猜你想问
这份研报的核心内容是什么?
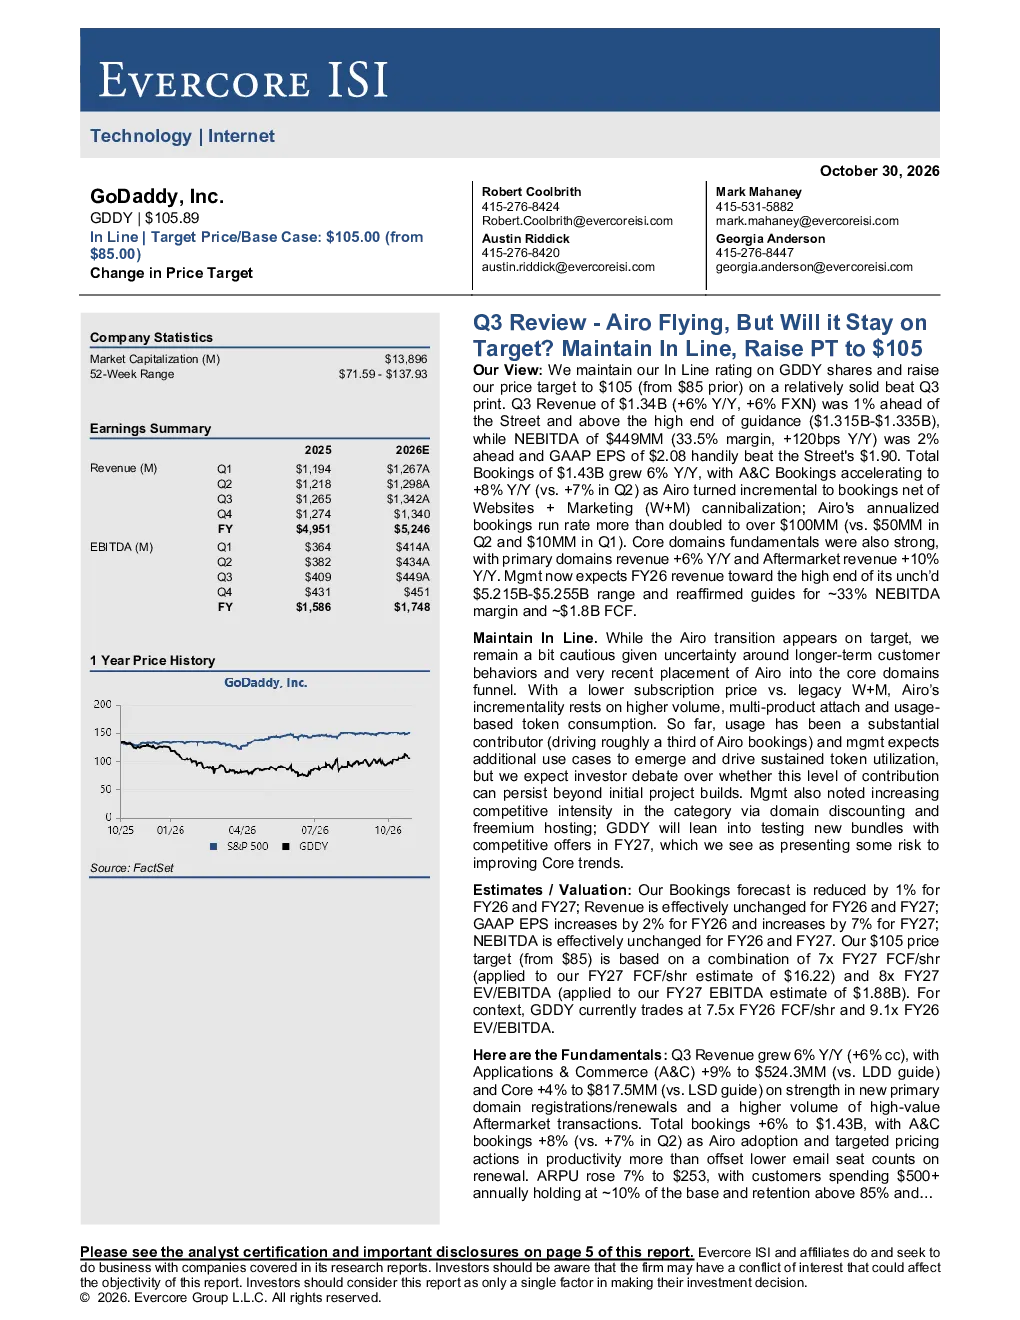
这份研报回顾了GDDYGoDaddy在Q3的表现,特别是Airo业务的进展。报告维持了对GDDYGoDaddy的“符合市场预期”评级,并将目标价从85美元上调至105美元。Q3数据显示,公司收入同比增长6%,达到13.4亿美元,超出市场预期;EBITDA增长120个基点至33.5%;GAAP每股收益为2.08美元,大幅超出预期。Airo业务表现突出,年化预订额增长率超过100%,成为域名购买流程中的默认选项。W+M业务订阅额增长6%,A&C收入增长9%。报告还提到了域名业务和竞争格局的变化,以及公司未来的财务指引。
域名行业的发展趋势如何?
域名行业竞争正在加剧,出现更激烈的折扣和免费增值主机服务。GDDYGoDaddy正在扩展其API,并计划在2027年测试新的捆绑包和竞争性报价以应对竞争。同时,域名基本面有所改善,核心域名收入和后市场收入均实现增长。公司也在积极采取措施,如提升Airo业务的采用率和生产力,以及优化W+M业务的终身价值,以应对行业变化。
研报重点分析了哪些方向?
研报重点分析了GDDYGoDaddy的Airo业务转型进展和W+M业务的增长潜力。报告指出,Airo业务已成为域名购买流程中的默认选项,其年化预订额增长率超过100%。同时,W+M业务订阅额增长6%,A&C收入增长9%,客户留存率超过85%。此外,报告还关注了公司域名业务的增长情况,以及公司在竞争加剧的市场中采取的策略。
当前市场对GDDYGoDaddy的判断是什么?
当前市场对GDDYGoDaddy的判断是积极的。公司Q3业绩超出市场预期,收入和利润均实现增长。Airo业务的快速发展为公司带来了新的增长点,而W+M业务也展现出稳定的增长趋势。尽管域名行业竞争加剧,但GDDYGoDaddy通过技术创新和业务优化,正在积极应对挑战。公司还通过股票回购计划提升了股东价值,显示出对未来发展的信心。
研报提示了哪些风险?
研报提示了几个潜在风险。首先,Airo业务的推广速度放缓可能导致公司在电子商务领域失去市场份额。其次,W+M业务的增长放缓可能限制公司实现可持续的双位数收入增长。此外,中小企业客户群流失率增加可能导致公司增加营销支出,从而侵蚀盈利能力和自由现金流利润率。最后,由于Airo业务的毛利率低于内部开发的产品,毛利率压力可能持续存在,尽管公司通过AI驱动的生产力提升来应对。