猜你想问
这份研报的核心观点是什么?
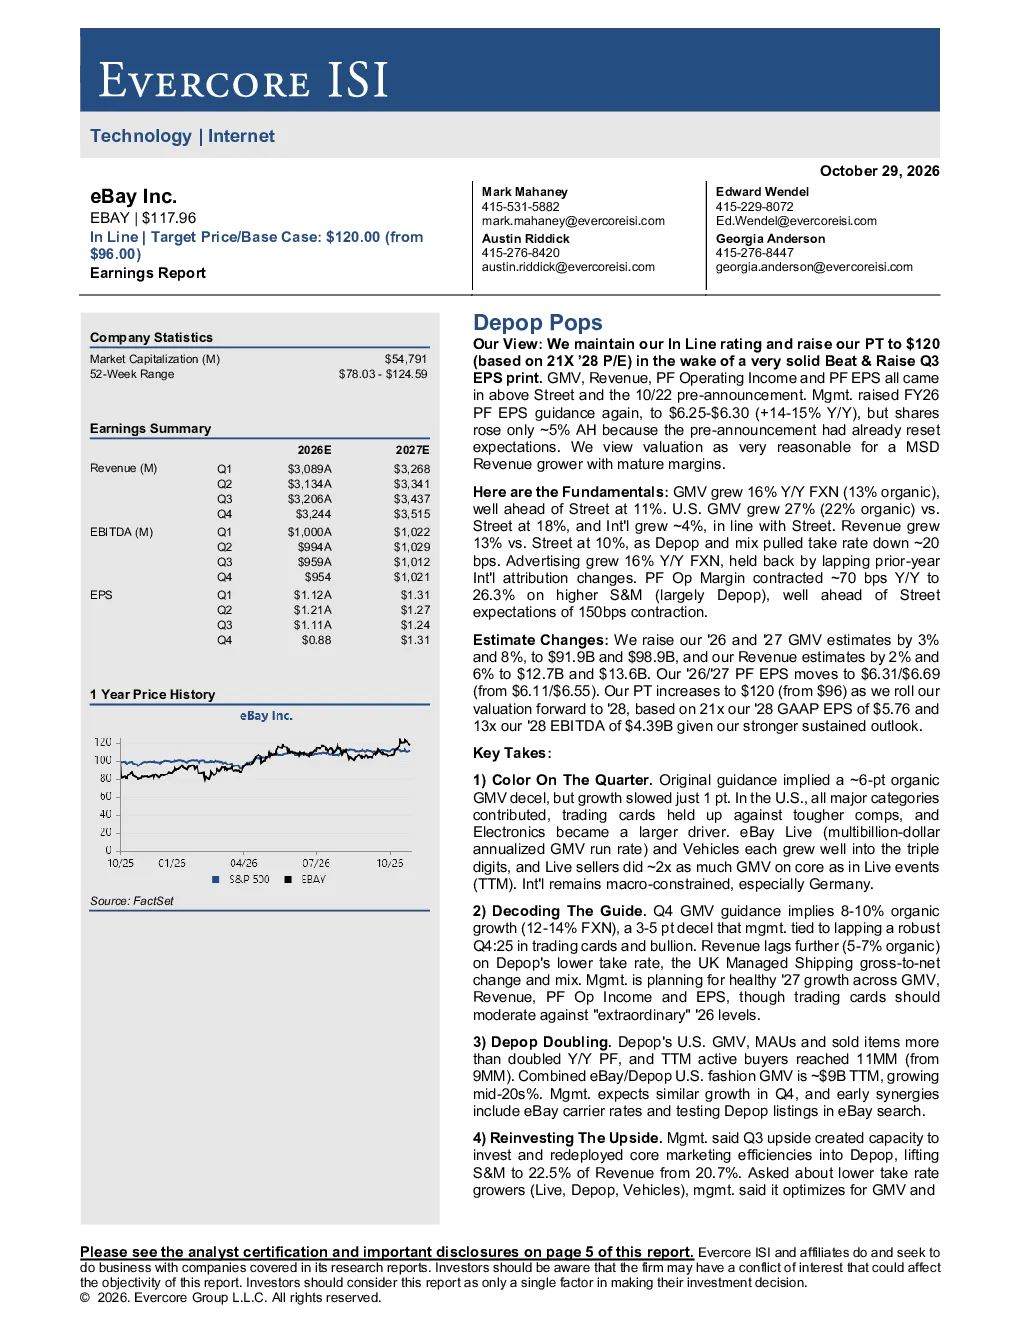
研报维持对Depop的“符合预期”评级,并将目标价上调至120美元。主要基于Q3业绩强劲超预期,包括GMV同比增长16%(剔除汇率影响为13%)、收入增长13%,以及公司作为成熟电商平台的合理估值。Depop在美国市场表现突出,GMV、月活跃用户和成交商品量同比增长超过100%,TTM活跃买家达1100万。公司强调优先GMV增长,并将超额利润用于投资,营销支出占比提升至22.5%
电商行业发展趋势如何?
电商行业持续向成熟电商平台转型,Depop作为细分市场领导者,通过差异化定位和社交电商模式实现高速增长。行业竞争加剧,新兴垂直电商不断涌现,但Depop凭借其独特的社区属性和品类优势保持领先。未来,电商行业将更加注重用户体验和品类拓展,Depop的时尚品类GMV约90亿美元,同比增长中位数25%,显示出强劲的增长潜力
研报重点分析了哪些方面?
研报重点分析了Depop的业绩表现和增长驱动力。Q3业绩亮点包括GMV、收入均超预期,美国市场增长强劲。Depop增长表现突出,美国GMV、月活跃用户和成交商品量同比增长超过100%,TTM活跃买家达1100万。报告还关注公司战略,强调优先GMV而非交易率,并通过投资提升营销效率
当前电商市场现状如何?
当前电商市场呈现多元化竞争格局,头部平台通过品类扩张和国际化布局巩固优势。Depop作为eBay旗下平台,受益于集团资源协同,在美国市场表现亮眼。电商行业面临流量成本上升和用户增长放缓的挑战,但Depop通过社交电商模式有效吸引新用户,约50%的新用户后续会转向eBay,显示出强大的用户粘性
研报提示了哪些风险?
研报提示了电商行业的主要风险,包括GMV和活跃买家增长放缓的风险,新兴垂直电商竞争加剧可能导致市场份额被侵蚀,以及支付平台整合效果不及预期可能影响盈利能力。此外,Depop营销支出增加导致毛利润率下降70个基点,也需关注其长期盈利能力是否可持续