猜你想问
Citibank对Strategy Inc的研报核心内容是什么?
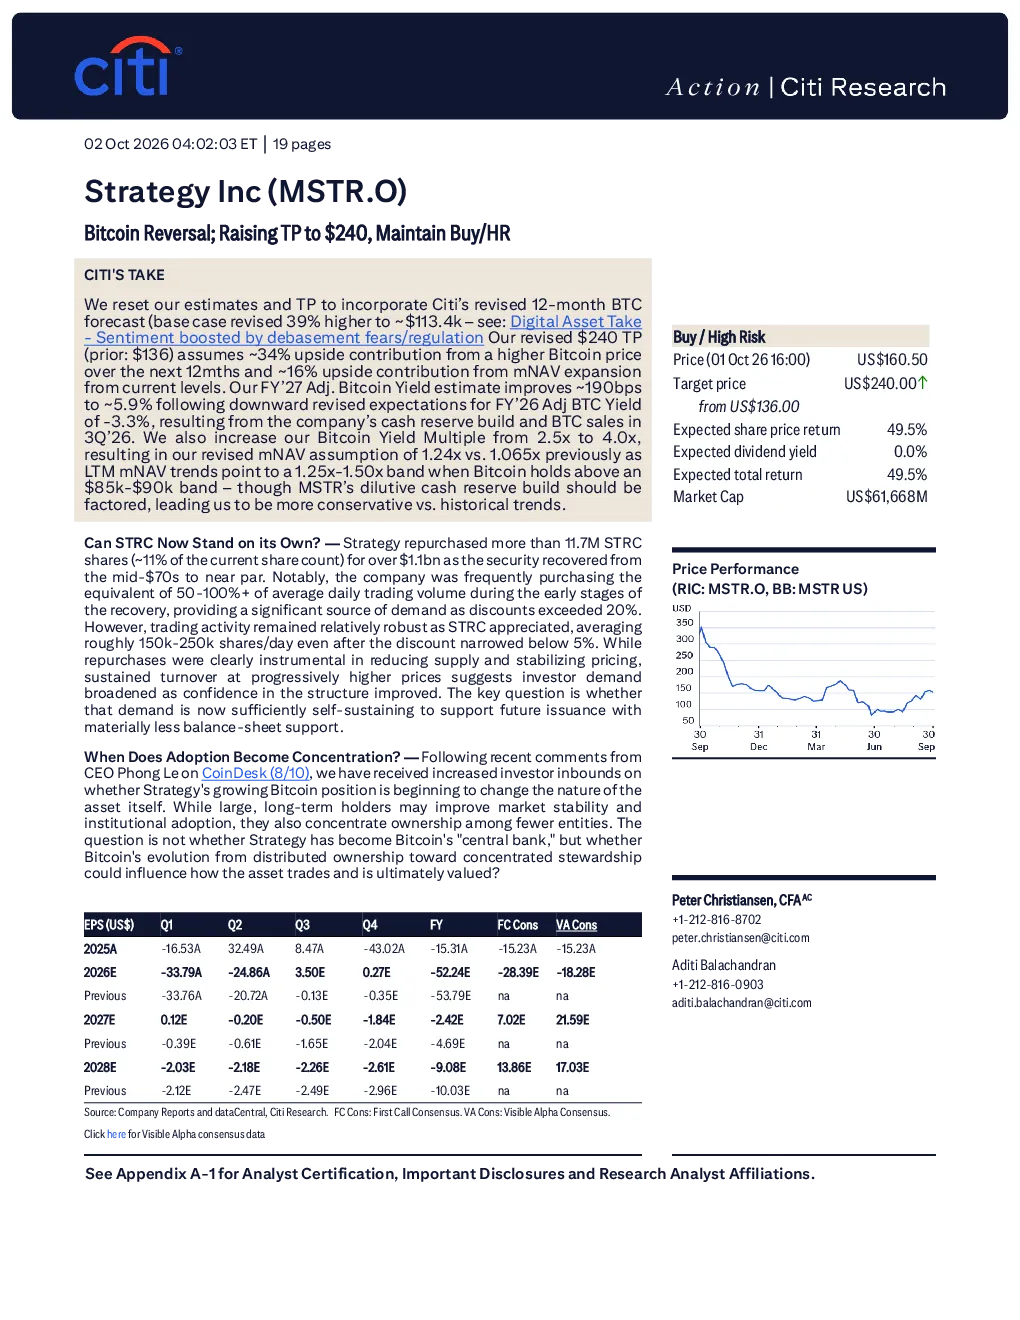
Citibank在研报中上调了Strategy Inc的比特币目标价至240美元,并将12个月比特币预测上调39%至约113.4万美元。此举基于比特币价格上涨和mNAV扩张的假设,同时上调了FY’27调整后比特币收益预估约190个基点,主要基于FY’26比特币收益预期下调以及公司现金储备积累和比特币销售。Citibank还将比特币收益倍数从2.5倍上调至4.0倍,导致mNAV假设从1.065倍上调至1.24倍。
比特币赛道的发展趋势如何?
比特币赛道的发展趋势显示,企业对比特币的持有日益增加,Strategy Inc作为最大企业比特币持有者持有超过4%的比特币。Citibank关注公司日益增长的比特币头寸是否会改变比特币的性质,从分散所有权转向集中管理,这可能影响其交易方式和最终估值。此外,其他比特币DAT的兴起可能降低MSTR的稀缺价值,显示出赛道的竞争加剧。
研报重点分析了哪些方向?
研报重点分析了比特币反转对Strategy Inc的影响,包括比特币目标价上调至240美元,比特币收益预测上调以及mNAV的预期扩张。此外,研报还分析了公司股票回购活动,Strategy在比特币价格回升过程中回购了超过1170万股STRC,总金额超过11亿美元,有效支撑了股价。研报还探讨了公司高杠杆策略带来的风险以及比特币所有权集中化可能带来的影响。
当前市场对Strategy Inc的判断是什么?
当前市场对Strategy Inc的判断显示,公司通过股票回购显示了对未来发行的信心,但投资者需关注其高杠杆策略带来的风险。Citibank将MSTR评级为“买入/高风险”,主要风险包括杠杆敞口、股东摊薄、财务稳定性、净资产价值溢价以及竞争。公司已积累数十亿美元的债务和优先股,现金储备仅部分覆盖其总债务,在比特币严重下跌的情况下,这些债务可能威胁到公司的财务稳定性。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括杠杆敞口,MSTR的股票本质上是对比特币的高杠杆代理,比特币价格或公司优先股/可转换证券的急剧下跌将对公司资产负债表和股价产生放大效应。此外,股东摊薄也是一个风险,Strategy定期发行新股票、优先股和可转换债务以资助其比特币购买,这可能对股价构成阻力。财务稳定性方面,公司已积累数十亿美元的债务和优先股,现金储备仅部分覆盖其总债务,在比特币严重下跌的情况下,这些债务可能威胁到公司的财务稳定性。净资产价值溢价具有投机性,可能无法持续,而其他比特币DAT的兴起可能降低MSTR的稀缺价值。