猜你想问
华凯易佰2026年三季报核心内容有哪些?
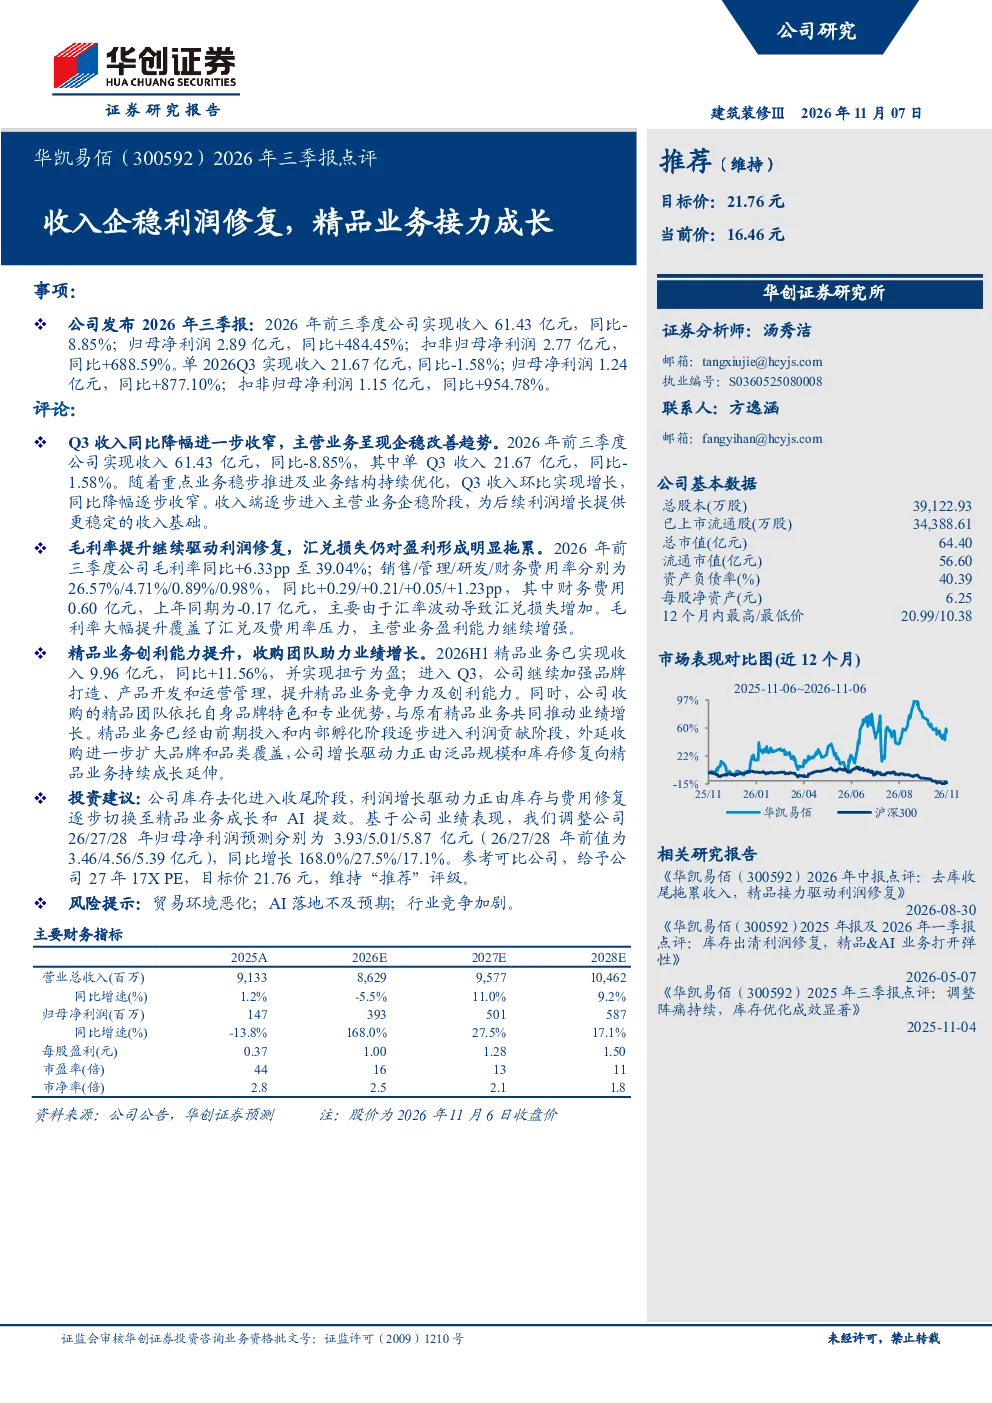
华凯易佰2026年三季报显示公司收入企稳,利润修复。前三季度收入61.43亿元,同比-8.85%;归母净利润2.89亿元,同比+484.45%。单Q3收入21.67亿元,同比-1.58%;归母净利润1.24亿元,同比+877.10%。毛利率提升驱动利润修复,但汇兑损失仍对盈利形成拖累。前三季度毛利率同比+6.33pp至39.04%,费用率略有上升,财务费用主要受汇率波动影响。精品业务创利能力提升,收购团队助力业绩增长。2026H1精品业务已实现收入9.96亿元,同比+11.56%,并扭亏为盈。Q3公司继续加强品牌打造、产品开发和运营管理,提升精品业务竞争力。收购的精品团队依托自身品牌特色和专业优势,与原有精品业务共同推动业绩增长。
报告反映的行业发展趋势是什么?
华凯易佰2026年三季报显示,公司精品业务增长显著,反映行业发展趋势可能包括对高品质产品的需求提升。报告指出,2026H1精品业务已实现收入9.96亿元,同比+11.56%,并扭亏为盈。这表明市场可能更倾向于优质品牌和产品,精品业务模式具有较强发展潜力。同时,公司通过收购团队加强品牌打造、产品开发和运营管理,也暗示行业竞争加剧,企业需通过差异化竞争提升竞争力。此外,报告提及AI提效,可能反映行业数字化转型趋势,企业需利用技术提升运营效率。
报告重点分析了哪些方向?
华凯易佰2026年三季报重点分析了收入企稳、利润修复及精品业务的接力成长。报告详细披露了公司收入和利润的季度及年度表现,指出毛利率提升是利润修复的主要驱动因素,但汇兑损失仍对盈利形成拖累。此外,报告重点强调了精品业务的增长,包括其收入提升、扭亏为盈以及收购团队对业绩的贡献。公司通过加强品牌打造、产品开发和运营管理,提升精品业务竞争力,这些是报告的核心分析方向。
报告对市场现状有何判断?
华凯易佰2026年三季报显示,公司库存去化进入收尾阶段,利润增长驱动力正由库存与费用修复逐步切换至精品业务成长和AI提效。这表明市场环境可能趋于稳定,企业需关注内生增长动力。报告指出,2026H1精品业务已实现收入9.96亿元,同比+11.56%,并扭亏为盈,反映市场对高品质产品的需求提升。同时,报告提及行业竞争加剧,企业需通过差异化竞争提升竞争力,这暗示市场竞争环境可能较为激烈。
研报提示了哪些风险?
华凯易佰2026年三季报提示了贸易环境恶化、AI落地不及预期和行业竞争加剧等风险。贸易环境恶化可能影响公司出口业务,导致收入和利润下滑。AI落地不及预期可能影响公司数字化转型进程,降低运营效率。行业竞争加剧可能压缩公司利润空间,需要公司持续提升竞争力。这些风险提示表明,尽管公司业绩表现良好,但仍需关注外部环境和行业动态,以应对潜在挑战。