猜你想问
水井坊2026年三季报核心数据有哪些?
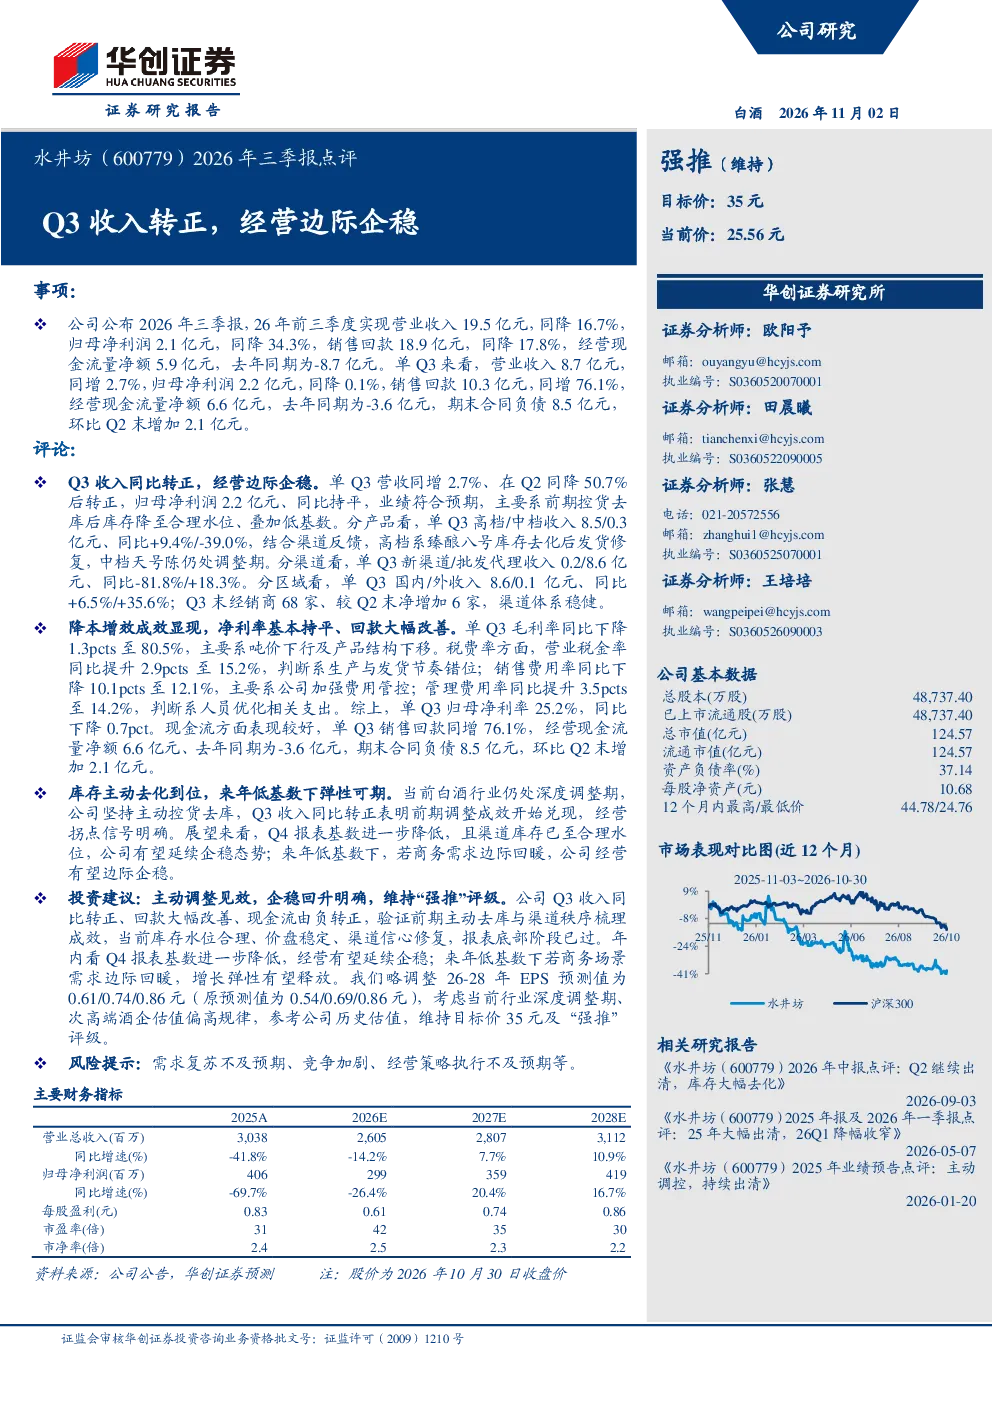
2026年前三季度,水井坊营业收入19.5亿元,同比降16.7%;归母净利润2.1亿元,同比降34.3%;销售回款18.9亿元,同比降17.8%。Q3单季收入8.7亿元,同比增2.7%;归母净利润2.2亿元,同比持平;销售回款10.3亿元,同比增76.1%。高档产品臻酿八号库存去化后发货修复,中档产品天号陈仍处调整期。新渠道收入0.2亿元,同比降81.8%;批发代理收入8.6亿元,同比增18.3%。毛利率80.5%,同比下降1.3pcts;净利率25.2%,同比下降0.7pcts。单Q3经营现金流净额6.6亿元,去年同期为-3.6亿元;期末合同负债8.5亿元,环比增2.1亿元。
次高端白酒行业发展趋势如何?
次高端白酒行业目前处于深度调整期,市场竞争加剧,品牌集中度提升。头部企业通过控货去库、优化产品结构、渠道精耕等方式应对挑战。行业未来增长弹性取决于消费需求复苏力度和品牌间竞争格局演变。部分企业如水井坊通过高端产品发力修复渠道信心,中档产品调整期仍需时间。整体看,行业向品牌化、品质化发展,但短期内仍面临需求波动和成本压力。
水井坊报告最值得关注的分析方向是什么?
报告最值得关注的是经营边际企稳的信号。Q3收入转正、库存降至合理水位、渠道信心修复是关键改善点。产品结构方面,高档产品企稳回升,中档产品仍需观察。渠道方面,批发代理收入增长显著,新渠道表现需持续跟踪。费用端,销售费用率下降但管理费用率提升,反映企业在控本增效和扩张投入间的平衡。现金流大幅改善也显示经营质量提升。
当前白酒市场整体状况如何判断?
当前白酒市场呈现结构性分化,高端和次高端品牌受益于消费升级和品牌力,表现相对稳健。中低端产品面临价格战和需求疲软压力。行业整体处于去库存和调整期,企业普遍采取稳健策略。渠道方面,传统渠道仍占主导,新零售和电商渠道增长潜力较大但占比尚低。未来市场走向取决于宏观经济环境、消费信心恢复程度以及龙头企业的战略布局效果。
这份研报提示的主要风险有哪些?
研报提示的主要风险包括需求复苏不及预期,尤其是次高端白酒消费场景受限可能影响恢复速度;行业竞争加剧导致价格战或市场份额流失;企业经营策略执行效果存在不确定性,如渠道管理、产品推广等环节可能不及预期。此外,宏观经济波动和原材料成本上升也可能对盈利能力造成压力。