猜你想问
这份研报的核心内容是什么?
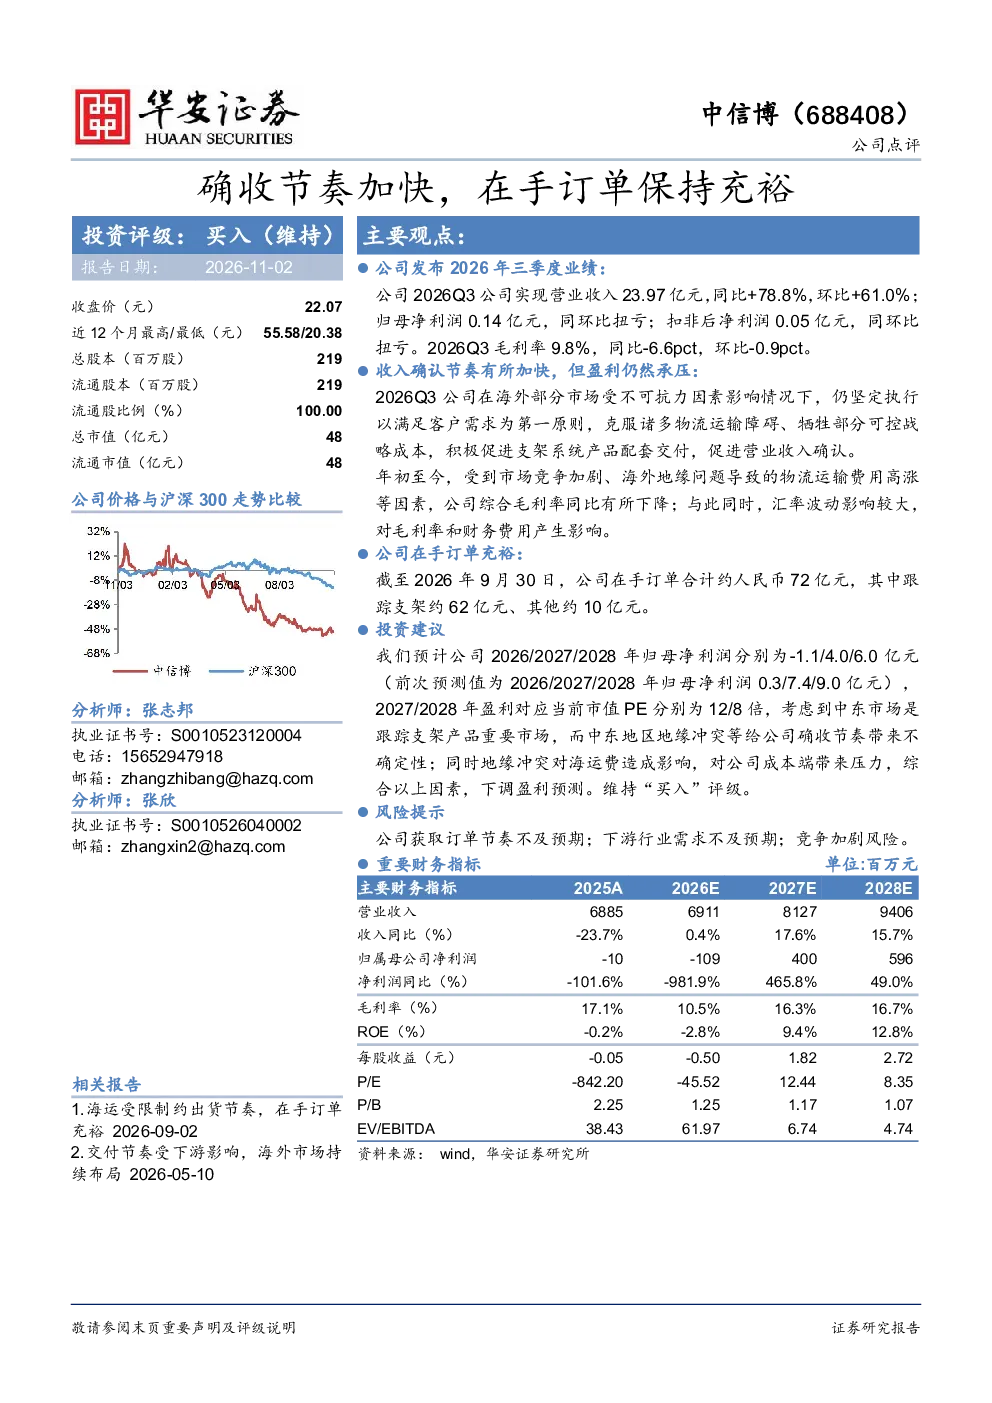
本报告分析中信博2026Q3业绩表现,显示营业收入23.97亿元同比+78.8%,归母净利润扭亏为0.14亿元。报告强调公司加速收入确认克服物流障碍,在手订单约72亿元,其中跟踪支架约62亿元。尽管毛利率同比下滑6.6pct至9.8%,但公司在手订单充裕,为未来增长奠定基础。
机械设备行业发展趋势如何?
报告指出,机械设备行业受全球供应链及地缘政治影响,订单确认节奏面临挑战。中信博作为行业参与者,通过加速收入确认和维持高在手订单,展现了较强的市场竞争力。跟踪支架等核心产品需求稳定,但需关注中东市场冲突对海运成本及确收节奏的潜在影响。
报告重点分析了哪些方向?
报告重点分析了中信博的收入确认策略及在手订单结构,特别关注跟踪支架业务占比高达62亿元的市场潜力。同时,报告评估了公司盈利预测调整,预计2026/2027/2028年归母净利润分别为-1.1/4.0/6.0亿元,并维持“买入”评级,基于对长期发展的看好。
当前市场现状如何判断?
当前市场现状显示,机械设备行业订单确认受海外物流及地缘冲突影响显著,但领先企业如中信博通过加速确收和维持高订单储备,展现出较强的抗风险能力。行业整体面临成本上升压力,但核心产品需求仍具韧性,为头部企业提供了发展窗口。
研报有哪些风险提示?
报告提示的主要风险包括:公司获取订单节奏不及预期、下游行业需求波动、以及市场竞争加剧。特别是中东地缘冲突可能导致海运成本上升和确收节奏放缓,影响短期业绩表现。此外,行业竞争加剧也可能对公司市场份额和盈利能力带来挑战。
你可能感兴趣
确收节奏加快,在手订单保持充裕
华安证券2026-11-06
高毛利产品确收比例提升,海缆在手订单充裕
电气设备华安证券2026-10-28
海运受限制约出货节奏,在手订单充裕
华安证券2026-09-02
项目节奏影响Q2业绩,在手订单充裕静待拐点
信息技术国盛证券2026-08-28
2026年一季报点评:地缘冲突+产业价格波动影响确收,在手订单饱满
机械设备东吴证券2026-05-05
24Q3在手订单持续增长,25年海风确收或加速
电气设备华安证券2024-10-26
东方电缆2026年三季报点评:项目交付确收加速,在手订单维持高增潜力
国金证券2026-10-29
组件销量稳步增长,在手订单保持充裕
电气设备国信证券2025-05-15
FY24核心盈利增长,在手订单保持充裕
中泰国际2025-03-28
Q1营收及归母净利润增速加快,充裕在手合同保障业绩持续增长
建筑建材安信证券2017-04-26