猜你想问
这份研报的核心内容是什么?
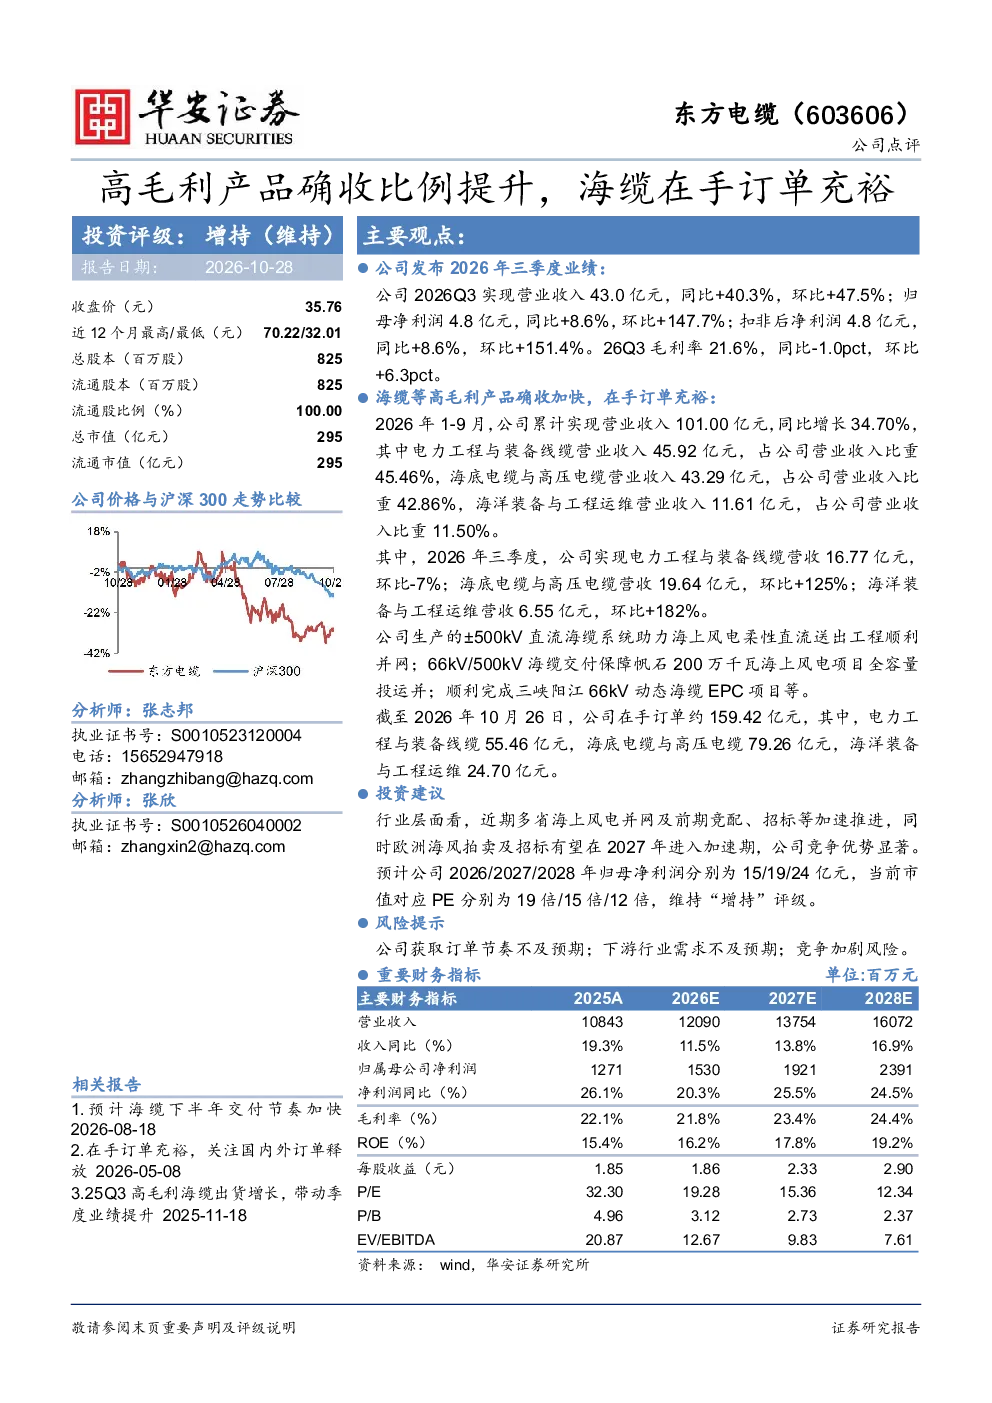
本报告分析东方电缆2026年三季度业绩表现,指出公司营收、净利润同比环比均显著增长,高毛利产品确收比例提升。报告重点介绍了公司在电力工程、海底电缆与高压电缆、海洋装备与工程运维三大业务线的营收占比及增长情况,强调±500kV直流海缆系统等高毛利产品交付情况,并披露公司在手订单约159.42亿元,其中海底电缆与高压电缆占比最高。
电气设备行业未来发展趋势如何?
近期多省海上风电并网及前期竞配、招标加速推进,欧洲海风拍卖及招标有望在2027年进入加速期,电气设备行业特别是海缆领域需求持续增长。东方电缆凭借其技术优势在海上风电柔性直流送出工程等领域表现突出,行业竞争格局稳定,头部企业优势显著,未来市场空间广阔。
研报主要分析了哪些方向?
报告主要分析了东方电缆的业绩表现、业务结构、高毛利产品交付情况及在手订单情况。业绩方面,公司三季度营收、净利润同比环比均大幅增长;业务结构方面,海底电缆与高压电缆营收占比最高且环比增长显著;产品交付方面,公司助力多个海上风电项目并网;在手订单方面,公司订单储备充足,未来业绩有保障。
当前电气设备市场现状如何?
当前电气设备市场,特别是海缆领域,受益于全球能源转型和海上风电发展,市场需求旺盛。东方电缆作为行业领先企业,在手订单充裕,交付节奏稳定,产品竞争力强。但需关注行业竞争加剧和下游需求波动风险,整体市场处于快速发展阶段。
研报提示了哪些风险?
本报告提示东方电缆面临的主要风险包括:公司获取订单节奏不及预期可能导致业绩增长放缓;下游行业需求波动可能影响公司产品销售;市场竞争加剧可能压缩公司利润空间。此外,原材料价格波动、技术迭代风险等也是需要关注的因素。
你可能感兴趣
东方电缆2026年三季报点评:项目交付确收加速,在手订单维持高增潜力
国金证券2026-10-29
在手订单充裕,中速永磁产品占比显著提升
国元国际2022-11-27
东方电缆:Q3海缆确收低于预期,受益海风回暖订单有望回升
电气设备东吴证券2023-10-27
业绩高增,在手订单充沛,海外收入比例提升,钙钛矿带来新成长极
机械设备华安证券2023-08-27
2026年一季报点评:地缘冲突+产业价格波动影响确收,在手订单饱满
机械设备东吴证券2026-05-05
24Q3在手订单持续增长,25年海风确收或加速
电气设备华安证券2024-10-26
中泰电新 东方电缆 Q3高价值海缆迎集中确收期 国内外海风催化贡献弹性
未知机构2026-09-18
2026年中报点评:海缆确收较少+高压陆缆价格竞争影响Q2毛利率,海缆交付维持高景气
电气设备东吴证券2026-08-05
中泰电新 东方电缆Q3高价值海缆迎集中确收期 国内外海风催
未知机构2026-09-18
海外海缆NKT23Q3梳理:高压在手订单创纪录,新产能效率提升带来盈利向上
未知机构2023-11-10