猜你想问
东方电缆2026年三季报主要有哪些亮点?
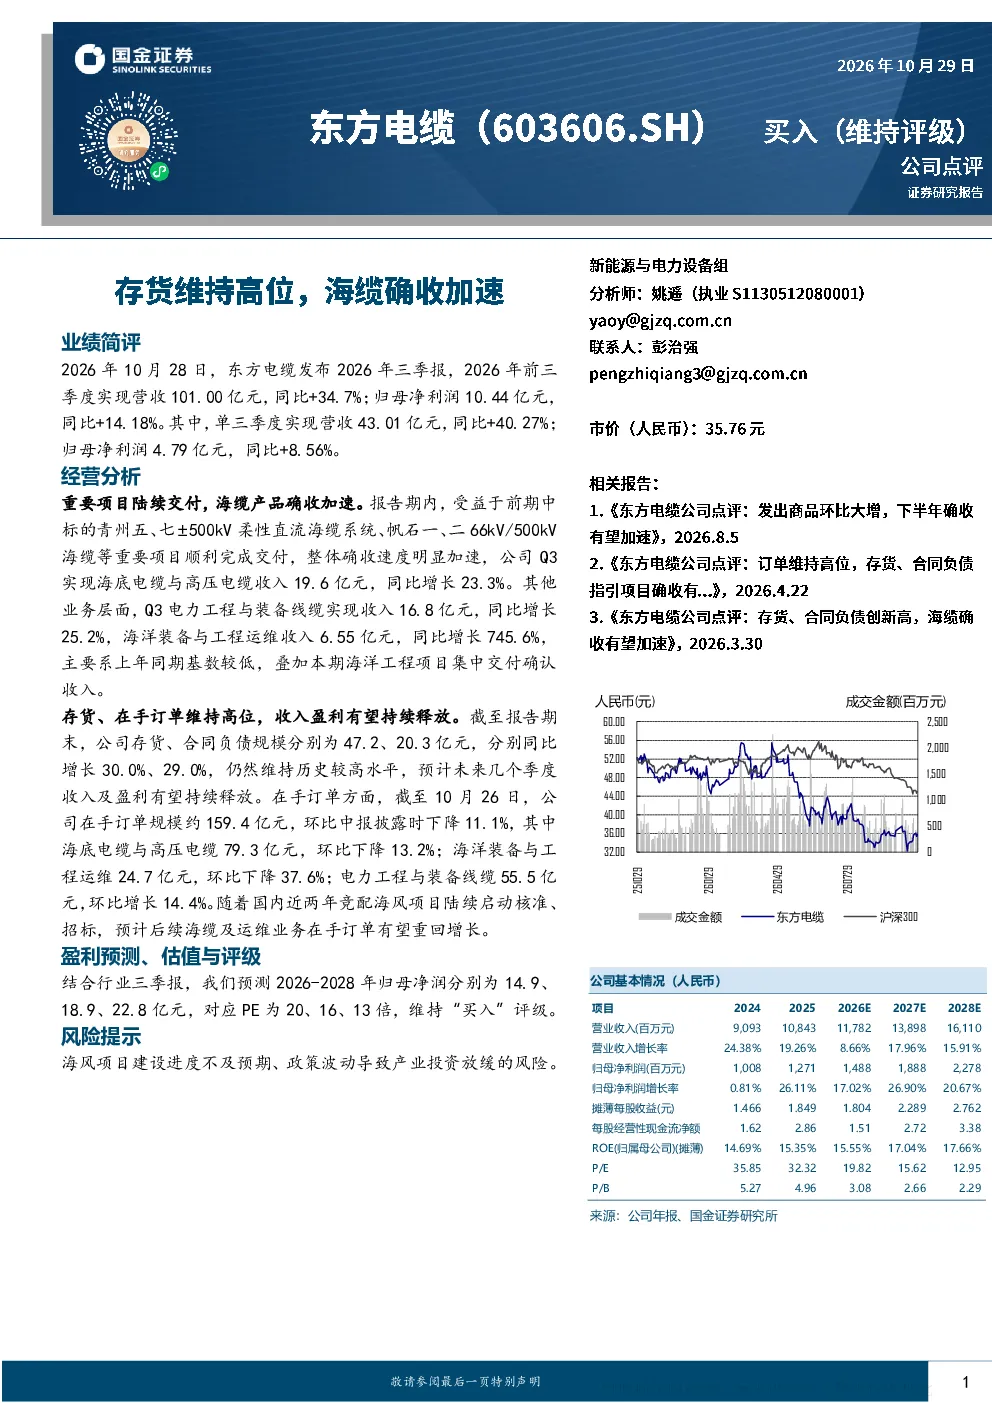
东方电缆2026年前三季度实现营收101.00亿元,同比增长34.7%;归母净利润10.44亿元,同比增长14.18%。单三季度营收43.01亿元,同比增长40.27%;归母净利润4.79亿元,同比增长8.56%。海缆产品确收加速,Q3海底电缆与高压电缆收入19.6亿元,同比增长23.3%,主要受益于前期中标的青州五、七±500kV柔性直流海缆系统、帆石一、二66kV/500kV海缆等项目交付。其他业务增长显著,Q3电力工程与装备线缆收入16.8亿元,同比增长25.2%;海洋装备与工程运维收入6.55亿元,同比增长745.6%,主要因基数较低及本期海洋工程项目集中交付确认收入。
东方电缆所在赛道未来发展趋势如何?
东方电缆所在的海缆及海洋工程装备赛道受益于全球能源转型和“双碳”目标推进,市场需求持续增长。海缆产品作为海上风电、跨海输电等关键基础设施,技术迭代加速,柔性直流输电技术逐步成熟,将带动高端海缆需求提升。海洋工程装备方面,随着深海资源开发力度加大,大型海上平台、海底管道等需求有望增加。政策层面,国家持续支持新能源和海洋经济发展,为行业提供良好发展环境。但需关注技术更新迭代速度和市场竞争格局变化。
东方电缆报告重点关注哪些业务方向?
报告重点关注东方电缆的海缆产品确收加速和海洋工程装备业务增长。海缆产品方面,公司凭借技术优势和项目积累,在柔性直流海缆等领域取得突破,Q3相关收入同比增长23.3%,显示项目交付能力提升。海洋工程装备业务增长迅猛,Q3收入同比增长745.6%,主要来自本期海洋工程项目集中交付确认收入,反映公司在该领域业务拓展成效显著。未来需持续关注高端海缆产品市场拓展和海洋工程装备订单储备情况。
当前东方电缆的市场表现如何?
东方电缆2026年前三季度业绩表现稳健,营收和利润均实现双位数增长,单三季度增速尤为突出。海缆产品交付确认加速,收入占比提升,显示公司在该领域的竞争优势和项目执行能力。海洋工程装备业务收入增速惊人,虽基数较低但增长潜力巨大。在手订单方面,虽然环比有所下降,但海底电缆与高压电缆订单仍保持较高水平,电力工程与装备线缆订单环比增长,显示公司业务结构持续优化。整体来看,公司在核心业务领域保持领先地位,增长动能较强。
东方电缆研报提示哪些风险因素?
东方电缆研报提示的主要风险包括:海风项目建设进度不及预期可能导致海缆产品需求落地放缓;政策波动可能影响产业投资节奏,尤其海上风电和海洋工程领域受政策支持力度影响较大。此外,海缆产品技术更新快,若公司未能及时跟进技术发展趋势,可能面临市场竞争压力。同时,原材料价格波动和汇率变动也可能对盈利能力产生影响。需持续关注行业政策变化和主要项目建设进展。