猜你想问
这份研报主要分析了铁路公路行业的哪些核心内容?
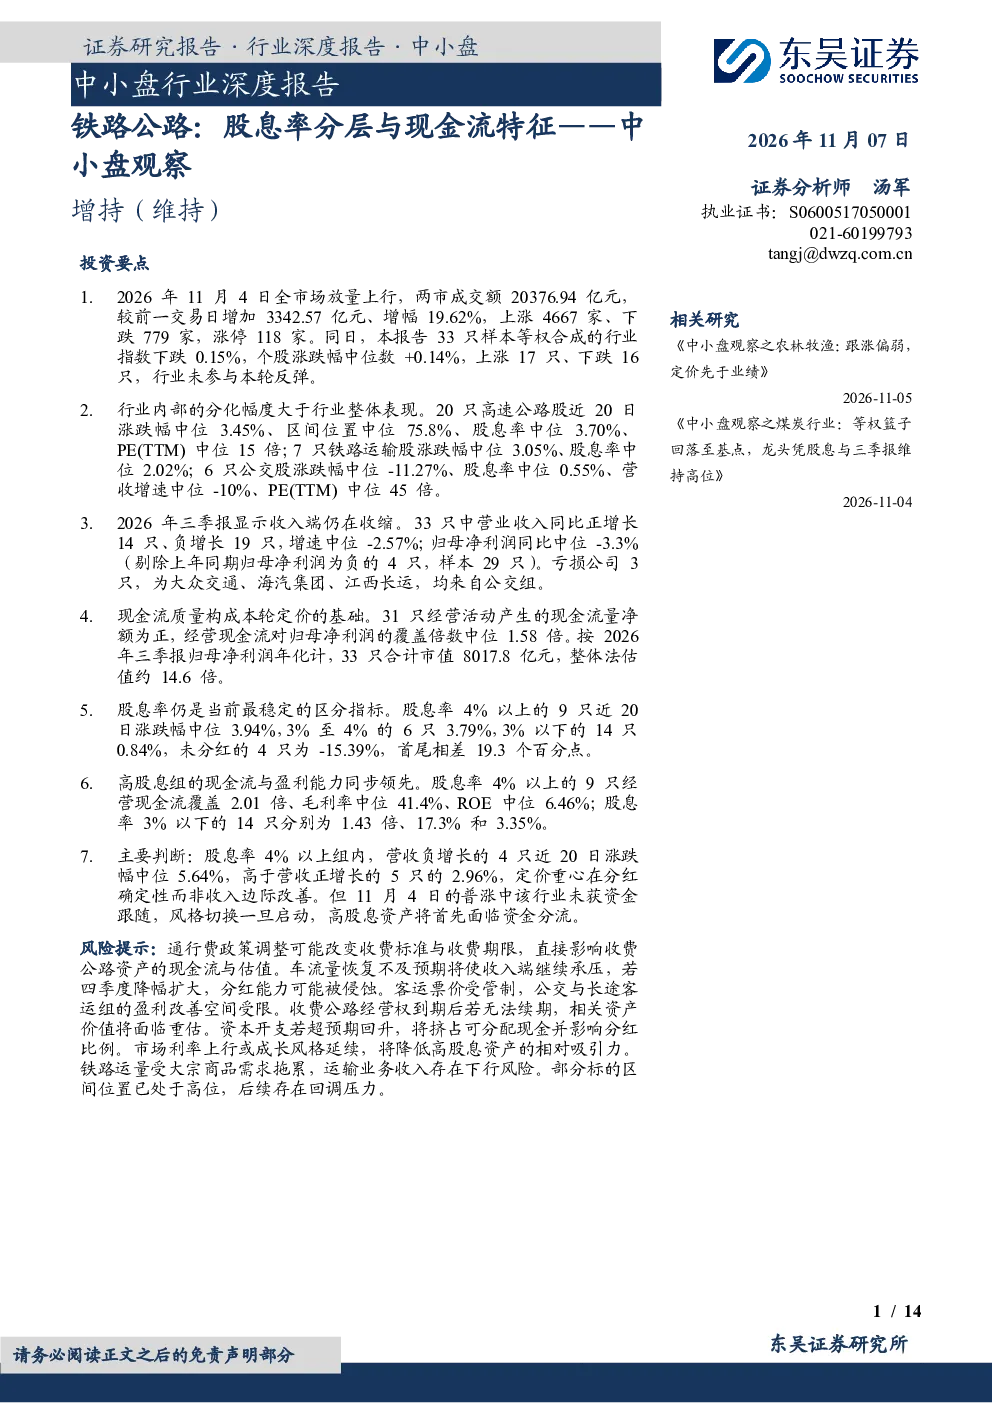
这份研报主要分析了铁路公路行业的股息率分层与现金流特征。研究发现,行业涨幅由权重股主导,市值加权与等权指数表现差异明显。报告将行业分为高速公路、铁路运输和公交三类资产,分别分析了它们的定价逻辑、财务结构和估值水平。此外,报告还分析了三季报数据,指出行业收入收缩但现金流稳定,并强调了股息率作为当前定价核心指标的重要性。最后,报告探讨了市值与股息的关系,以及未来值得跟踪的几个指标。
铁路公路行业未来的发展趋势如何?
铁路公路行业未来的发展趋势主要体现在三类资产的分化上。高速公路组财务结构稳健,股息率较高;铁路运输组内部分化明显,营收增速较快;公交组盈利能力较弱,股息率低。整体来看,行业定价重心在分红确定性,而非收入边际改善。未来需要关注通行费收入增速、成长风格行情持续性以及股息率与十年期国债收益率利差等因素。
研报重点分析了铁路公路行业的哪些方面?
研报重点分析了铁路公路行业的股息率分层与现金流特征。报告通过市值加权与等权指数对比,揭示了行业内部的结构差异。此外,报告还深入分析了高速公路、铁路运输和公交三类资产的财务数据,包括股息率、PE(TTM)、营收增速、毛利率等指标,并指出了不同类型资产的定价逻辑。最后,报告探讨了市值与股息的关系,以及未来值得跟踪的几个指标。
当前铁路公路行业的市场现状如何?
当前铁路公路行业的市场现状表现为行业涨幅由权重股主导,市值加权与等权指数表现差异明显。行业内部存在三类资产:高速公路组财务结构稳健,股息率较高;铁路运输组内部分化明显,营收增速较快;公交组盈利能力较弱,股息率低。此外,报告还指出行业收入收缩但现金流稳定,股息率作为当前定价核心指标的重要性,以及市值与股息的关系。
研报提到了哪些风险提示?
研报提到了多项风险提示,包括通行费政策调整、车流量恢复不及预期、客运票价受管制、收费公路经营权到期、资本开支超预期回升、利率上行与风格切换、铁路运量受大宗商品需求拖累、部分标的区间位置偏高后的回调风险等。这些风险因素可能对铁路公路行业的未来发展产生影响,需要投资者密切关注。