猜你想问
这份研报主要分析了什么内容?
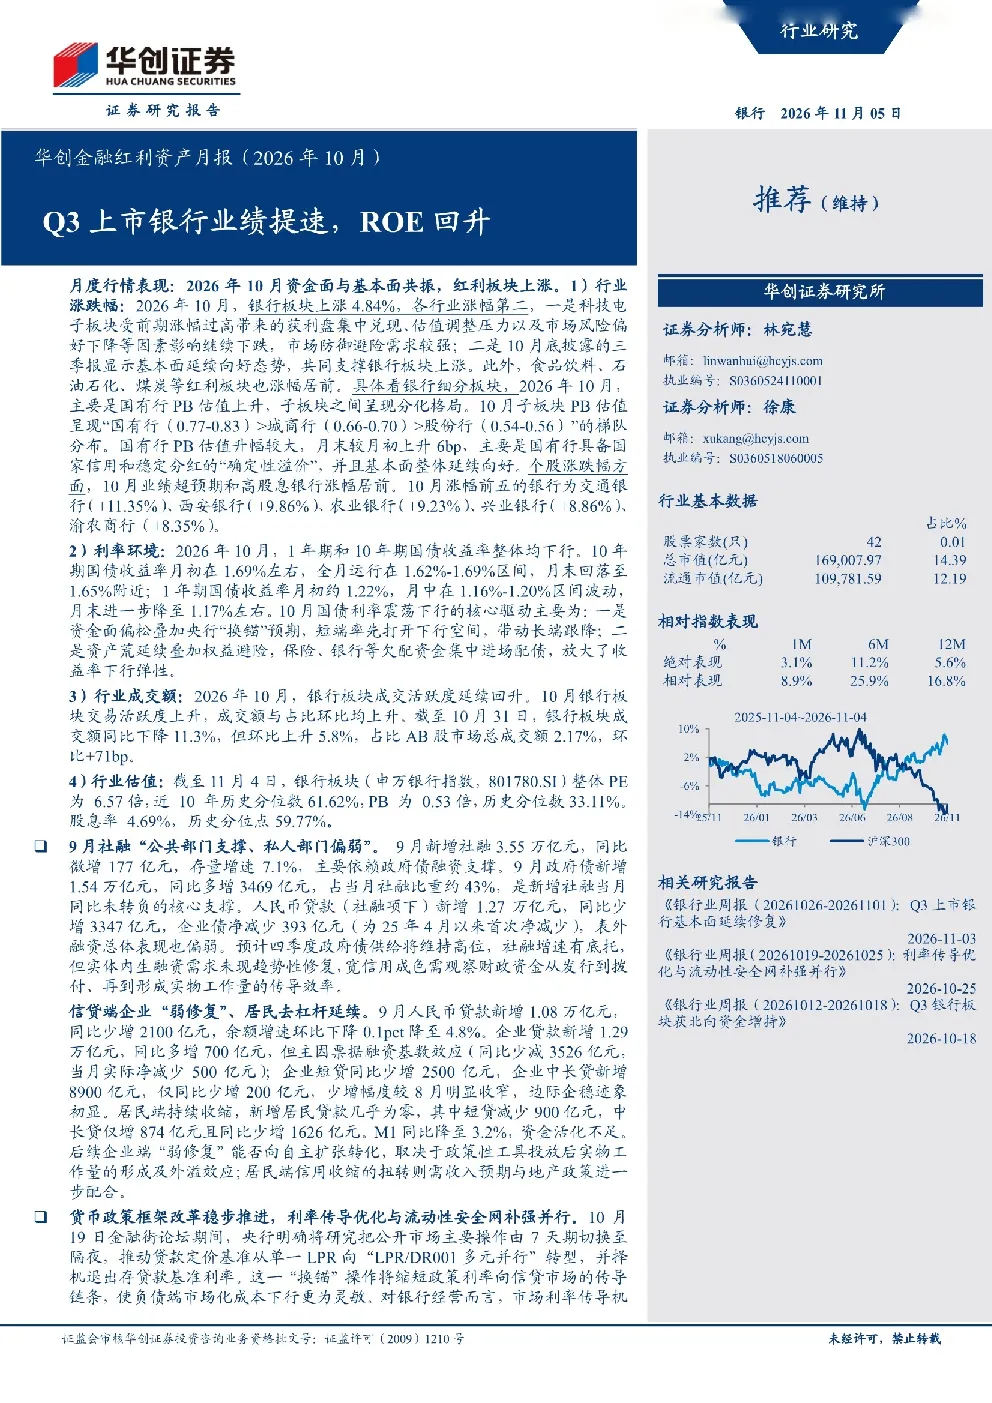
这份研报主要分析了2026年10月的银行板块行情表现、市场环境、估值情况、基本面跟踪以及投资建议。报告指出银行板块上涨主要受资金面与基本面共振驱动,国有行PB估值升幅较大,并建议重视配置机会,重点关注国家信用与红利基石、息差率先回暖的银行以及受益区域政策的银行。
银行板块未来发展趋势如何?
报告显示银行板块经营景气度回升,基本面拐点显现。科技电子板块下跌,市场防御避险需求增强,支撑银行板块上涨。食品饮料、石油石化、煤炭等红利板块也表现良好。未来需关注货币政策框架改革对利率传导机制的影响,以及资产质量和信贷投放情况。
报告中重点分析了哪些银行?
报告重点分析了国有行、城商行和股份行的估值情况,其中国有行PB估值升幅较大。个股方面,业绩超预期和高股息银行涨幅居前,如交通银行、西安银行、农业银行、兴业银行、渝农商行等。建议关注国有大行、招商银行、中信银行、平安银行、宁波银行等。
当前银行板块的市场现状如何?
截至11月4日,银行板块整体PB为6.57倍,历史分位数61.62%;股息率4.69%,历史分位点59.77%。10年期国债收益率从1.69%降至1.65%,1年期国债收益率从1.22%降至1.17%。银行板块成交活跃度回升,成交额环比上升5.8%。市场环境偏松,权益避险需求增强。
这份研报提示了哪些风险?
报告提示了经济下行压力加大、城投和地产风险暴露、信贷投放不及预期的风险。此外,9月社融主要依赖政府债支撑,私人部门融资需求偏弱,居民端信用收缩延续。需关注货币政策框架改革落地效果以及资产质量变化。
你可能感兴趣
华创金融红利资产月报(2026年10月):Q3上市银行业绩提速,ROE回升
金融华创证券2026-11-05
华创金融红利资产月报:10月红利板块交易占比上升,险资举牌热情延续
金融华创证券2025-11-03
华创金融红利资产月报(2026年8月):二季度上市银行经营景气度延续修复
金融华创证券2026-09-05
华创金融红利资产月报(2026年7月):信贷降速不改韧性,资金切换重估银行
金融华创证券2026-08-06
市场风偏提升,银行基金持仓占比仍处低位:华创金融红利资产月报(2026年1月)
金融华创证券2026-01-31
华创金融红利资产月报(2026年6月):从众邦银行被接管看监管新取向
金融华创证券2026-07-07
华创金融红利资产月报(2026年2月):4Q25商业银行业绩增速回正,险资权益配置维持历史高位
金融华创证券2026-03-01
华创金融红利资产月报(2026年3月):3月银行板块领涨,稳健低估高股息
金融华创证券2026-03-31
华创金融红利资产月报(2026年9月):政策转向“供需疏通”,银行红利逻辑再强化
金融华创证券2026-10-11
华创交运 红利资产月报(2025年10月):高股息+稳业绩双驱动,交运红利配置正当时
交通运输华创证券2025-10-20