猜你想问
银行高质量发展具体指什么?
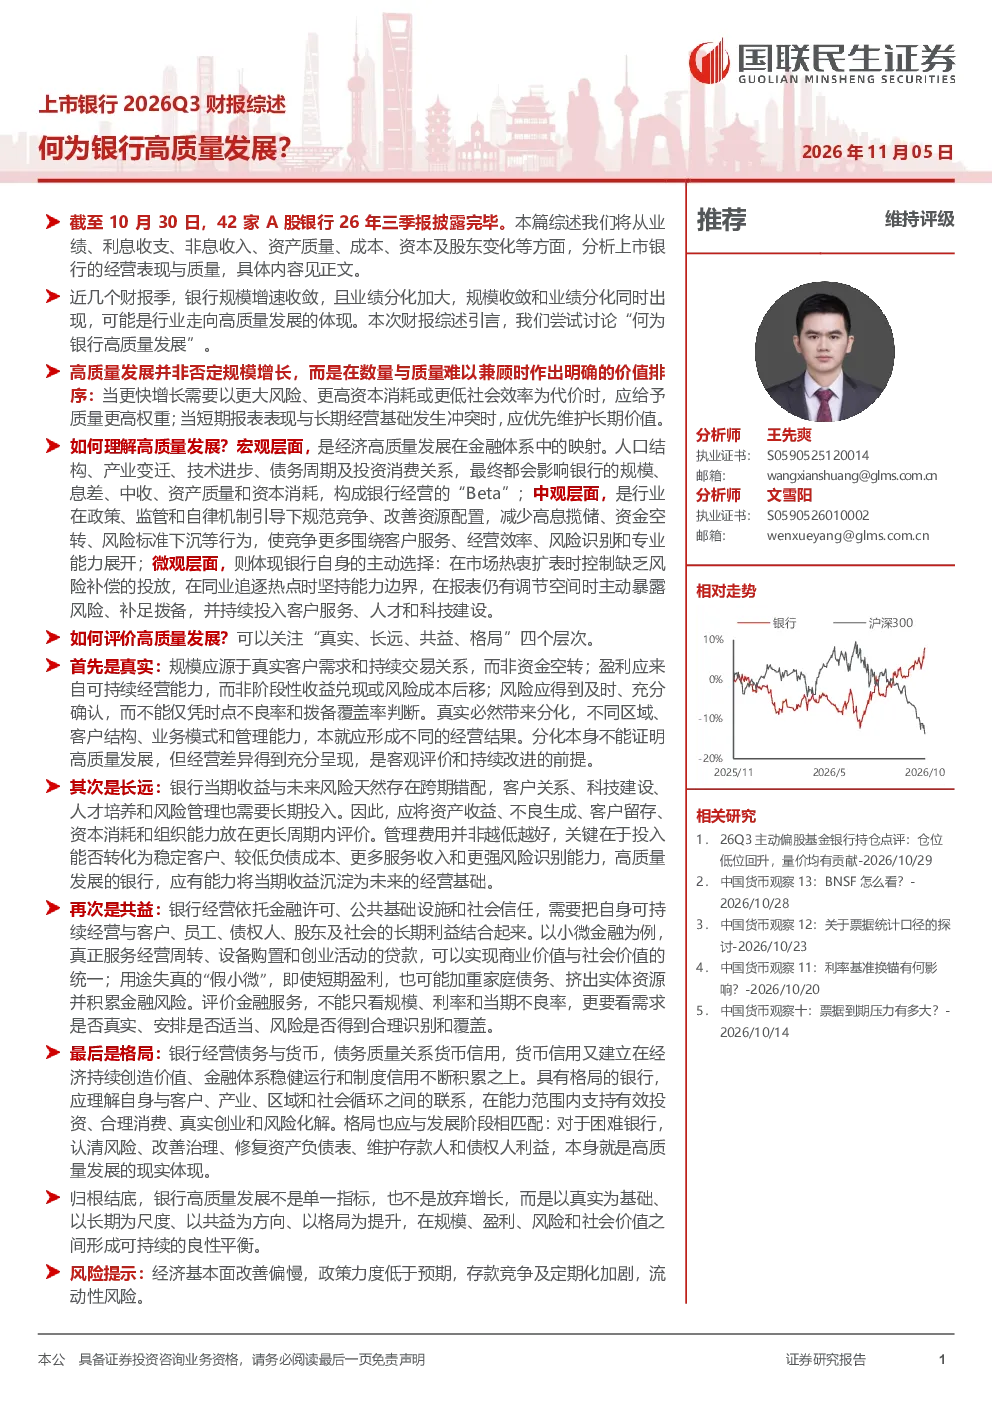
银行高质量发展从宏观、中观、微观三个维度探讨。宏观层面受人口结构、产业变迁、技术进步等因素影响;中观层面要求行业规范竞争,改善资源配置;微观层面体现为银行主动选择风险,控制无补偿投放,持续投入客户服务、人才和科技建设。评价需关注真实、长远、共益与格局四个层次,确保规模源于真实需求,盈利可持续,风险及时确认,并与利益相关方长期利益结合。
当前银行行业发展趋势如何?
当前银行行业呈现业绩修复但分化加大的趋势。宏观上受经济高质量发展影响,中观上要求规范竞争,微观上银行主动选择风险。资产端存贷降速但债券扩表,负债端存款增长修复,债券融资加速。不良率回升,拨备覆盖率下行,资产质量仍待企稳。零售不良率预计承压,拨备反哺业绩难度加大。
本报告重点分析了哪些方面?
本报告重点分析银行高质量发展内涵,从宏观、中观、微观三个维度进行探讨。宏观层面关注经济高质量发展映射,中观层面分析行业竞争与资源配置,微观层面考察银行风险控制与服务科技投入。同时评价高质量发展需关注真实、长远、共益与格局四个层次,并结合2026年三季报数据,分析上市银行业绩分化、资产负债结构变化及资产质量状况。
当前银行市场现状如何判断?
当前银行市场延续修复趋势但分化加剧。业绩增长主要来自生息资产扩张、负债成本下降等正向贡献,但拨备计提、所得税等负向贡献明显。资产端存贷降速,债券扩表;负债端存款增长修复,债券融资加速。不良率回升,拨备覆盖率下行,资产质量待企稳。零售不良率预计承压,拨备反哺业绩难度加大。
本报告有哪些风险提示?
本报告提示需关注银行资产质量变化风险,不良率回升及拨备覆盖率下行显示资产质量仍待企稳,零售不良率预计承压。同时需关注行业竞争加剧风险,中观层面要求规范竞争行为,减少高息揽储、资金空转等行为。此外,宏观环境变化如人口结构、产业变迁等因素也可能影响银行高质量发展进程。
你可能感兴趣
上市银行2026Q3财报综述 何为银行高质量发展?
金融国联民生证券2026-11-05
银行行业专题研究:1H26上市银行财报综述 业绩平稳 分红提升
金融东方财富2026-10-19
银行行业专题研究:3Q26上市银行财报综述:业绩向上,分化加大
金融东方财富2026-11-05
银行业深度综述与拆分|42家上市银行2024&1Q25财报:重定价与债市带来短期压力,持续性如何?
金融中泰证券2025-05-04
如何理解业绩超预期和分化加剧——A股上市银行26Q3财报综述
金融国投证券2026-11-01
银行业深度综述与拆分:42家上市银行1H25财报,环比改善,业绩稳健性强,从顺周期到弱周期
金融中泰证券2025-08-31
银行行业专题研究 1H26上市银行财报综述:业绩平稳,分红提升
金融东方财富2026-10-19
42家A股上市银行2025及2026Q1财报综述:再论核心营收与金市收益
金融国联民生证券2026-05-06
上市银行2022&23Q1财报综述:基本面见底,重估进行时
金融民生证券2023-05-08
上市银行2026H1财报综述:分红提升的宏观思考
金融国联民生证券2026-08-31