猜你想问
1H26上市银行整体业绩表现如何?
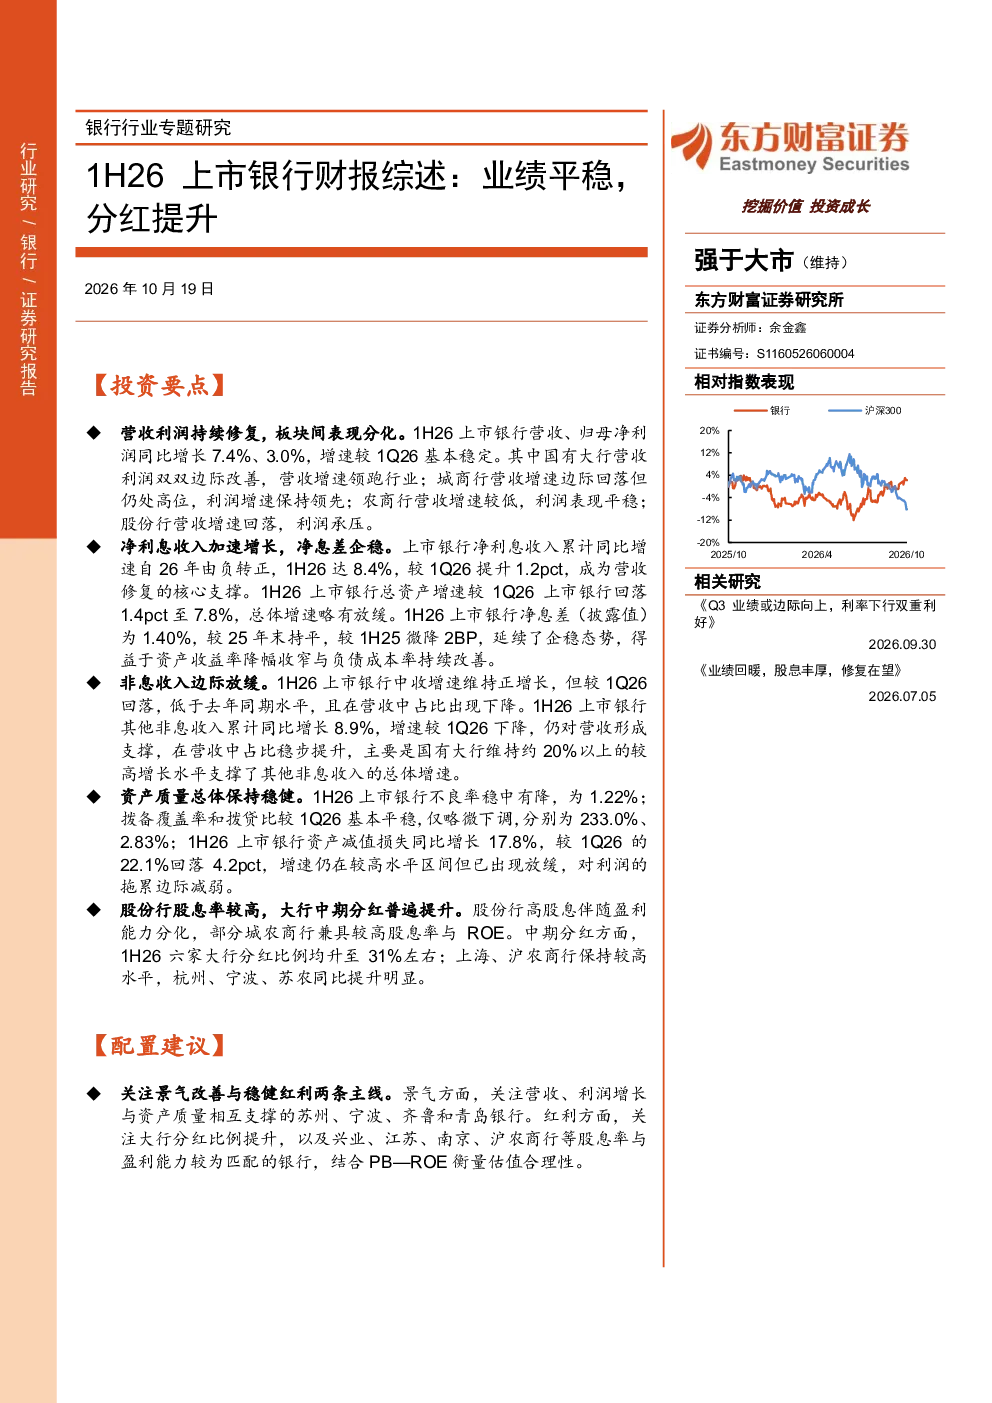
1H26上市银行整体业绩平稳,营收、归母净利润同比增长7.4%、3.0%。国有大行营收利润双双边际改善,城商行营收增速回落但仍处高位,农商行利润表现平稳,股份行营收增速回落,利润承压。净利息收入加速增长,同比增长8.4%,主要得益于净息差企稳和资产规模扩张。非息收入增速放缓至1.1%,低于去年同期,但其他非息收入同比增长8.9%,对营收形成支撑。资产质量总体稳健,不良率稳中有降至1.22%,拨备覆盖率和拨贷比较1Q26基本平稳。
银行行业未来发展趋势是什么?
银行行业未来发展趋势呈现板块分化。国有大行凭借规模优势边际改善,城商行保持较高营收增速,农商行利润平稳,股份行面临营收利润承压。净息差企稳是关键,但宏观经济和信贷需求仍影响息差走势。非息收入需拓展多元化来源,国有大行贡献较大。资产质量总体稳健,但需关注宏观经济修复及信贷需求不及预期带来的风险。
报告重点分析了哪些银行板块?
报告重点分析了上市银行不同板块的表现差异。国有大行营收利润双双边际改善,体现其规模和风控优势;城商行营收增速虽回落但仍处高位,区域特色明显;农商行利润表现平稳,经营稳健;股份行营收增速回落,利润承压,需关注其资产质量和盈利能力。此外,报告还关注了净息差企稳对营收修复的核心支撑作用,以及非息收入的增长潜力。
当前银行市场现状如何判断?
当前银行市场现状表现为整体业绩平稳但板块分化。净利息收入成为营收修复核心支撑,但增速放缓的非息收入需警惕。资产质量总体稳健,不良率稳中有降,但宏观经济和信贷需求的不确定性仍存。大行分红比例提升,部分城农商行兼具较高股息率与ROE,市场对稳健红利的关注度提升。
研报提示了哪些投资风险?
研报提示了宏观经济修复及信贷需求不及预期、净息差继续下行超预期、资产质量及信用成本超预期上行、非息收入波动风险等主要风险。宏观经济修复进程和信贷需求恢复情况将直接影响银行营收和息差表现。净息差下行超预期将压缩利润空间。资产质量和信用成本上升会增加银行经营压力。非息收入波动需关注其可持续性。