猜你想问
这份研报主要讲了什么内容?
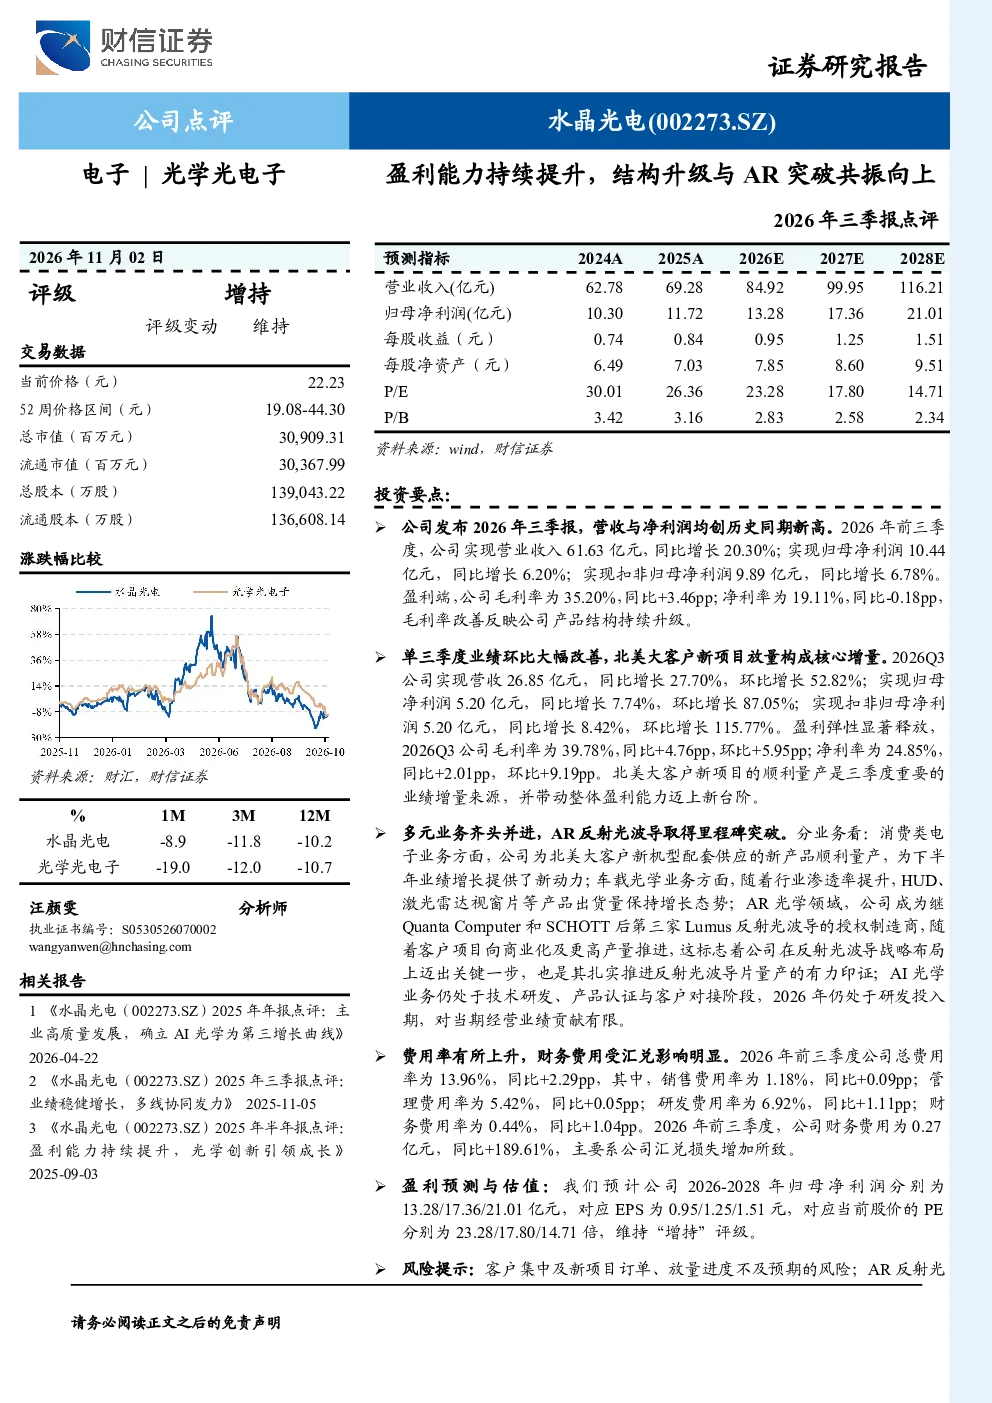
这份研报主要点评了2026年前三季度水晶光电的业绩表现。公司营收与净利润均创历史同期新高,具体数据显示营业收入61.63亿元,同比增长20.30%;归母净利润10.44亿元,同比增长6.20%。毛利率同比提升3.46个百分点至35.20%,反映产品结构持续升级;净利率为19.11%,同比略降0.18个百分点。单三季度业绩环比大幅改善,营收26.85亿元同比增长27.70%,环比增长52.82%;归母净利润5.20亿元同比增长7.74%,环比增长87.05%。新项目的顺利量产是核心增量,推动整体盈利能力提升。
AR光学领域的发展趋势如何?
AR光学领域的发展趋势显示,水晶光电在反射光波导战略布局上取得关键进展,成为继QuantaComputer和SCHOTT后第三家Lumus反射光波导的授权制造商。这一突破标志着公司在AR光学领域的技术实力和市场竞争力的提升,有望受益于AR市场的快速发展。未来,AR光学技术将向更高集成度、更低功耗和更优显示效果的方向发展,水晶光电的反射光波导技术为其在该领域的持续布局奠定了基础。
报告重点分析了哪些业务方向?
报告重点分析了水晶光电的消费类电子、车载光学和AR光学业务。消费类电子业务方面,公司为北美大客户新机型配套的新产品顺利量产,为下半年业绩增长提供动力。车载光学业务方面,HUD、激光雷达视窗片等产品出货量保持增长,显示出公司在车载光学市场的稳定表现。AR光学领域,公司成为Lumus反射光波导的授权制造商,标志着其在AR光学领域的战略布局取得关键进展。AI光学业务仍处于研发阶段,对当期业绩贡献有限。
当前市场对水晶光电的判断是什么?
当前市场对水晶光电的判断显示,公司2026年前三季度业绩表现亮眼,盈利能力持续提升,产品结构持续升级。公司在消费类电子、车载光学和AR光学领域均取得显著进展,特别是在AR光学领域的突破性进展,为其未来增长提供了新的动力。然而,市场也关注到公司费用率有所上升,财务费用受汇兑影响明显,以及客户集中和新项目订单放量进度不及预期的风险。总体来看,水晶光电在多个业务领域展现出良好的发展潜力,但仍需关注潜在的市场风险。
研报中提到了哪些风险提示?
研报中提到了几项主要风险提示。首先,客户集中及新项目订单放量进度不及预期可能影响公司业绩。其次,AR反射光波导及AI光学等新技术研发商业化进度不及预期,可能影响公司未来的增长潜力。此外,汇率波动风险也可能对公司的财务表现产生影响。最后,下游消费电子需求不及预期和行业竞争加剧风险也是公司需要关注的问题。这些风险因素可能对公司未来的业绩和战略布局产生影响,投资者需密切关注。