猜你想问
这份财报的主要内容和亮点是什么?
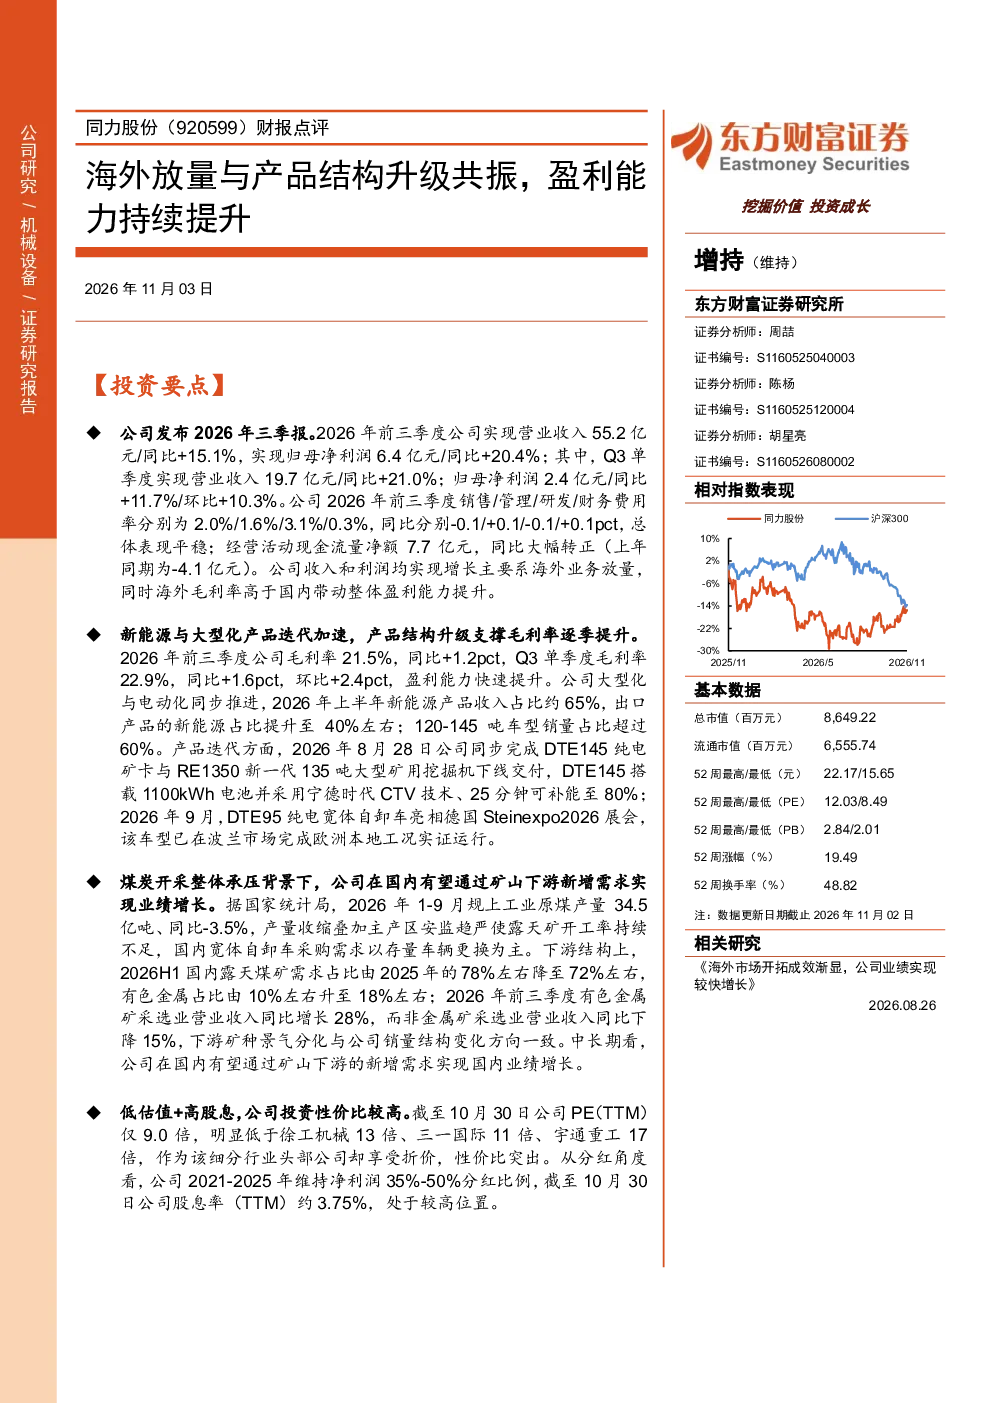
公司2026年前三季度报告显示营业收入55.2亿元(同比+15.1%),归母净利润6.4亿元(同比+20.4%)。海外业务放量是收入利润增长主因,海外毛利率高于国内带动整体盈利能力提升。新能源与大型化产品迭代加速,支撑毛利率提升,2026年前三季度毛利率21.5%(同比+1.2pct)。公司完成DTE145纯电矿卡及RE1350新一代135吨大型矿卡下线,展现了产品升级的成果。
新能源和大型化产品对公司的业绩有何影响?
新能源产品收入占比约65%(上半年),出口产品新能源占比约40%,120-145吨车型销量占比超60%。公司完成DTE145纯电矿卡及RE1350新一代135吨大型矿卡下线,DTE145电池容量1100kWh,25分钟可补能至80%。这些产品迭代加速支撑了毛利率提升,2026年前三季度毛利率达21.5%(同比+1.2pct),Q3单季度毛利率22.9%(同比+1.6pct)。
国内市场面临哪些挑战和机遇?
国内工业原煤产量同比-3.5%,主产区安监趋严致露天矿开工率不足,宽体自卸车采购以存量更换为主。但有色金属矿采选业收入同比增长28%,非金属矿采选业同比下降15%,与公司销量结构变化方向一致。中长期看,公司有望通过矿山下游新增需求实现国内业绩增长。
当前市场对公司的估值如何?
截至10月30日,公司PE(TTM)仅9.0倍,低于行业可比公司,股息率(TTM)约3.75%。调整盈利预测,预计2026-2028年营收分别为72.42/81.56/92.40亿元(同比+13.35%/12.63%/13.29%),归母净利润分别为9.97/11.88/13.99亿元(同比+18.84%/19.12%/17.78%),EPS分别为2.16/2.57/3.03元,对应2026年PE分别为8.56/7.19/6.10倍。
这份研报提示的主要风险有哪些?
研报提示的主要风险包括海外市场下游需求不及预期、海外客户拓展不及预期、竞争格局加剧。这些风险可能影响公司的海外业务拓展和盈利增长,需密切关注市场变化。