猜你想问
东鹏饮料核心业务表现如何?
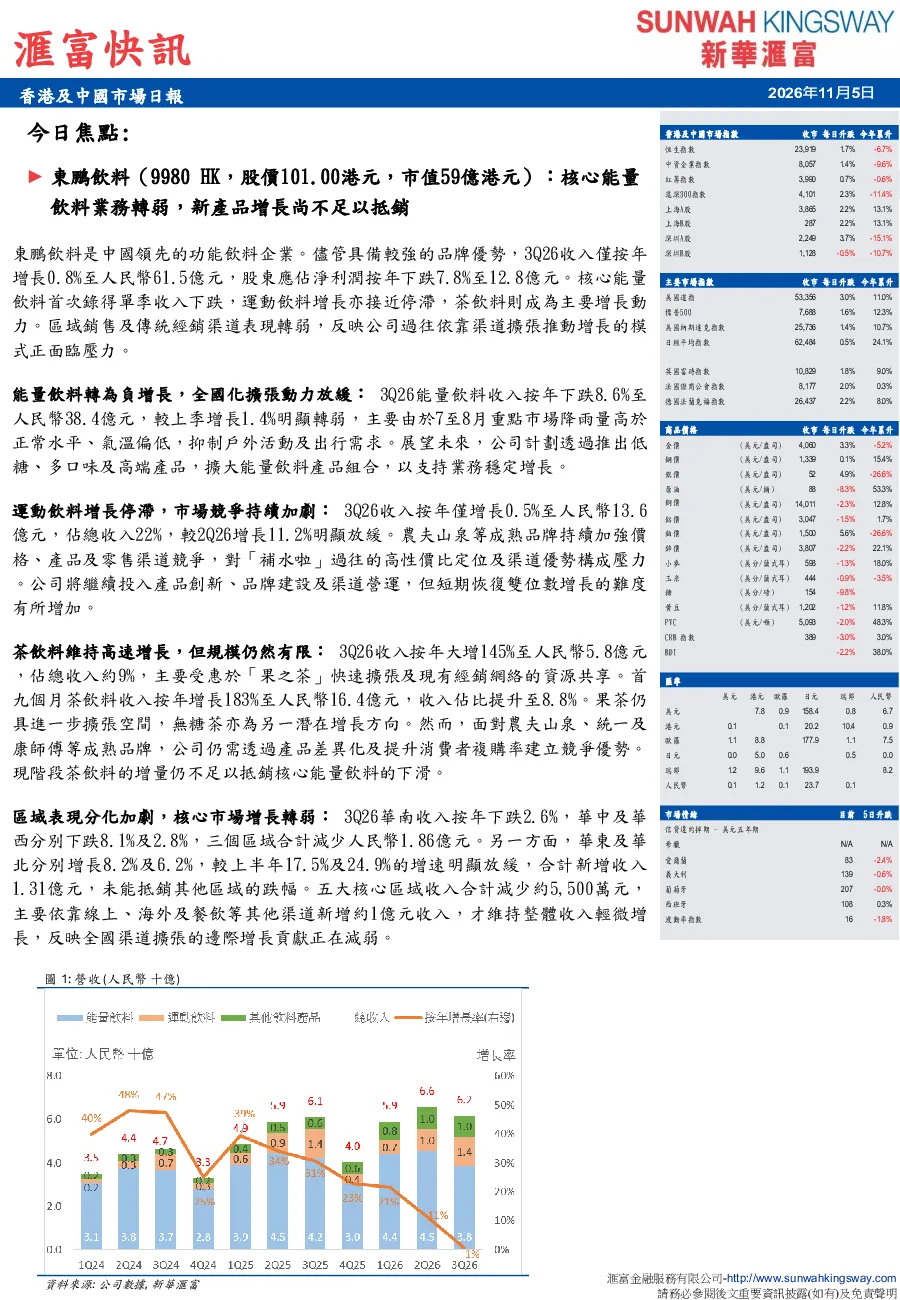
东鹏饮料3Q26整体收入同比增长0.8%至61.5亿人民币,但股东应占净利润同比下跌7.8%至12.8亿人民币。核心业务中,能量饮料首次单季收入下跌8.6%至38.4亿人民币,主要受天气影响户外活动及出行需求;运动饮料增长接近停滞,同比仅增长0.5%至13.6亿人民币,市场竞争加剧;茶饮料高速增长,同比大增145%至5.8亿人民币,主要受“果之茶”快速扩张及现有经销网络资源共享。
东鹏饮料的财务状况有何特点?
东鹏饮料3Q26毛利率为45.7%,同比提升0.5个百分点但按季下降4个百分点,主要受原材料成本上升及渠道折扣增加影响。应付销售返利及折扣余额同比增48%至44.7亿人民币,占滚动12个月收入比重升至19.8%。销售费用率下降1.8个百分点至13.4%,管理费用率上升0.7个百分点至3.3%。财务费用由净收益转净支出4900万人民币。股东应占净利润同比下跌7.8%至12.8亿人民币,主要受去年金融资产公允价值收益高基数影响,扣非净利润同比仅下降1.3%。
东鹏饮料面临哪些挑战?
东鹏饮料面临的主要挑战包括:核心能量饮料业务下滑明显,3Q26收入下跌8.6%,跌幅超出预期;运动饮料和茶饮料均面临品牌及渠道实力雄厚的成熟竞争对手,持续提升市场份额难度较大;华南、华中、华西等核心区域收入下跌,华东、华北增速放缓,五大核心区域收入合计减少约5500万人民币。
东鹏饮料的行业发展趋势如何?
东鹏饮料所在的饮料行业呈现多元化发展趋势,能量饮料受户外活动及出行需求波动影响较大,运动饮料市场竞争激烈,茶饮料则凭借品牌和渠道优势实现高速增长。东鹏饮料通过推出低糖、多口味及高端能量饮料产品组合,以及快速扩张“果之茶”品牌,试图寻找新的增长点,但核心业务仍面临较大压力。
东鹏饮料存在哪些风险?
东鹏饮料的主要风险包括:核心能量饮料业务下滑幅度超出预期,新增长点尚不足以抵消下滑;运动饮料和茶饮料市场竞争加剧,市场份额提升面临挑战;原材料成本上升及渠道折扣增加导致毛利率下降;华南、华中、华西等核心区域收入下滑,区域发展不均衡。