猜你想问
美国中期选举后美股市场表现如何?
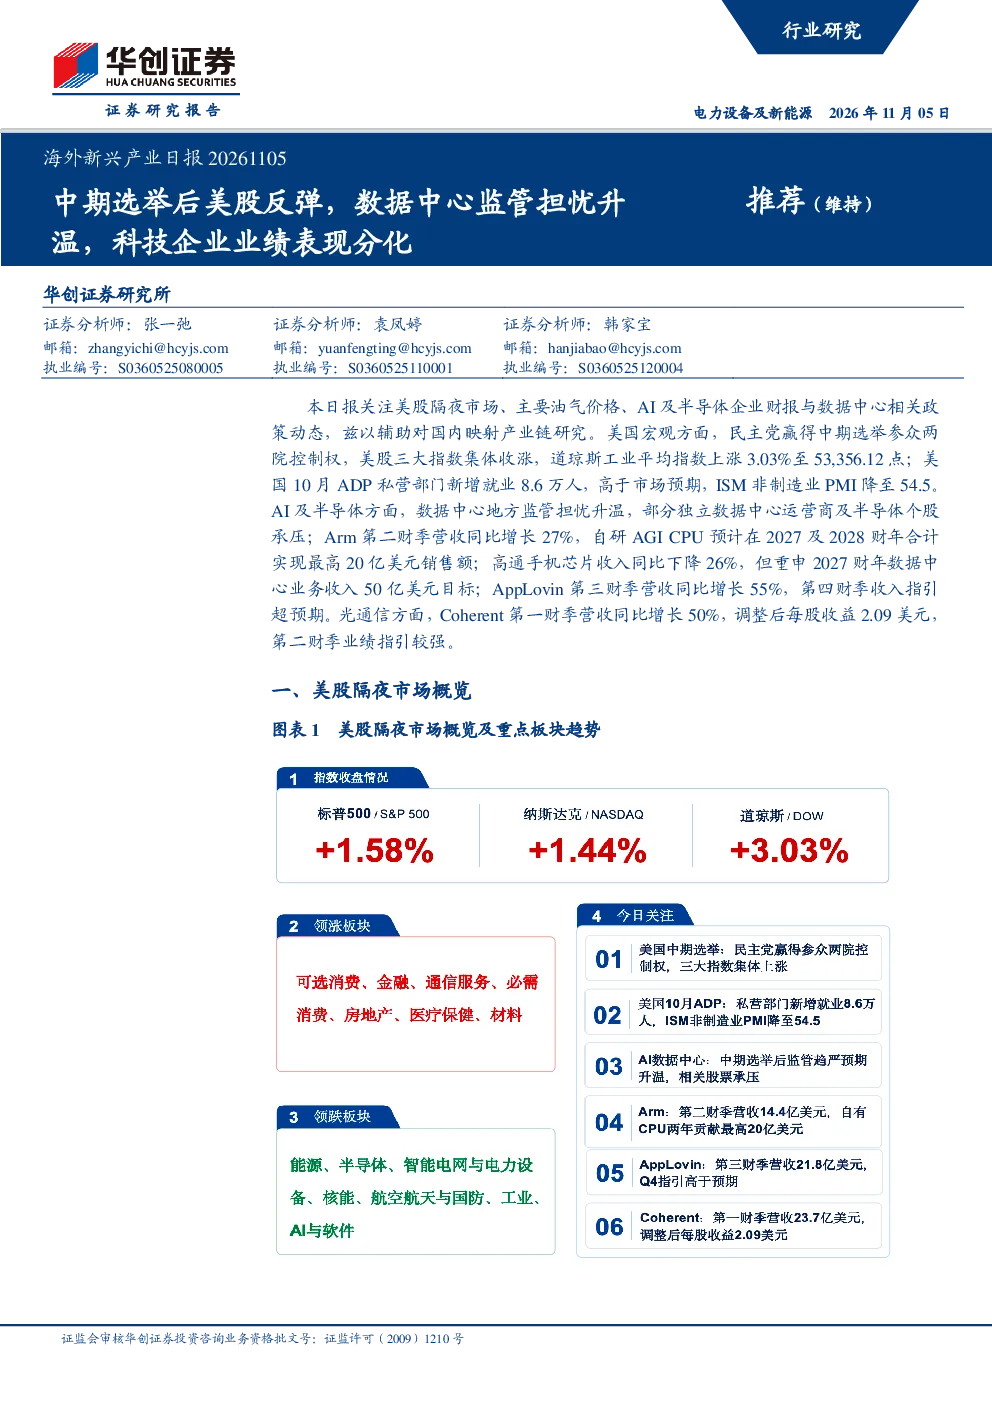
美国民主党赢得中期选举参众两院控制权后,市场风险偏好回升,美股三大指数集体收涨。道琼斯工业平均指数上涨3.03%至53,356.12点,显示市场对选举结果的积极反应。然而,数据中心监管担忧升温,部分独立数据中心运营商及半导体个股承压,约45%的美国规划数据中心扩张容量位于可能实施更严格限制措施的州,对科技企业业绩造成分化影响。美国10月ADP私营部门新增就业8.6万人,高于市场预期,但ISM非制造业PMI降至54.5,暗示就业及服务业景气可能走弱。
AI及半导体行业发展趋势如何?
AI及半导体行业在数据中心监管政策不确定性增加的背景下,部分企业承压,但Arm、高通等公司业绩超预期,展现行业韧性。Arm第二财季营收同比增长27%至14.4亿美元,预计2027—2028财年自研AGI CPU合计贡献最高20亿美元,显示其在AI芯片领域的领先地位。高通第四财季营收同比下降8%至103.2亿美元,但重申2027财年数据中心业务收入50亿美元目标,表明其持续加码数据中心投入。AppLovin第三财季营收同比增长55%至21.8亿美元,第四财季收入指引超预期,反映AI应用商业化进程加速。Coherent第一财季营收同比增长50%至23.7亿美元,预计2027年营收增长超过60%,其业绩强劲得益于AI数据中心由铜连接向光连接迁移趋势,带动带宽及能效需求提升。
本报告重点分析了哪些方向?
本报告重点分析了美国中期选举后美股市场表现、数据中心监管政策对科技企业业绩的影响、AI及半导体行业发展趋势,以及光通信领域AI数据中心连接技术变革。报告指出,数据中心监管担忧升温是当前科技行业的主要风险,约45%的美国规划数据中心扩张容量位于可能实施更严格限制措施的州,部分独立数据中心运营商及半导体个股承压。同时,Arm、高通等公司在AI芯片领域表现亮眼,预计其自研AGI CPU将贡献显著收入,AI应用商业化进展受关注。光通信领域,Coherent业绩强劲,AI数据中心由铜连接向光连接迁移趋势将带动带宽及能效需求提升,为行业带来增长机遇。
当前市场现状如何判断?
当前市场现状呈现美股反弹与数据中心监管担忧并存的分化态势。美国中期选举后,市场风险偏好回升,美股三大指数集体收涨,但数据中心监管政策不确定性增加,对科技企业业绩造成分化影响。美国10月ADP私营部门新增就业8.6万人,高于市场预期,显示就业市场仍具韧性,但ISM非制造业PMI降至54.5,暗示就业及服务业景气可能走弱。AI及半导体领域,部分企业承压,但Arm、高通等公司业绩超预期,展现行业韧性。光通信领域,Coherent业绩强劲,AI数据中心由铜连接向光连接迁移趋势将带动带宽及能效需求提升。整体而言,市场在风险与机遇中寻求平衡,投资者需关注数据中心监管政策动向及AI应用商业化进展。
本报告提示哪些风险?
本报告提示以下主要风险:数据中心监管趋严及项目建设延期风险,部分独立数据中心运营商及半导体个股承压,约45%的美国规划数据中心扩张容量位于可能实施更严格限制措施的州,可能影响行业投资回报。美国就业及服务业景气走弱风险,ISM非制造业PMI降至54.5,暗示就业及服务业景气可能走弱,可能拖累消费及经济活动。AI基础设施投资回报不及预期风险,AI技术发展迅速,但商业化落地仍需时日,投资回报存在不确定性。投资者需密切关注相关政策变化及行业发展趋势,谨慎评估投资风险。