猜你想问
Texas Sun 2026年三季度电话会的主要内容有哪些?
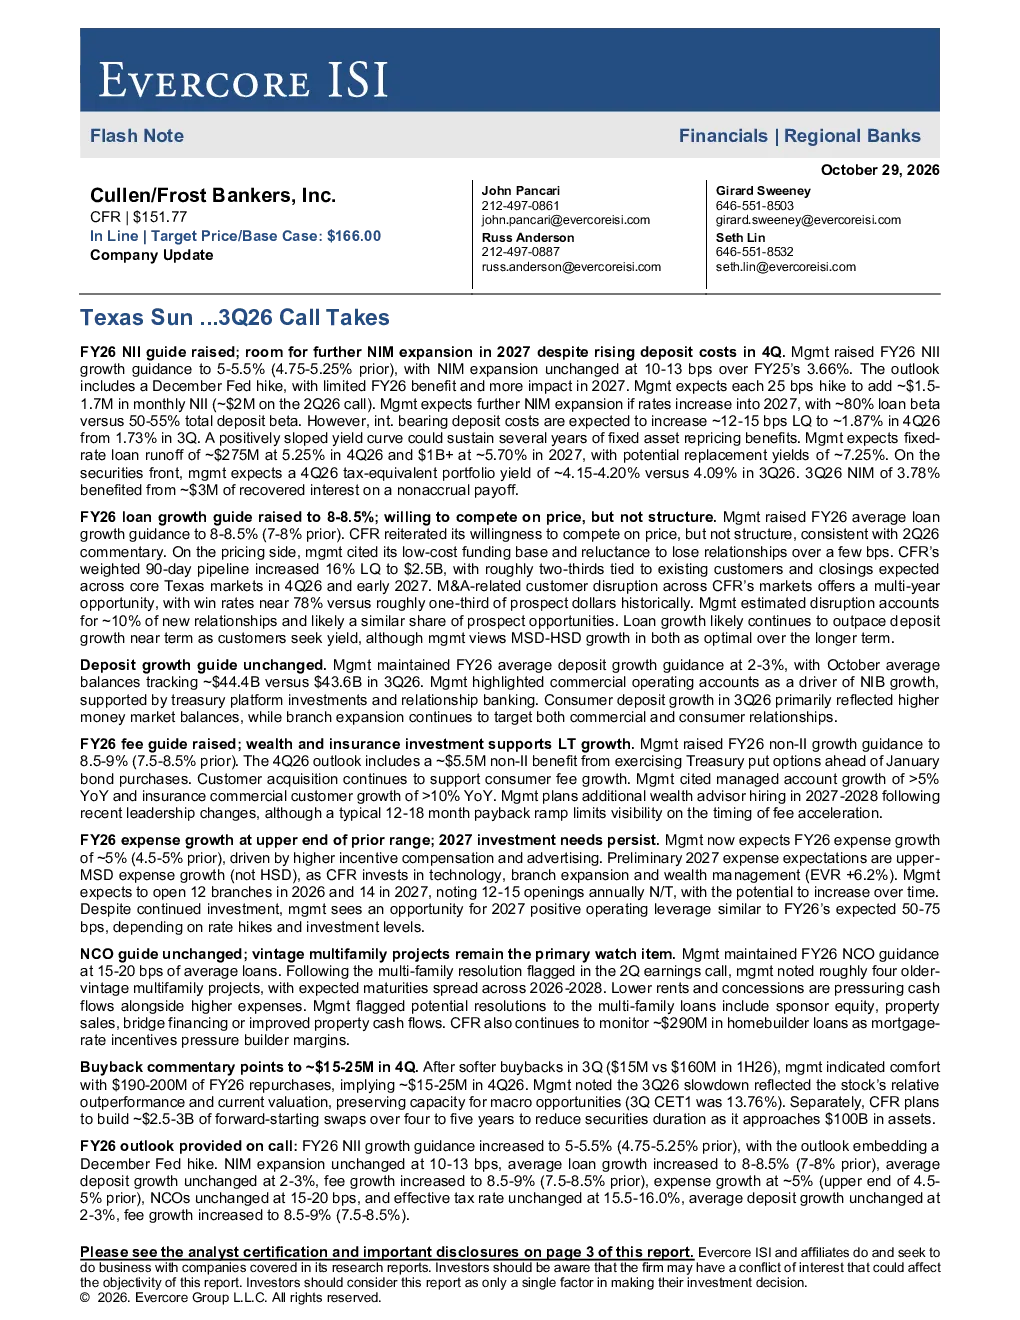
Texas Sun在2026年三季度电话会中透露了多项关键财务指引。预计2026年净利息收入(NII)增长5-5.5%,净息差(NIM)扩张10-13个基点,平均贷款增长8-8.5%,平均存款增长2-3%,非利息收入增长8.5-9%,运营费用增长约5%。公司对2027年的NIM扩张持乐观态度,预计固定利率贷款的流失将带来约7.25%的潜在替换收益率。贷款增长策略上,Texas Sun表示愿意在价格上竞争但不会在结构上妥协,预计2026年加权90天管道增加16%至25亿美元。存款方面,维持2026年平均存款增长2-3%的指引,10月份平均余额约为444亿美元。非利息收入预计增长8.5-9%,其中第四季度将获得约5500万美元,主要来自债券期权行使。费用增长约5%,主要受激励补偿和广告支出增加影响。不良贷款率维持在15-20个基点,重点关注多户型项目的风险。公司计划在2026年回购1.9-2亿美元股票,第四季度回购1500-2500万美元。未来4-5年内建立25-30亿美元的远期启动掉期以降低证券久期。
地区性银行板块2026年的发展趋势如何?
地区性银行板块在2026年展现出稳健的发展态势。根据Texas Sun的指引,净息差(NIM)预计扩张10-13个基点,这得益于固定利率贷款的流失带来的潜在替换收益率。同时,非利息收入增长8.5-9%,主要来自债券期权行使,显示银行在多元化收入来源上的努力。贷款增长策略上,银行表示愿意在价格上竞争,但坚持在结构上不妥协,预计加权90天管道增加16%至25亿美元,表明银行在保持贷款增长的同时注重资产质量。存款增长方面,维持2-3%的平均存款增长指引,显示银行在负债端管理的稳健性。运营费用增长约5%,主要受激励补偿和广告支出增加影响,反映了银行在人力资源和市场推广上的持续投入。不良贷款率维持在15-20个基点,银行重点关注多户型项目的风险,显示出对潜在风险的警惕性。总体来看,地区性银行板块在2026年展现出平衡增长和风险管理的态势。
Texas Sun报告中的重点分析方向是什么?
Texas Sun报告中的重点分析方向主要集中在财务表现和战略布局上。首先,报告详细分析了2026年的财务指引,包括净利息收入(NII)增长5-5.5%,净息差(NIM)扩张10-13个基点,平均贷款增长8-8.5%,平均存款增长2-3%,非利息收入增长8.5-9%,运营费用增长约5%。这些数据反映了银行在收入和成本端的稳健表现。其次,报告强调了贷款增长策略,银行表示愿意在价格上竞争但不会在结构上让步,预计加权90天管道增加16%至25亿美元,显示出银行在贷款业务上的积极拓展。此外,报告还分析了存款增长情况,维持2026年平均存款增长2-3%的指引,10月份平均余额约为444亿美元,表明银行在负债端管理的有效性。非利息收入方面,报告指出预计增长8.5-9%,其中第四季度将获得约5500万美元,主要来自债券期权行使,显示出银行在多元化收入来源上的努力。最后,报告还分析了不良贷款率,维持在15-20个基点,重点关注多户型项目的风险,反映了银行对潜在风险的警惕性。总体来看,Texas Sun报告重点分析了财务表现、贷款增长策略、存款增长情况、非利息收入增长以及不良贷款风险,展现了银行在多个维度的稳健发展。
当前市场对地区性银行板块的现状如何判断?
当前市场对地区性银行板块的现状判断是积极且谨慎的。从Texas Sun的指引来看,净息差(NIM)预计扩张10-13个基点,这表明市场对银行在利率环境下的风险管理能力持乐观态度。同时,非利息收入增长8.5-9%,主要来自债券期权行使,显示出市场对银行多元化收入来源的认可。贷款增长策略上,银行表示愿意在价格上竞争但不会在结构上让步,预计加权90天管道增加16%至25亿美元,这表明市场对银行在保持贷款增长的同时注重资产质量的策略持肯定态度。存款增长方面,维持2-3%的平均存款增长指引,显示市场对银行在负债端管理的稳健性有信心。不良贷款率维持在15-20个基点,银行重点关注多户型项目的风险,这表明市场对银行在风险控制方面的谨慎态度。总体来看,市场对地区性银行板块的现状判断是积极且谨慎的,既认可银行的稳健表现,也关注其潜在的风险。
Texas Sun报告中的风险提示有哪些?
Texas Sun报告中的风险提示主要集中在不良贷款和市场竞争两个方面。首先,报告指出不良贷款率维持在15-20个基点,重点关注多户型项目的风险。这表明银行在资产质量方面面临一定的压力,需要密切关注多户型项目的风险变化。其次,报告在贷款增长策略上提到银行表示愿意在价格上竞争但不会在结构上让步,这表明银行在市场竞争中面临一定的挑战,需要平衡价格竞争和资产质量之间的关系。此外,报告还提到运营费用增长约5%,主要受激励补偿和广告支出增加影响,这表明银行在运营成本方面面临一定的压力,需要控制费用增长。总体来看,Texas Sun报告中的风险提示主要集中在不良贷款、市场竞争和运营成本三个方面,银行需要密切关注这些风险并采取相应的措施进行管理。