猜你想问
这份研报的核心内容是什么?
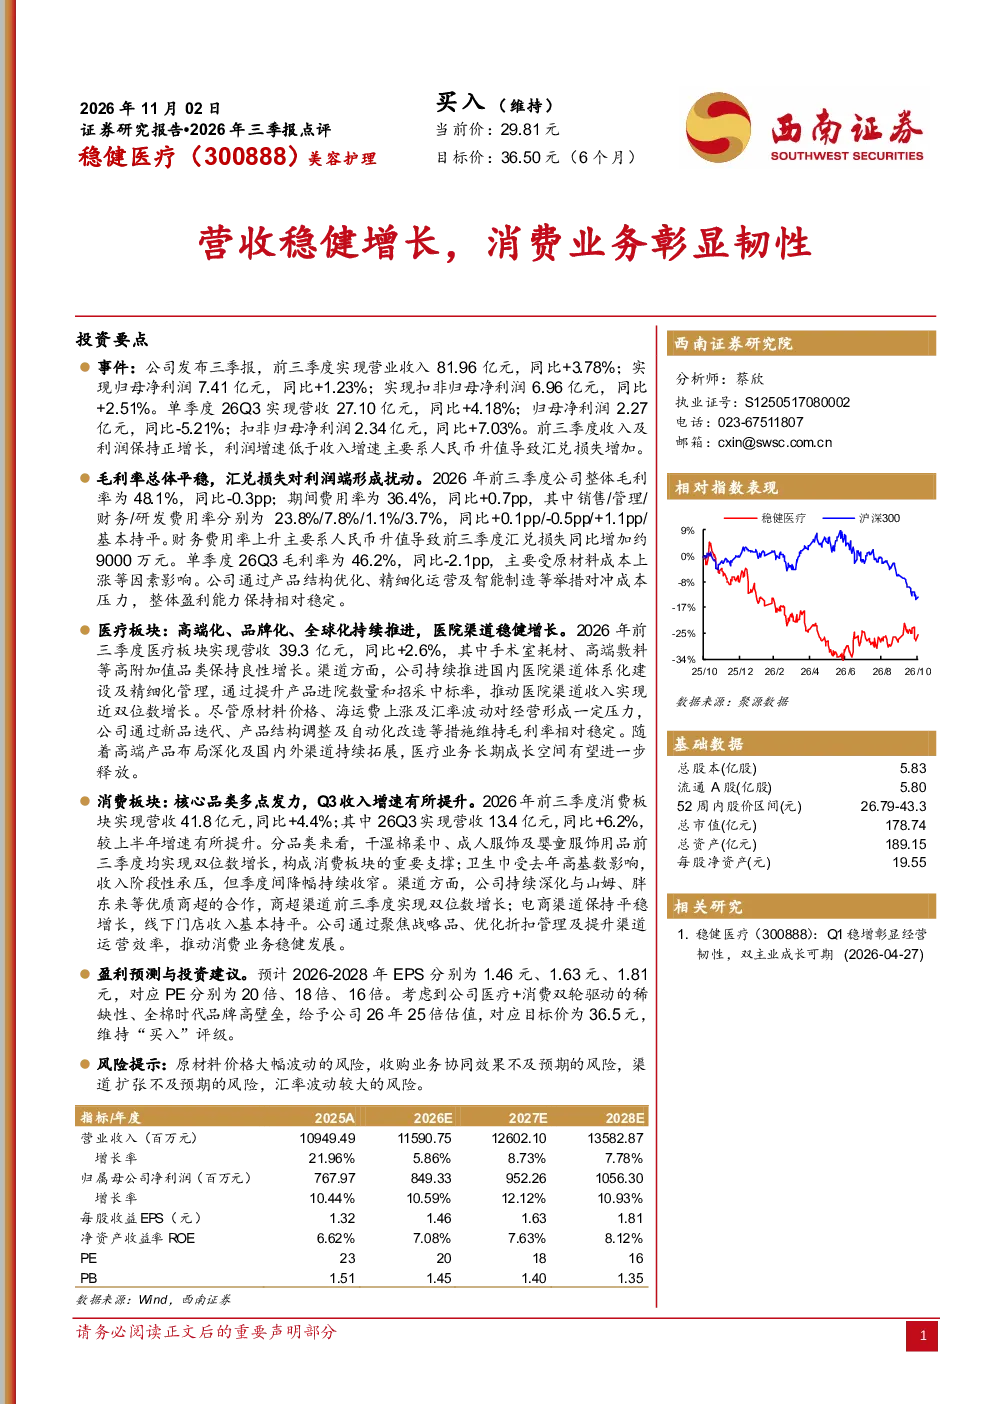
这份研报主要点评了2026年前三季度公司营收稳健增长,整体毛利率为48.1%,同比-0.3pp;期间费用率为36.4%,同比+0.7pp。医疗板块实现营收39.3亿元,同比+2.6%,消费板块实现营收41.8亿元,同比+4.4%。报告还分析了医疗板块高附加值品类增长和消费板块各品类双位数增长情况,以及商超渠道和电商渠道表现。
医疗和消费赛道的发展趋势如何?
医疗板块中,高附加值品类如手术室耗材、高端敷料保持良性增长,医院渠道收入近双位数增长。消费板块中,干湿棉柔巾、成人服饰及婴童服饰用品均实现双位数增长,商超渠道前三季度双位数增长。整体来看,医疗和消费板块均展现出较强的增长韧性,未来有望持续受益于市场需求和产品创新。
研报重点分析了哪些方向?
研报重点分析了公司整体业绩表现,特别是营收和毛利率的变化情况。同时,对医疗板块和消费板块分别进行了详细分析,包括各板块营收增长情况、主要产品表现、渠道发展等。此外,报告还预测了公司未来几年的EPS和PE,并给出了相应的估值和评级。
当前市场对这类公司的判断是怎样的?
当前市场对稳健医疗这类兼具医疗和消费业务的公司持积极态度。医疗板块的稳定增长和消费板块的高增长为公司提供了双轮驱动,展现出较强的市场竞争力。同时,公司全棉时代品牌具有较高的品牌壁垒,进一步增强了市场地位。
研报提到了哪些风险提示?
研报提示了原材料价格波动、收购协同效果、渠道扩张不及预期、汇率波动等风险。原材料价格波动可能影响公司毛利率,收购协同效果需要时间验证,渠道扩张若不及预期则可能影响收入增长,汇率波动则可能带来汇兑损失。这些风险需要公司密切关注和管理。
你可能感兴趣
2026年三季报点评:营收稳健增长,消费业务彰显韧性
机械设备西南证券2026-11-02
计算机行业点评报告:苹果:服务业务驱动营收稳健增长,全球市场表现分化凸显韧性
信息技术华鑫证券2025-11-24
海澜之家2026年三季报点评:营收稳健增长,团购降幅收窄
国金证券2026-10-30
2026年三季报点评:营收稳健增长,高端化和全球化建设有序推进
财信证券2026-11-02
2026年三季报点评:营收稳健增长,血压血脂管线进入兑现期
医药生物东吴证券2026-10-30
菜百股份2026年三季报点评:营收稳健增长,金价波动压制盈利
国联民生证券2026-10-31
2026年三季报点评:营收稳健增长,研发投入及汇兑影响短期盈利
机械设备西南证券2026-10-30
2026年三季报点评:营收稳健增长,出口退税+汇率波动影响下盈利承压
东吴证券2026-10-29
2026年三季报业绩点评报告:营收稳健增长,AI方案相关签约放量
信息技术华龙证券2026-11-01
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30