猜你想问
这份研报的核心内容是什么?
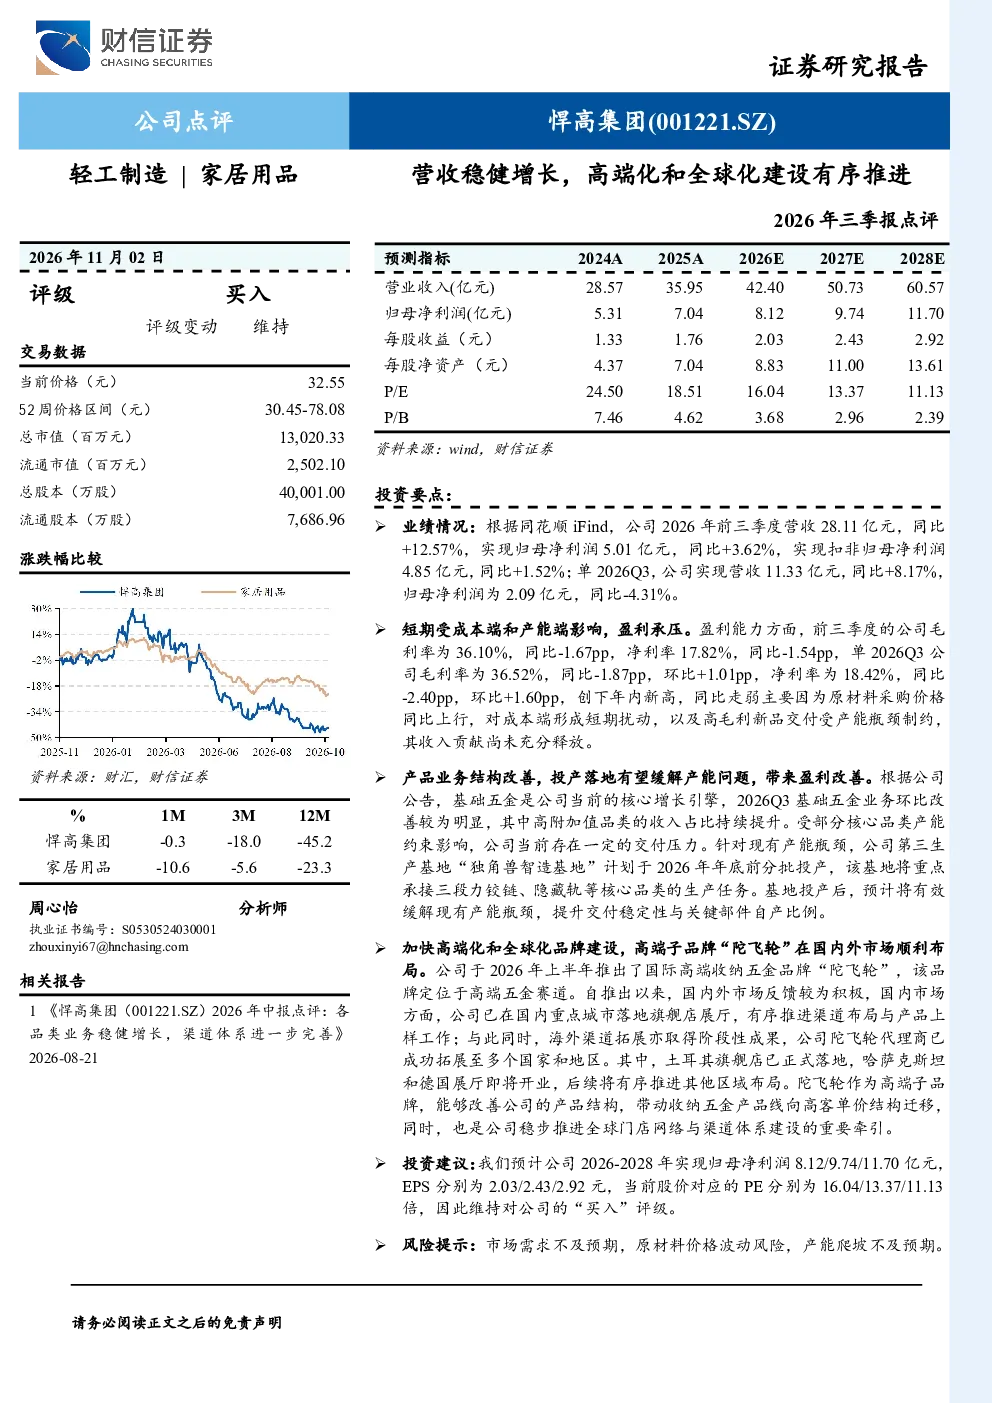
公司2026年前三季度营收28.11亿元,同比+12.57%,归母净利润5.01亿元,同比+3.62%。单Q3营收11.33亿元,同比+8.17%,归母净利润2.09亿元,同比-4.31%。毛利率36.10%(同比-1.67pp),净利率17.82%(同比-1.54pp),Q3毛利率36.52%,净利率18.42%,同比走弱主要因原材料价格上涨及产能瓶颈制约高毛利新品交付。
当前五金行业的发展趋势如何?
公司基础五金业务Q3环比改善明显,高附加值品类占比提升,但部分核心品类因产能约束存在交付压力。公司计划2026年底前分批投产“独角兽智造基地”,承接三段力铰链、隐藏轨等核心品类生产。高端子品牌“陀飞轮”已在国内重点城市落地旗舰店,海外渠道拓展至多个国家和地区,推动产品结构升级及全球化布局。
研报主要分析了哪些方面?
报告重点分析了公司营收增长情况、盈利能力变化、产能瓶颈问题及缓解措施、高端化布局进展、全球化渠道拓展策略。Q3净利率同比下滑但环比创新高,反映成本压力缓解。公司计划通过“独角兽智造基地”和高端品牌“陀飞轮”推进产品结构升级。
目前市场对悍高集团有何判断?
公司短期盈利承压,主要受原材料成本上升及产能限制影响。但基础五金业务环比改善,高附加值品类占比提升。公司正积极通过产能扩张和高端化布局应对挑战,计划2026年底前投产新基地,缓解瓶颈问题。
研报提示了哪些风险?
报告提示的主要风险包括市场需求不及预期、原材料价格波动、产能爬坡不及预期。这些因素可能影响公司盈利能力和业绩达成。公司需密切关注市场变化,优化成本结构,确保产能按计划释放。
你可能感兴趣
华阳股份(600348.SH)2026年三季报点评:26Q3煤炭销量环比降幅收窄,建设矿井有序推进
国联民生证券2026-10-29
2026年三季报点评:营收稳健增长,平台化布局持续深化
东吴证券2026-10-31
公司2024年业绩预告点评:预告全年营收同比增长,G8.6 AMOLED量产建设、重大资产重组有序推进
电子设备东兴证券2025-02-13
杰华特(688141)2026年三季报点评:营收逐季加速,Q3毛利率显著修复,计算与汽车高端产品持续推进
华创证券2026-11-01
2017半年报点评:营收实现稳健增长,积极推进全球化战略
家用电器东兴证券2017-08-31
25H1营收稳健增长,全球化布局加速推进-2025年半年报点评
西部证券2025-08-31
2026年Q2营收稳健增长,新品放量与平台化布局持续推进
华安证券2026-09-30
2024年报&25年一季报点评:营收稳健增长,看好新市场&高端化&AI多重成长
信息技术东吴证券2025-04-29
23年报点评:营收稳健增长,高端化助力数控系统板块盈利提升
机械设备华安证券2024-03-27
泛IoT业务高增驱动业绩稳健增长,手机高端化持续推进——舜宇光学科技2026年中报点评
华创证券2026-09-09