猜你想问
鼎捷数智2026年三季报核心内容是什么?
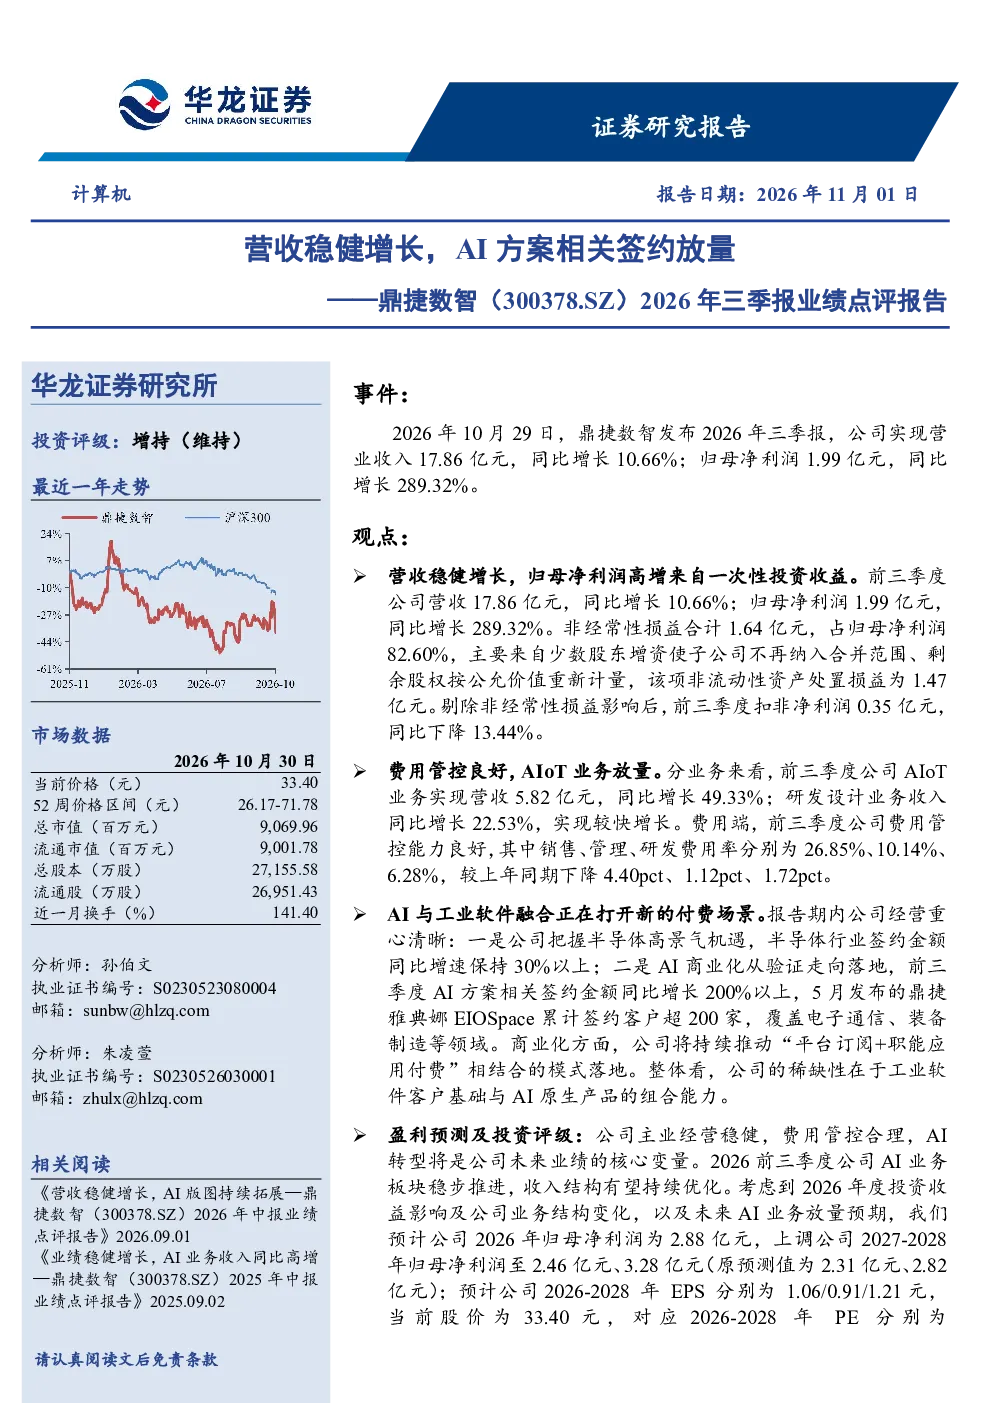
鼎捷数智2026年三季报显示营收稳健增长,主要来自AI方案相关签约放量。归母净利润高增主要来自一次性投资收益,AIoT业务收入同比增长49.33%,达到5.82亿元。公司费用管控良好,销售、管理和研发费用率均较上年同期下降。AI与工业软件融合打开了新的付费场景,推动平台订阅+职能应用付费模式落地。
AIoT赛道发展趋势如何?
AIoT赛道正经历快速发展,鼎捷数智的AIoT业务收入同比增长49.33%,达到5.82亿元,显示行业增长潜力。半导体行业签约金额同比增速保持30%以上,表明AI技术在工业领域的应用需求持续提升。行业趋势包括技术融合创新、订阅制模式普及以及客户对智能化解决方案的需求增加。
报告重点分析了鼎捷数智的哪些方面?
报告重点分析了鼎捷数智的营收增长驱动因素、AI转型进展及费用管控情况。公司营收同比增长10.66%,达17.86亿元,AI方案相关签约金额同比增长200%以上。报告强调AI与工业软件的融合是未来增长关键,同时关注半导体行业等细分市场的表现,以及平台订阅+职能应用付费模式的落地效果。
当前市场对鼎捷数智的判断是什么?
市场对鼎捷数智的判断显示公司主业经营稳健,AI转型是未来业绩核心变量。公司费用管控合理,非经常性损益占归母净利润82.60%,扣非净利润同比下降13.44%。预计2026-2028年归母净利润分别为2.88亿元、2.46亿元、3.28亿元,EPS分别为1.06/0.91/1.21元,对应PE分别为31.5/36.8/27.6倍,维持“增持”评级。
研报提示了哪些风险?
研报提示的风险包括AI产品推广不及预期、毛利率不及预期、市场竞争加剧、技术迭代不及预期、宏观经济不及预期。AI产品推广效果直接影响公司转型进程,毛利率波动可能影响盈利能力,市场竞争加剧可能压缩利润空间,技术迭代缓慢则可能错失发展机遇,宏观经济下行则可能影响整体需求。
你可能感兴趣
2026年中报业绩点评报告:营收稳健增长,AI版图持续拓展
信息技术华龙证券2026-08-31
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30
2026H1业绩点评报告:营收稳健增长,速冻加速放量
食品饮料万联证券2026-09-01
公司发布2024年三季报。2023Q1-Q3,公司营收:新能源业务放量,Q3业绩稳健增长
机械设备民生证券2024-10-30
2026年三季报业绩点评报告:营收同比增长58%,国产算力龙头加速兑现
华龙证券2026-10-21
海澜之家2026年三季报点评:营收稳健增长,团购降幅收窄
国金证券2026-10-30
凌云光2026年三季报点评 营收稳健增长 Q3毛利率提升 研发
未知机构2026-10-30
2026年三季报点评:营收稳健增长,血压血脂管线进入兑现期
医药生物东吴证券2026-10-30
菜百股份2026年三季报点评:营收稳健增长,金价波动压制盈利
国联民生证券2026-10-31
2026年三季报点评:营收稳健增长,出口退税+汇率波动影响下盈利承压
东吴证券2026-10-29