猜你想问
信立泰2026年前三季度营收利润增长情况如何?
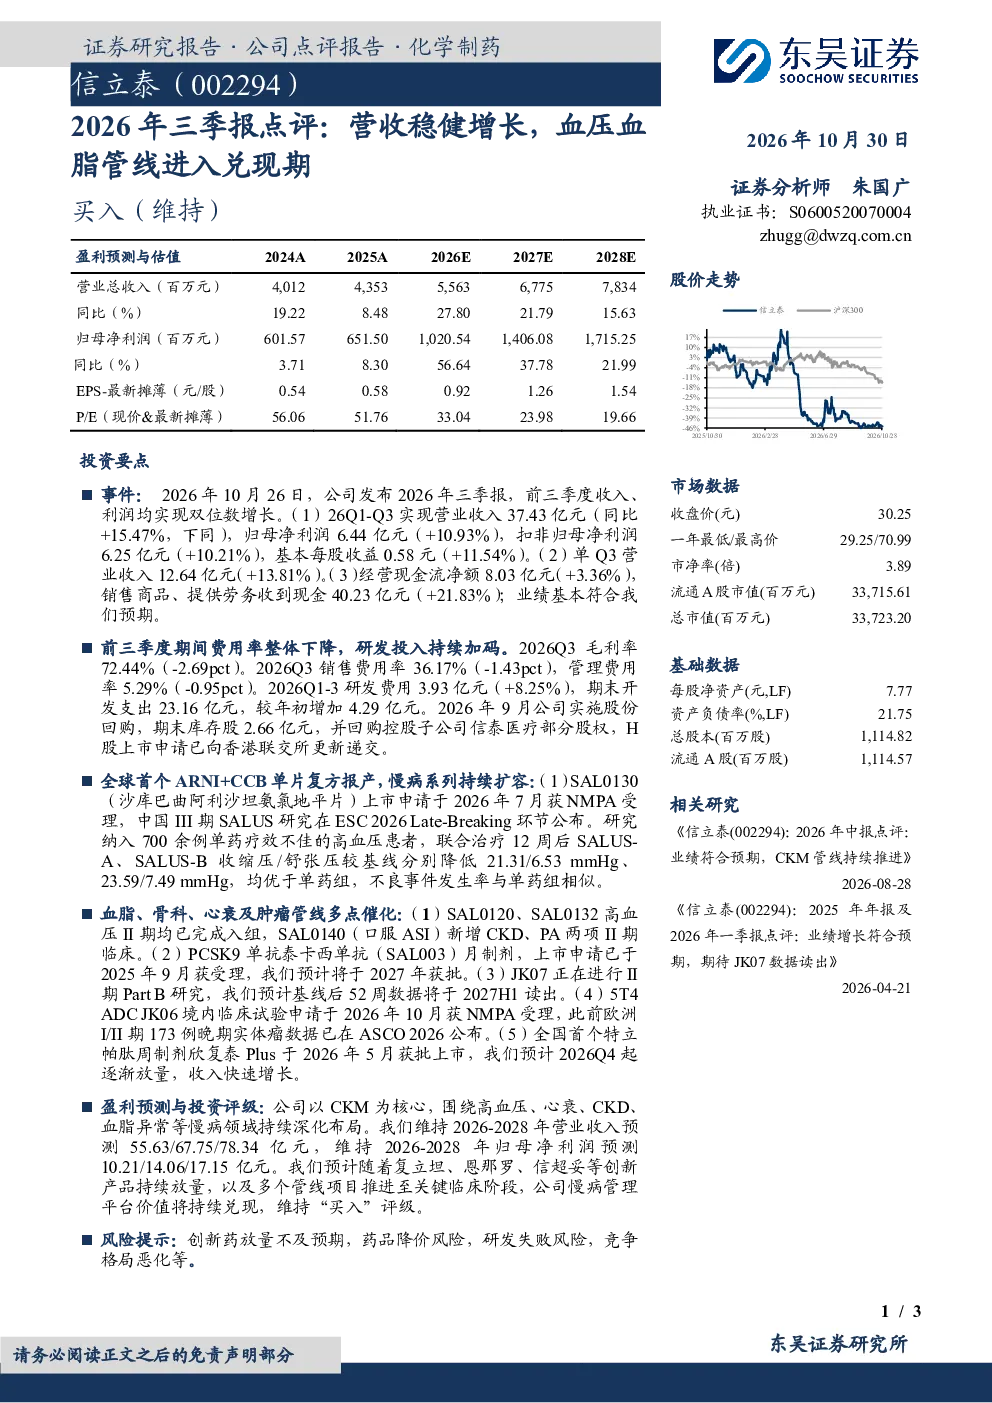
信立泰2026年前三季度实现营业收入37.43亿元,同比增长15.47%;归母净利润6.44亿元,同比增长10.93%。期间费用率整体下降,研发投入持续加码,期末开发支出较年初增加4.29亿元。血压血脂管线进入兑现期,慢病系列持续扩容,血脂、骨科、心衰及肿瘤管线多点催化,创新产品持续放量推动慢病管理平台价值提升。
医药生物行业慢病管理赛道发展趋势如何?
医药生物行业慢病管理赛道发展趋势向好,创新药企通过持续研发投入和管线布局,推动慢病治疗方案的升级。血压血脂管理是重点方向,联合用药方案效果优于单药治疗,口服ASI等创新药物拓展治疗领域。同时,特立帕肽等已有产品的剂型优化和放量也为行业带来增长动力,未来慢病管理平台价值将持续提升。
信立泰报告重点分析了哪些方向?
信立泰报告重点分析了公司营收利润增长情况、期间费用率变化、研发投入及管线进展。血压血脂管线是核心分析方向,SAL0130上市申请获NMPA受理,III期SALUS研究显示联合治疗优势,SAL0120、SAL0132高血压II期完成入组。此外,PCSK9单抗、5T4ADC等创新药物进展及特立帕肽周制剂获批上市也受到关注,多个管线项目多点催化。
当前医药生物行业市场现状如何?
当前医药生物行业市场现状呈现创新药企加速放量趋势,慢病管理领域竞争激烈但机会并存。信立泰等领先企业通过持续研发投入和管线布局,在血压血脂、血脂、骨科、心衰及肿瘤等领域取得进展。同时,药品降价风险和研发失败风险并存,企业需平衡创新与市场压力。行业整体向慢病管理平台化发展,创新产品成为关键增长点。
信立泰研报提示了哪些风险?
信立泰研报提示的主要风险包括创新药放量不及预期、药品降价风险、研发失败风险及竞争格局恶化。创新药从临床到市场放量存在不确定性,药品集中采购和医保控费可能影响产品定价。研发管线存在失败可能,若关键项目未能成功,将影响公司长期发展。此外,行业竞争加剧也可能导致市场份额变化,需关注竞争格局演变。