猜你想问
这份研报主要分析了什么内容?
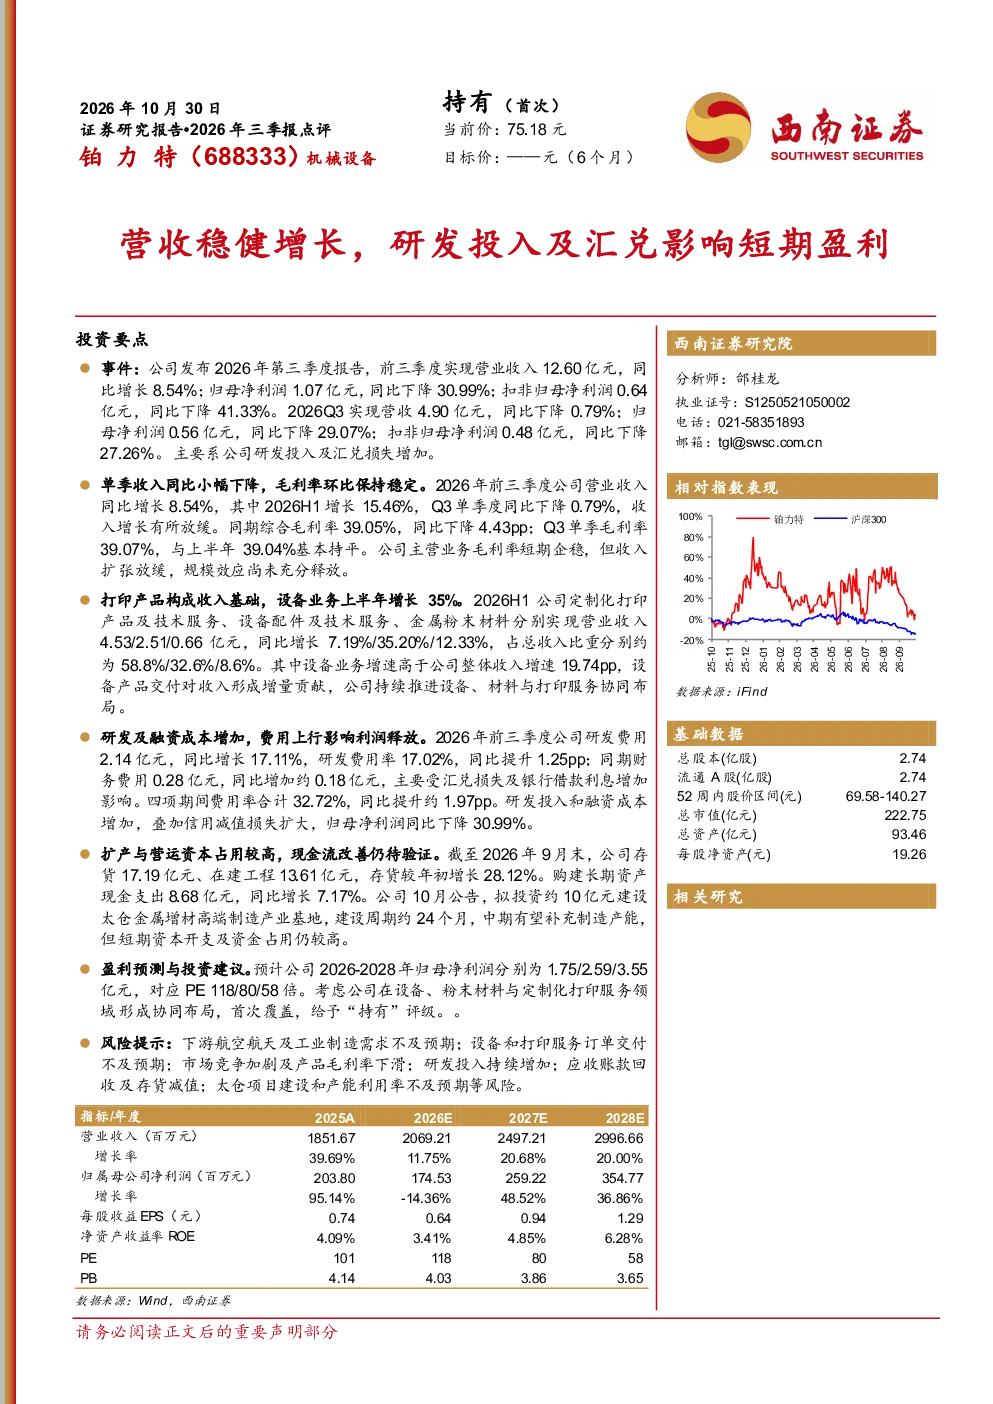
这份研报主要分析了2026年前三季度营收增长8.54%但净利润下降30.99%的原因,包括研发投入增加、汇兑损失及信用减值扩大影响。报告指出设备业务增长35%是收入增长主要驱动力,公司股权结构稳定,产品覆盖PBF-LB/M和DED-LB/M等工艺,满足多元应用场景需求。境内市场贡献主要收入,海外市场占比有限。综合毛利率回落,单季度盈利趋于稳定,研发及财务费用率上行,营运资本占用需关注。公司拟投资10亿元建设太仓产业基地,中期补充产能,短期资本开支及资金占用仍高。预计2026-2028年归母净利润分别为1.75/2.59/3.55亿元,对应PE 118/80/58倍,首次覆盖给予“持有”评级。
金属3D打印行业发展趋势如何?
金属3D打印行业发展趋势向好,报告显示该行业设备业务上半年增长35%,成为收入增长主要驱动力。公司产品与技术体系覆盖PBF-LB/M和DED-LB/M等工艺,满足多元应用场景需求,表明技术路线多元化是行业趋势。境内市场贡献主要收入,海外市场拓展取得一定成效但占比仍相对有限,反映市场拓展是行业普遍策略。不过综合毛利率回落,研发及财务费用率上行,营运资本占用需关注,提示行业竞争加剧和成本压力。
研报重点分析了哪些方面?
研报重点分析了公司业务结构,包括金属3D打印设备、定制化打印产品及金属粉末材料,其中设备业务增长35%是收入增长核心。报告还分析了公司股权结构稳定,创始团队保持控制地位,产品与技术体系覆盖PBF-LB/M和DED-LB/M等工艺,满足多元应用场景需求。此外,报告关注了境内市场贡献主要收入,海外市场占比有限的问题,以及拟投资10亿元建设太仓产业基地的产能补充计划。
当前市场对金属3D打印行业的现状如何?
当前市场对金属3D打印行业呈现分化态势,报告显示设备业务增长35%成为收入增长主要驱动力,表明高端设备需求旺盛。但归母净利润同比下降30.99%,主要受研发投入增加、汇兑损失及信用减值扩大影响,反映行业整体盈利能力承压。公司境内市场贡献主要收入,海外市场拓展取得一定成效但占比仍相对有限,显示市场集中度较高。综合毛利率回落,研发及财务费用率上行,营运资本占用需关注,提示行业竞争加剧和成本压力。
研报提示了哪些主要风险?
研报提示了以下主要风险:下游需求波动可能影响订单交付,市场竞争加剧可能压缩利润空间,研发投入持续增加可能影响短期盈利,应收账款回收及存货减值存在坏账风险,太仓项目建设不及预期可能影响产能扩张。此外,汇兑损失及信用减值扩大也需关注,反映行业受宏观经济环境波动影响较大。营运资本占用仍需关注,提示公司短期资金压力可能持续。