猜你想问
这份研报的核心内容是什么?
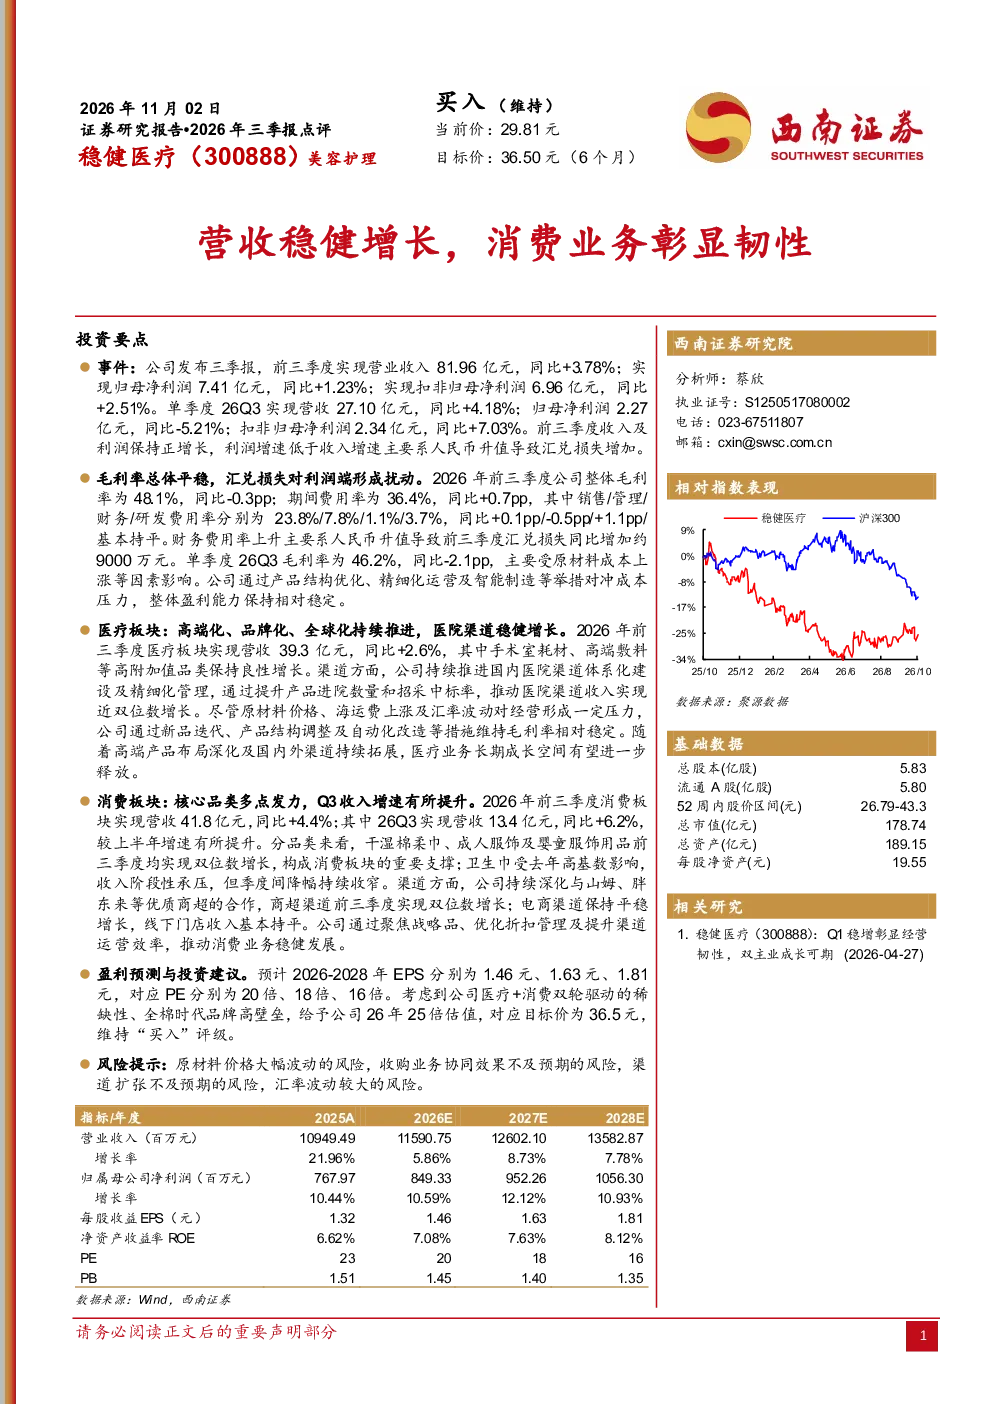
该研报点评了2026年前三季度公司营收稳健增长,毛利率总体平稳但受汇兑损失影响,费用率略有上升。医疗板块高端化、品牌化、全球化持续推进,医院渠道近双位数增长;消费板块核心品类多点发力,Q3收入增速提升。医疗板块营收39.3亿元,同比+2.6%,高附加值品类保持增长。消费板块营收41.8亿元,同比+4.4%,Q3收入13.4亿元,同比+6.2%。干湿棉柔巾、成人及婴童服饰用品均实现双位数增长,卫生巾受高基数影响阶段性承压。渠道方面,商超渠道双位数增长,电商平稳,线下门店持平。整体毛利率48.1%,同比-0.3pp;期间费用率36.4%,同比+0.7pp。单季度26Q3毛利率46.2%,同比-2.1pp,主要受原材料成本上涨影响。
医疗和消费赛道的发展趋势如何?
医疗板块正通过高端化、品牌化、全球化推进,国内医院体系化建设推动收入增长,但原材料及汇率波动带来压力,公司通过新品迭代维持毛利率稳定。消费板块核心品类如干湿棉柔巾、成人及婴童服饰用品实现双位数增长,商超渠道双位数增长,电商平稳,线下门店持平。未来发展趋势显示医疗板块将持续向高附加值品类倾斜,消费板块则需关注品类增长持续性及渠道效率提升。
研报重点分析了哪些方向?
研报重点分析了公司整体营收稳健增长及消费业务韧性,详细拆解了医疗板块和消费板块的具体表现。医疗板块关注高附加值品类增长、渠道体系化建设及毛利率稳定性;消费板块关注核心品类收入增速、渠道增长情况及卫生巾阶段性承压问题。同时,也分析了财务数据变化,如毛利率和费用率的变动情况。
当前市场对该公司有何判断?
当前市场判断公司营收稳健增长,消费业务展现出较强韧性。医疗板块通过高端化战略提升盈利能力,消费板块核心品类增长迅速,渠道布局合理。公司财务数据显示毛利率受原材料成本和汇兑影响有所波动,但整体保持稳定。市场关注公司医疗和消费双轮驱动的协同效应,以及品牌壁垒带来的竞争优势。
研报提示了哪些风险?
研报提示了原材料价格波动、收购协同效果、渠道扩张不及预期、汇率波动等风险。原材料价格波动直接影响公司毛利率水平,收购协同效果未达预期可能影响整合效率,渠道扩张若不及预期则可能影响收入增长,汇率波动则对财务数据产生直接影响。这些风险需持续关注,以评估公司长期发展稳定性。