猜你想问
科伦药业2026年三季报核心内容有哪些?
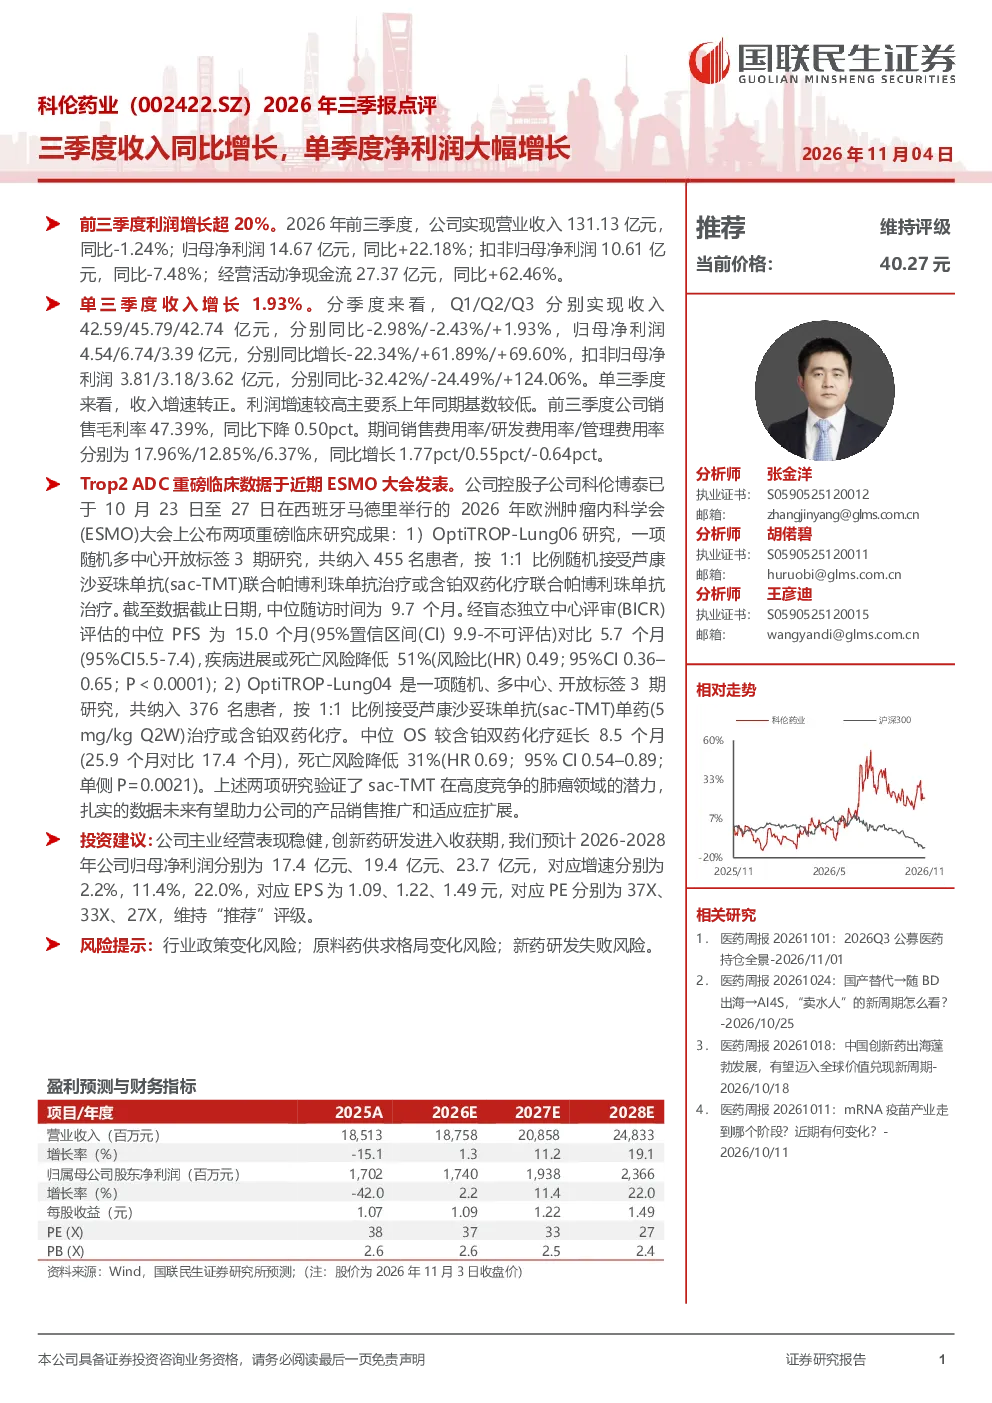
科伦药业2026年前三季度实现营业收入131.13亿元,同比-1.24%;归母净利润14.67亿元,同比+22.18%;扣非归母净利润10.61亿元,同比-7.48%;经营活动净现金流27.37亿元,同比+62.46%。单三季度收入增速转正,利润增速较高主要因上年同期基数较低。控股子公司科伦博泰在2026年ESMO大会上公布两项重磅临床研究成果,验证了sac-TMT在肺癌领域的潜力。
医药行业发展趋势如何?
医药行业持续受益于人口老龄化和健康需求提升,创新药研发成为行业焦点。政策支持创新药械发展,但同时也面临集采降价和医保控费压力。企业需加强研发创新和成本控制,提升核心竞争力。科伦药业创新药研发进入收获期,其控股子公司科伦博泰的重磅临床数据发布,展现了公司在新药领域的布局成效。
科伦药业报告重点分析了哪些方面?
报告重点分析了科伦药业前三季度业绩表现、单季度业绩增长、费用率情况以及临床数据发布。其中,单三季度收入增速转正,利润增速较高主要因上年同期基数较低。科伦博泰在肺癌领域的临床研究成果,特别是芦康沙妥珠单抗(sac-TMT)的优异表现,是报告的重要看点。
当前医药市场现状如何?
当前医药市场呈现创新与集采并行的格局,创新药企凭借研发实力获得更多市场机会。科伦药业主业经营稳健,创新药研发进入收获期,预计2026-2028年归母净利润增速逐步提升。行业整体竞争激烈,企业需关注政策变化和研发进展,以保持市场竞争力。
科伦药业研报有哪些风险提示?
科伦药业面临行业政策变化风险,如药品集采和医保控费政策调整可能影响产品定价和销售。原料药供求格局变化风险,关键原料药价格波动可能影响生产成本。新药研发失败风险,创新药研发存在不确定性,需持续投入并关注研发进展。
你可能感兴趣
2026年三季报点评:单季度营收与净利润同比大增,新产能推进顺利
电子设备东吴证券2026-10-27
单三季度归母净利润预计同比增长41%-62%,汽车电子收入同比大幅增长
电子设备国信证券2024-10-16
国泰海通医药 康希诺2026年三季报业绩 前三季度收入同比增长27.40 归母净利润1629
未知机构2026-10-27
三季报点评:新能源业务强劲,单三季度归母净利润同比增长141%
国信证券2022-11-07
三季报点评:新能源业务强劲,单三季度归母净利润同比增长141%
交通运输国信证券2022-10-30
2026年三季报点评Q3归母净利润同比增长62%,海外大单进入交付期
华创证券2026-10-29
福斯达(603173)2026年三季报点评:Q3归母净利润同比增长62%,海外大单进入交付期
华创证券2026-10-29
扬农化工2026年三季报点评:三季度归母净利润同比增长,产品价格稳中有升
西部证券2026-10-28