猜你想问
福斯达2026年三季报核心内容有哪些?
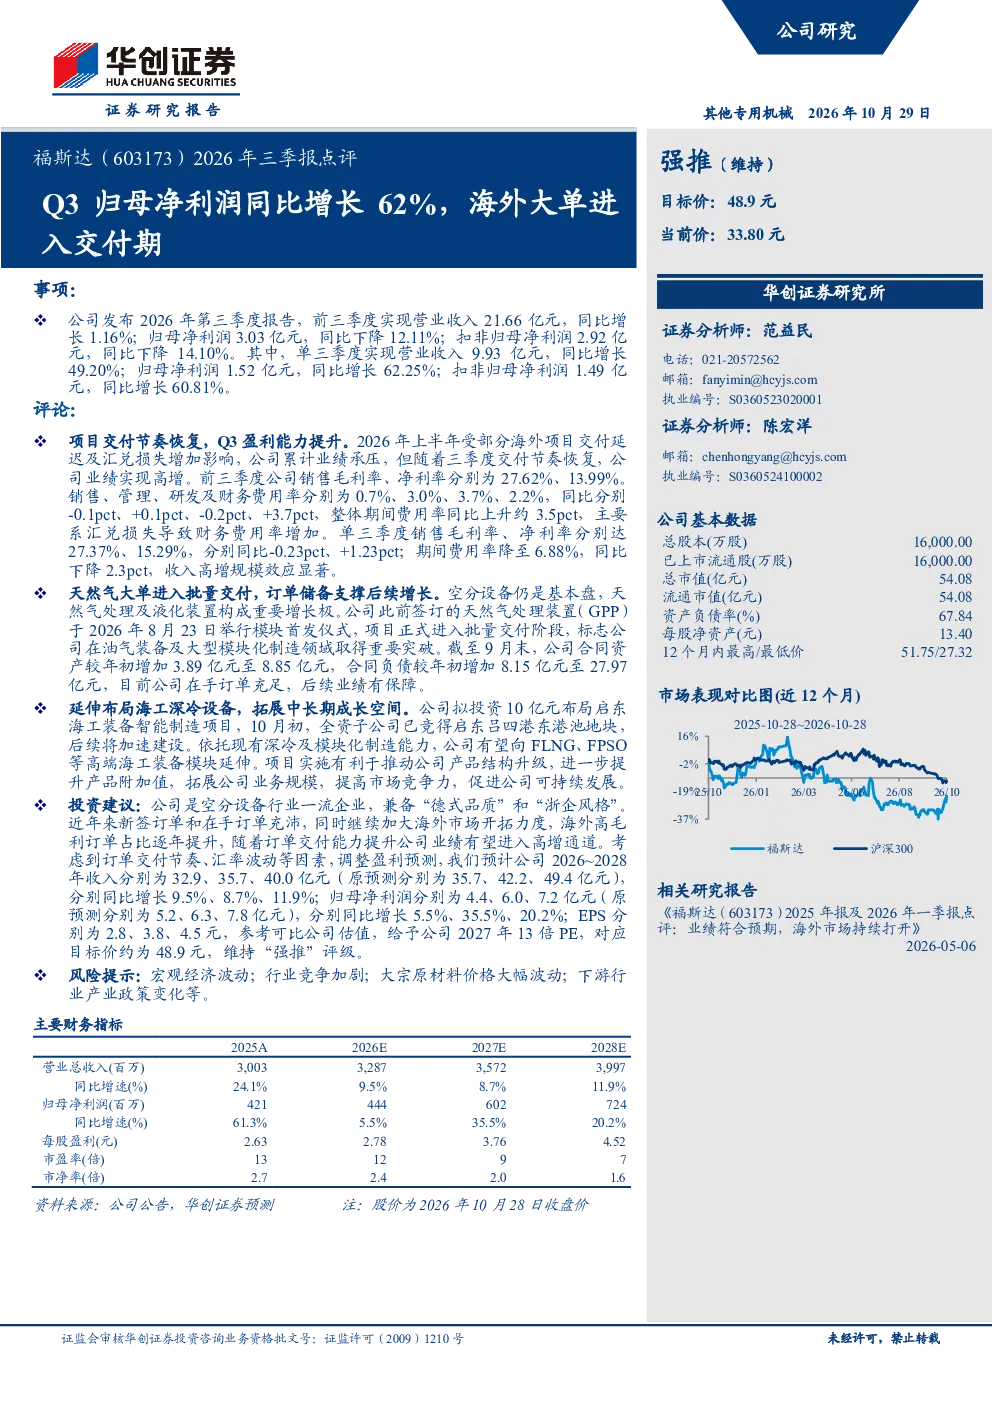
福斯达2026年前三季度营业收入21.66亿元,同比增长1.16%;归母净利润3.03亿元,同比下降12.11%。单三季度业绩显著改善,营业收入9.93亿元(同比增长49.20%),归母净利润1.52亿元(同比增长62.25%)。三季度销售毛利率、净利率分别达27.37%、15.29%,期间费用率降至6.88%。主要得益于收入高增规模效应,但汇兑损失导致整体费用率同比上升约3.5pct。
天然气处理设备行业发展趋势如何?
天然气处理装置(GPP)进入批量交付阶段,标志着在油气装备及大型模块化制造领域取得突破。截至9月末,合同资产和合同负债均显著增加,订单储备充足。公司拟投资10亿元布局启东海工装备智能制造项目,有望向FLNG、FPSO等高端海工装备模块延伸,推动产品结构升级和市场竞争力提升。
研报对福斯达的重点分析方向是什么?
研报重点分析了福斯达天然气处理装置的批量交付进展,以及海工深冷设备的新布局。公司空分设备为基本盘,天然气处理及液化装置为重要增长极。报告关注公司在油气装备及大型模块化制造领域的突破,以及向高端海工装备模块延伸的战略布局。
当前天然气装备市场现状如何?
公司天然气处理装置进入批量交付阶段,显示出在油气装备市场的竞争优势。合同资产和合同负债的增加表明订单储备充足,为未来业绩提供支撑。同时,公司积极布局海工深冷设备,有望进一步拓展市场空间,提升行业竞争力。
研报提示哪些风险?
研报提示的风险包括宏观经济波动可能影响下游需求,行业竞争加剧可能压缩利润空间,大宗原材料价格波动可能增加生产成本,以及下游行业政策变化可能带来不确定性。此外,汇兑损失也对公司盈利能力造成一定影响。
你可能感兴趣
2026年三季报点评Q3归母净利润同比增长62%,海外大单进入交付期
华创证券2026-10-29
2026年三季报点评报告:Q3扣非归母净利润同比+22.25%,看好Q4交付上行
交通运输华龙证券2026-10-16
2026年三季报点评Q3扣非净利润同比增长,上年处置子公司收益影响归母基数
华创证券2026-10-29
2026年三季报点评:营收增长与毛利率环比修复,Q3扣非归母净利润同比增长5.50%
东吴证券2026-10-28
2026年三季报点评:Q3归母净利润同比增长81%,三投联动释放业绩弹性
金融东吴证券2026-10-30
单三季度归母净利润预计同比增长41%-62%,汽车电子收入同比大幅增长
电子设备国信证券2024-10-16
2026年三季报点评:单Q3归母净利润-10%,毛利率同环比继续提升
机械设备东吴证券2026-10-29
2026年三季报点评:单Q3归母净利润+22%超市场预期,燃机放量+AIDC一体化驱动业绩弹性释放
东吴证券2026-10-22