猜你想问
福斯达2026年Q3业绩改善的主要原因是什么?
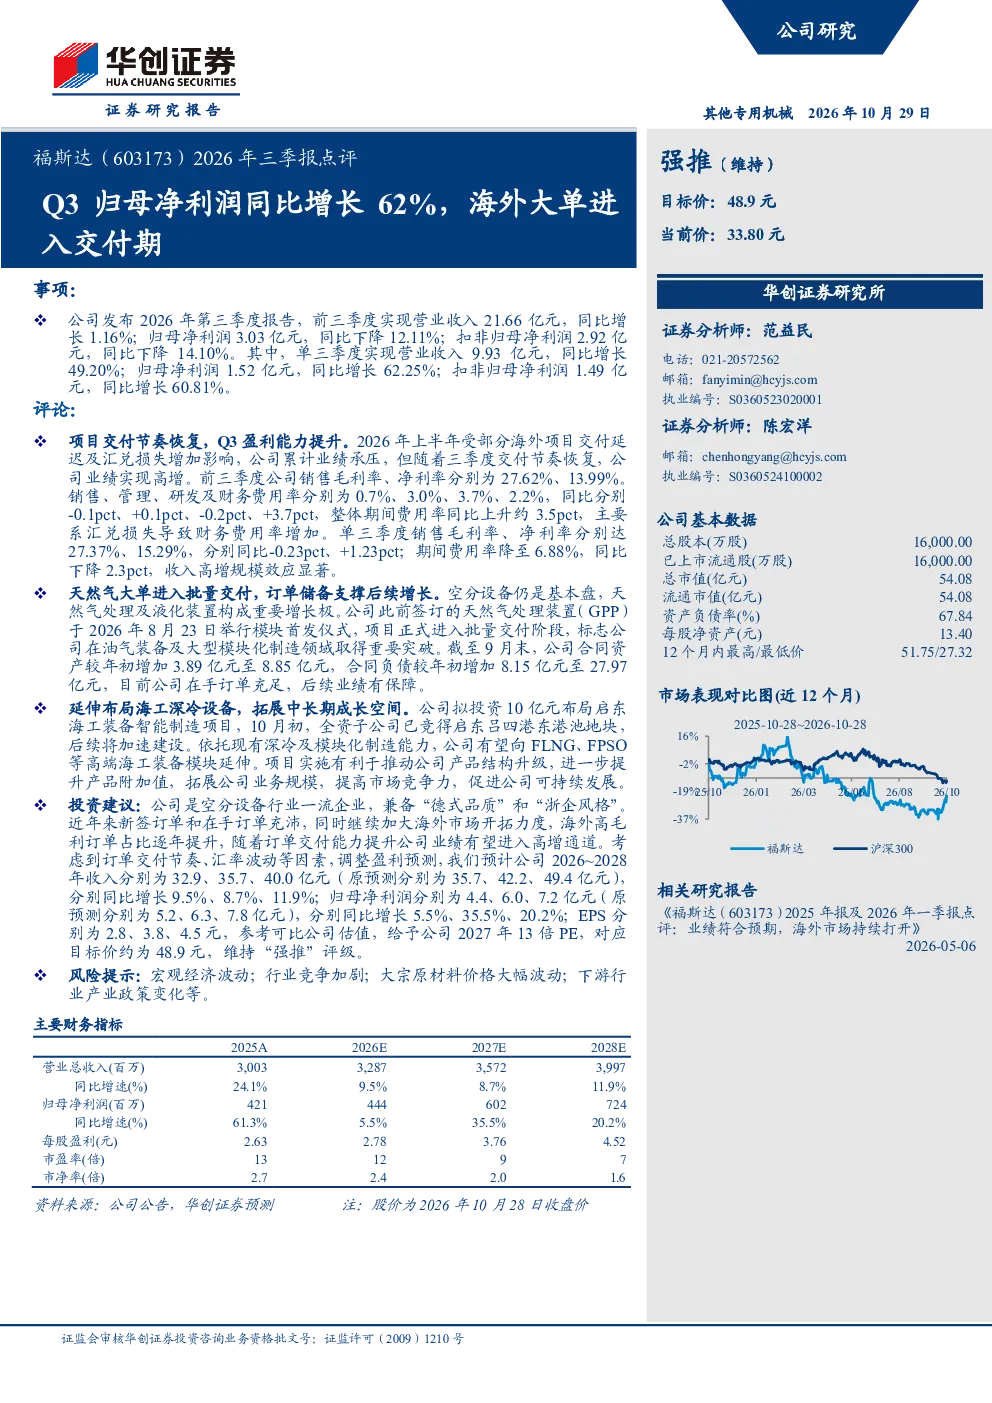
福斯达2026年Q3业绩显著改善,主要得益于海外大单进入交付期,项目交付节奏恢复带动盈利能力提升。公司天然气处理及液化装置业务增长强劲,同时积极布局海工深冷设备,拓展中长期成长空间。具体来看,单三季度归母净利润同比增长62.25%,显示出海外订单交付的强劲动力。公司空分设备业务稳健,天然气处理及液化装置进入批量交付阶段,订单储备充足,业绩有保障。
福斯达未来行业发展趋势如何?
福斯达所处赛道为天然气处理及液化装置和海工深冷设备领域,这些行业受益于全球能源转型和海上油气开发需求,具有长期增长潜力。公司积极布局海工深冷设备,有望向FLNG、FPSO等高端海工装备模块延伸,推动产品结构升级。天然气处理及液化装置业务增长强劲,订单储备充足,未来业绩有保障。行业竞争加剧是大势所趋,但公司凭借技术积累和订单储备,仍具备竞争优势。
福斯达报告重点分析了哪些业务方向?
福斯达报告重点分析了天然气处理及液化装置业务和海工深冷设备业务。天然气处理及液化装置业务进入批量交付阶段,成为公司业绩增长的主要驱动力。公司拟投资10亿元布局启东海工装备智能制造项目,有望向FLNG、FPSO等高端海工装备模块延伸,推动产品结构升级。空分设备业务稳健,为公司业绩提供稳定支撑。
当前福斯达市场现状如何?
福斯达当前市场现状良好,业绩显著改善,海外大单进入交付期带动盈利能力提升。公司空分设备业务稳健,天然气处理及液化装置业务增长强劲,订单储备充足。合同资产较年初增加3.89亿元至8.85亿元,显示订单积累良好。但行业竞争加剧、大宗原材料价格波动等风险需关注。公司积极拓展新业务,中长期成长空间广阔。
福斯达研报有哪些风险提示?
福斯达研报提示的风险包括宏观经济波动、行业竞争加剧、大宗原材料价格大幅波动、下游行业产业政策变化等。宏观经济波动可能影响项目投资和设备需求,行业竞争加剧可能压缩利润空间,大宗原材料价格大幅波动影响生产成本,下游行业产业政策变化可能影响市场需求。公司需密切关注这些风险,并采取相应措施应对。