猜你想问
中信金属2026年三季报核心内容有哪些?
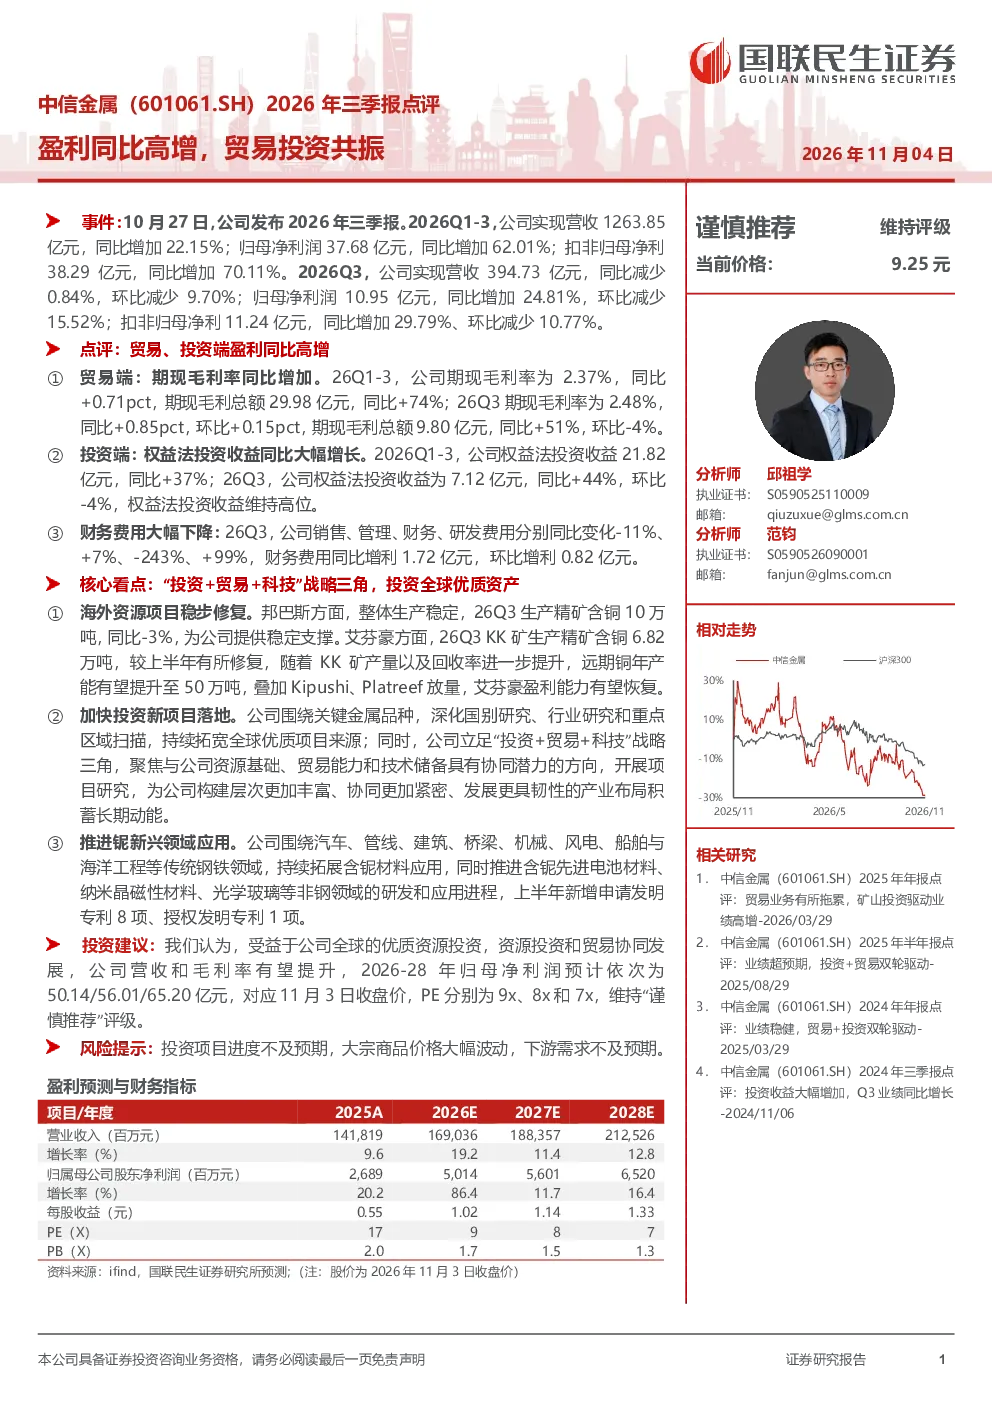
2026年三季报显示,中信金属实现营收1263.85亿元,同比增长22.15%;归母净利润37.68亿元,同比增长62.01%。Q3营收394.73亿元,同比减少0.84%;归母净利润10.95亿元,同比增长24.81%。贸易、投资端盈利同比高增,期现毛利率同比增加,权益法投资收益同比大幅增长,财务费用大幅下降。
中信金属所属赛道发展趋势如何?
中信金属聚焦“投资+贸易+科技”战略三角,投资全球优质稀缺资产,邦巴斯铜矿产量平稳,艾芬豪矿业KK矿铜产量环比恢复,Kipushi锌铜矿产量创新高,Platreef持续推进产能爬坡。贸易端科学选择优质品种,有色业务收入突破700亿元,同比增长超40%,铌业务市场份额稳固在80%以上,铝业务经营效益实现较好增长,黑色业务坚持稳健经营。科技端持续拓展含铌材料应用,推进含铌先进电池材料、纳米晶磁性材料、光学玻璃等非钢领域的研发和应用进程。
中信金属报告重点分析了哪些方向?
报告重点分析了中信金属的“投资+贸易+科技”战略三角。投资端聚焦全球优质稀缺资产,包括邦巴斯铜矿、艾芬豪矿业KK矿铜、Kipushi锌铜矿等。贸易端科学选择优质品种,重视渠道建设和信息掌控,有色业务收入突破700亿元,同比增长超40%,铌业务市场份额稳固在80%以上。科技端持续拓展含铌材料应用,推进含铌先进电池材料、纳米晶磁性材料、光学玻璃等非钢领域的研发和应用进程。
中信金属当前市场现状如何?
中信金属2026年三季报显示,公司营收和净利润均实现同比增长,贸易、投资端盈利同比高增。期现毛利率同比增加,权益法投资收益同比大幅增长,财务费用大幅下降。公司通过科学选择优质品种、重视渠道建设和信息掌控,推动有色业务收入突破700亿元,同比增长超40%。同时,公司聚焦全球优质稀缺资产,推进科技赋能,持续拓展含铌材料应用。
中信金属研报存在哪些风险提示?
中信金属研报提示的风险包括:投资项目进度不及预期,可能导致投资收益下降;大宗商品价格大幅波动,可能影响公司营收和利润稳定性;下游需求不及预期,可能影响公司产品销售和盈利能力。此外,公司还需关注行业竞争加剧、政策变化等风险因素。