猜你想问
石基信息2026年三季报核心数据有哪些?
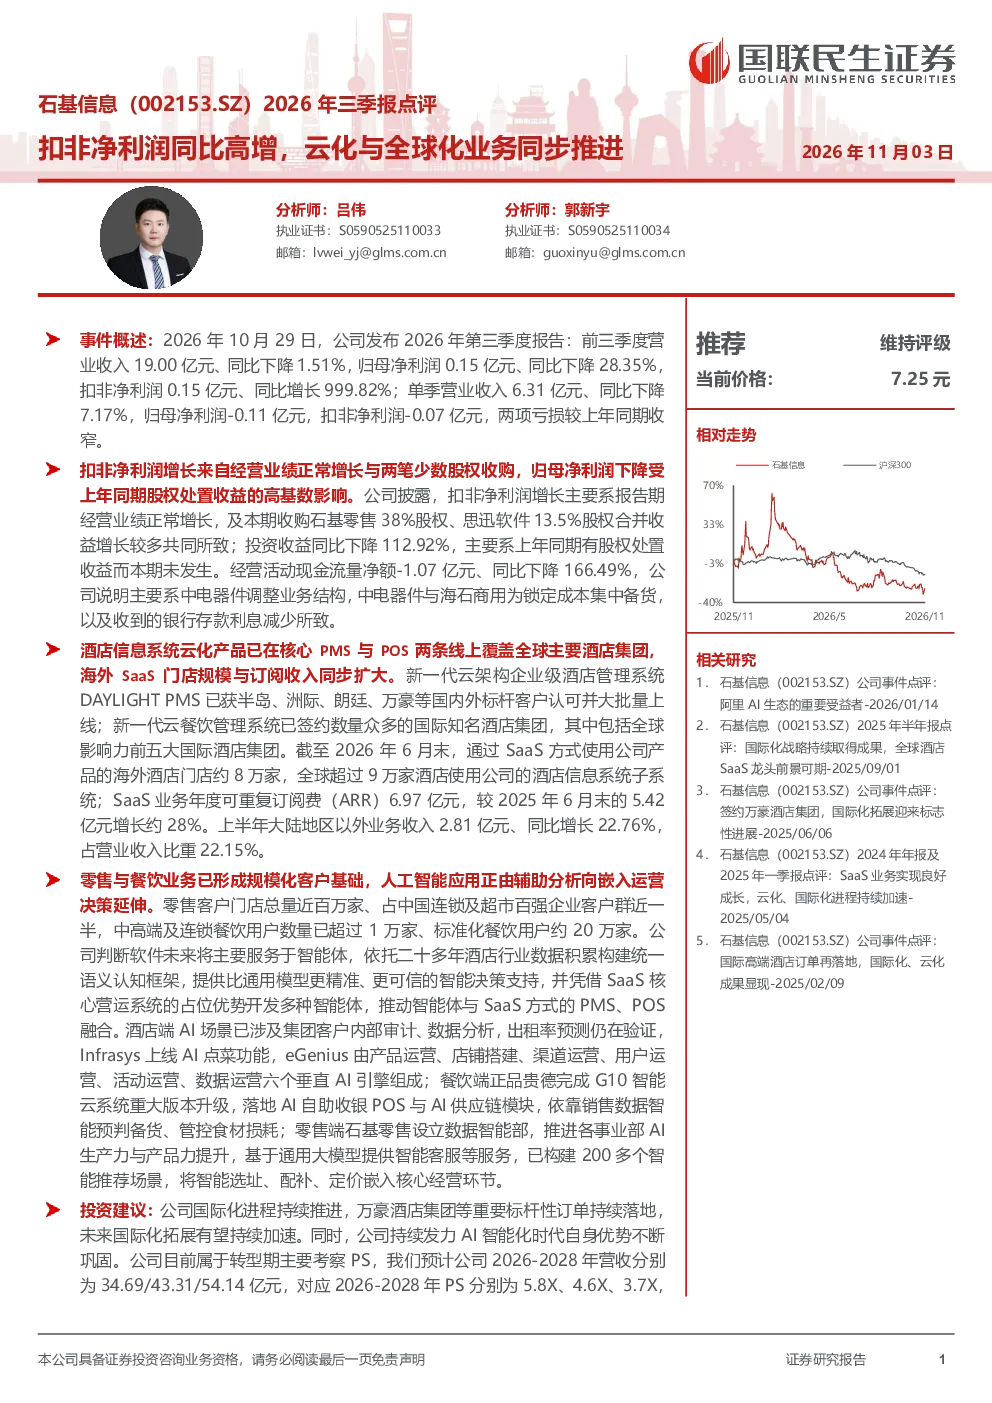
石基信息2026年三季报显示,前三季度营业收入19.00亿元,同比下降1.51%;归母净利润0.15亿元,同比下降28.35%;扣非净利润0.15亿元,同比增长999.82%。单季营业收入6.31亿元,同比下降7.17%;归母净利润-0.11亿元;扣非净利润-0.07亿元。扣非净利润增长主要来自经营业绩正常增长及两笔少数股权收购,归母净利润下降受上年同期股权处置收益高基数影响。投资收益同比下降112.92%,主要因本期无股权处置收益。经营活动现金流量净额-1.07亿元,同比下降166.49%,主要因中电器件调整业务结构、集中备货及银行存款利息减少。
石基信息云化与全球化业务进展如何?
石基信息云化与全球化业务进展显著。酒店信息系统云化产品已覆盖全球主要酒店集团,海外SaaS门店规模与订阅收入同步扩大。新一代云架构企业级酒店管理系统DAYLIGHT PMS获半岛、洲际、朗廷、万豪等标杆客户认可并大批量上线;新一代云餐饮管理系统签约众多国际知名酒店集团。截至2026年6月末,通过SaaS方式使用公司产品的海外酒店门店约8万家,全球超过9万家酒店使用公司产品子系统;SaaS业务年度可重复订阅费(ARR)6.97亿元,较2025年6月末增长约28%。上半年大陆地区以外业务收入2.81亿元,同比增长22.76%,占营业收入比重22.15%。
石基信息在零售与餐饮业务及AI应用方面有哪些亮点?
石基信息在零售与餐饮业务及AI应用方面展现出多维度进展。零售客户门店总量近百万家,中高端及连锁餐饮用户数量已超过1万家、标准化餐饮用户约20万家。公司判断软件未来将主要服务于智能体,依托行业数据构建统一语义认知框架,提供精准智能决策支持。酒店端AI场景已涉及内部审计、数据分析,出租率预测仍在验证,Infrasys上线AI点菜功能,eGenius由六个垂直AI引擎组成;餐饮端正品贵德完成G10智能云系统升级,落地AI自助收银POS与AI供应链模块;零售端石基零售设立数据智能部,推进AI生产力与产品力提升,构建200多个智能推荐场景,将智能选址、配补、定价嵌入核心经营环节。
石基信息当前市场现状如何被判断?
石基信息当前市场现状表现为国际化与智能化双轮驱动。公司国际化进程持续推进,万豪酒店集团等重要标杆性订单持续落地,海外业务收入占比提升至22.15%,显示全球化拓展成效。同时,公司持续发力AI智能化时代,通过云化产品与AI应用巩固自身优势,如酒店端AI场景落地、餐饮端AI自助收银与供应链模块应用、零售端数据智能部设立等,推动业务向智能化转型。但需关注其经营活动现金流量净额为负,主要因业务结构调整及利息减少,反映短期资金压力。
石基信息研报存在哪些风险提示?
石基信息研报提示的主要风险包括国际市场业务拓展不及预期和行业竞争加剧。国际市场拓展面临文化差异、本地化需求、客户获取成本高等挑战,若拓展速度或效果不及预期,可能影响公司海外业务收入增长。同时,酒店、餐饮、零售行业竞争激烈,新技术应用加速,若公司未能持续创新或有效应对竞争,可能影响其市场地位与盈利能力。此外,宏观经济波动、政策变化等外部因素也可能对公司业务造成不确定性。