猜你想问
这份研报的核心内容是什么?
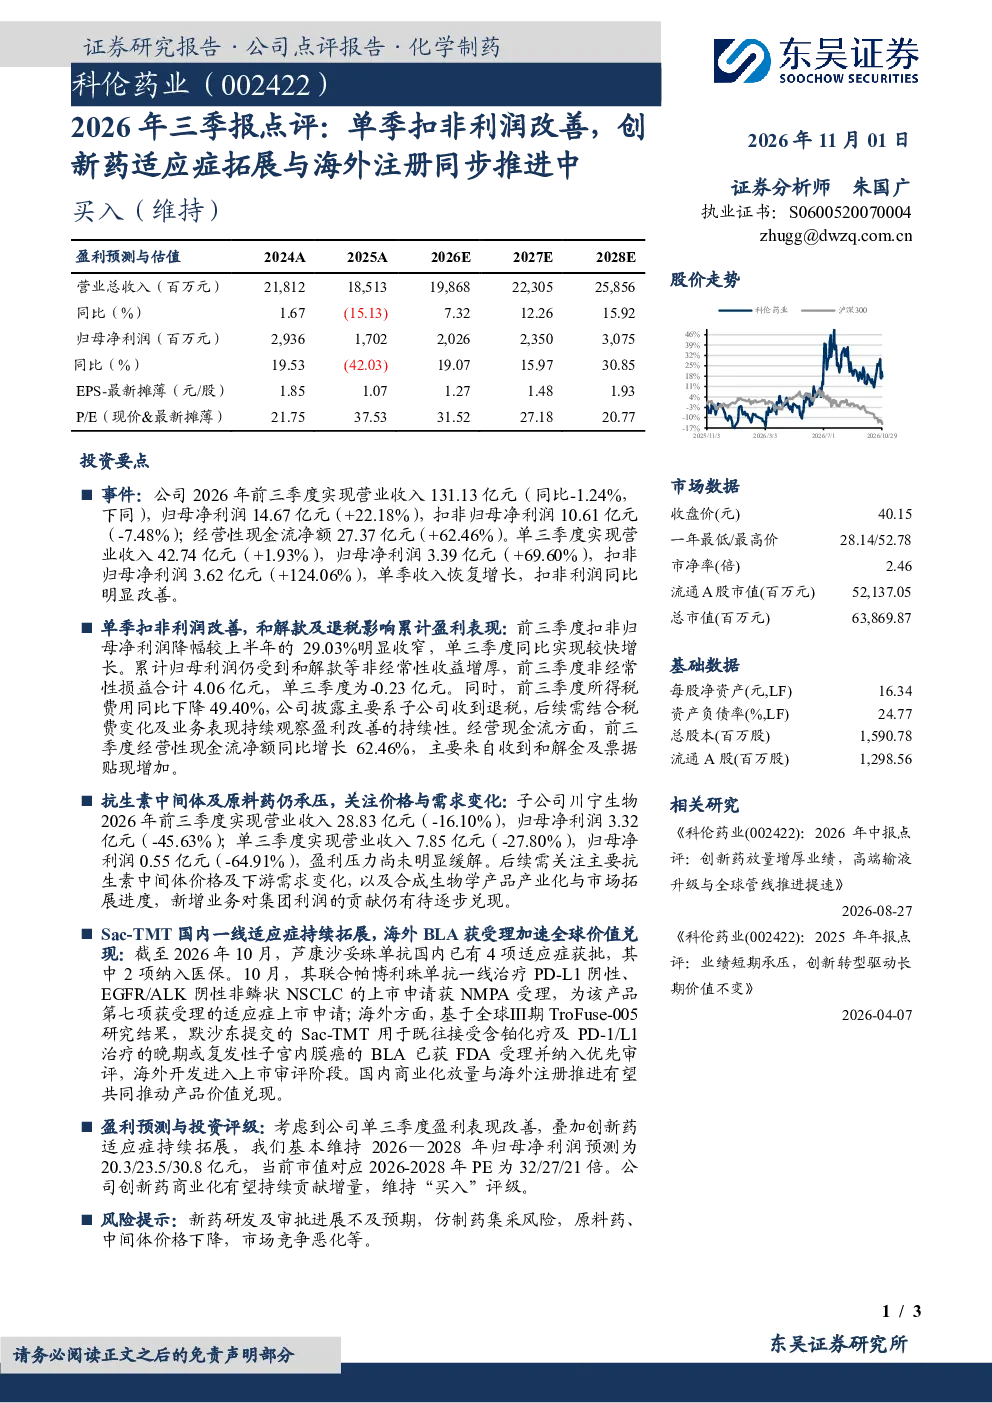
这份研报指出科伦药业2026年前三季度业绩表现分化,单季扣非净利润同比明显改善,主要得益于和解款及退税影响。创新药Sac-TMT国内适应症持续拓展,海外注册加速推进,产品价值兑现可期。但抗生素中间体及原料药业务仍承压。
创新药赛道的发展趋势如何?
创新药赛道中,科伦药业的Sac-TMT创新药国内获批4项适应症(含2项医保),并获NMPA受理一线治疗PD-L1阴性NSCLC申请,海外BLA获FDA受理并纳入优先审评。这反映了创新药在适应症拓展和全球注册方面的加速推进,是行业发展趋势的一部分。
研报重点分析了哪些方面?
研报重点分析了科伦药业的单季扣非净利润改善原因,创新药Sac-TMT的国内外进展,以及整体业绩分化情况。特别关注了Sac-TMT的适应症拓展和海外注册进程,以及抗生素中间体和原料药业务的压力。
当前市场对科伦药业的判断是什么?
市场对科伦药业的判断显示,公司虽然面临抗生素中间体及原料药业务承压,但创新药Sac-TMT的进展为未来发展提供了潜力。维持2026-2028年归母净利润预测20.3/23.5/30.8亿元,对应PE32/27/21倍,表明市场对其创新药商业化贡献增量价值的期待。
研报提到了哪些风险提示?
研报提示了新药研发及审批进展不及预期、仿制药集采风险、原料药价格下降、市场竞争恶化等风险。这些风险可能影响科伦药业的业绩表现,特别是在创新药商业化落地和传统业务转型过程中。
你可能感兴趣
2026年三季报点评:利润环比改善,机器人与全球化布局同步推进
交通运输东吴证券2026-10-31
2026年三季报点评:单季扣非归母净利润高增,AI布局持续推进
国联民生证券2026-10-30
良信股份26年三季报点评 扣非利润同比转增 海外 AIDC拓展成长空间
未知机构2026-10-25
2026年三季报点评:扣非利润高增验证盈利修复,看好半导体量检测与消费电子双轮驱动
机械设备东吴证券2026-10-28
中国移动2026年三季报点评:单季扣非归母净利润同比基本持平,主营业务收入仍承压
国联民生证券2026-10-25
2026年三季报点评Q3扣非归母净利同比+61.2%,PrimeDay错期扰动单季收入
东吴证券2026-10-29
2019年三季报点评:车流量稳定增长,Q3单季扣非利润同比增长9.8%,高股息标的,持续推荐
交通运输华创证券2019-10-27
Q3单季扣非吨净利环比提升,经营现金流明显改善-2025年三季报点评
西部证券2025-10-27
Q3单季扣非业绩恢复增长,经营现金流大幅改善-2025年三季报点评
西部证券2025-11-02
博实结(301608.SZ)2025年年报及2026年一季报点评:海外业务持续拓展,26Q1扣非归母净利润高增
国联民生证券2026-04-24