猜你想问
这份研报主要讲了什么内容?
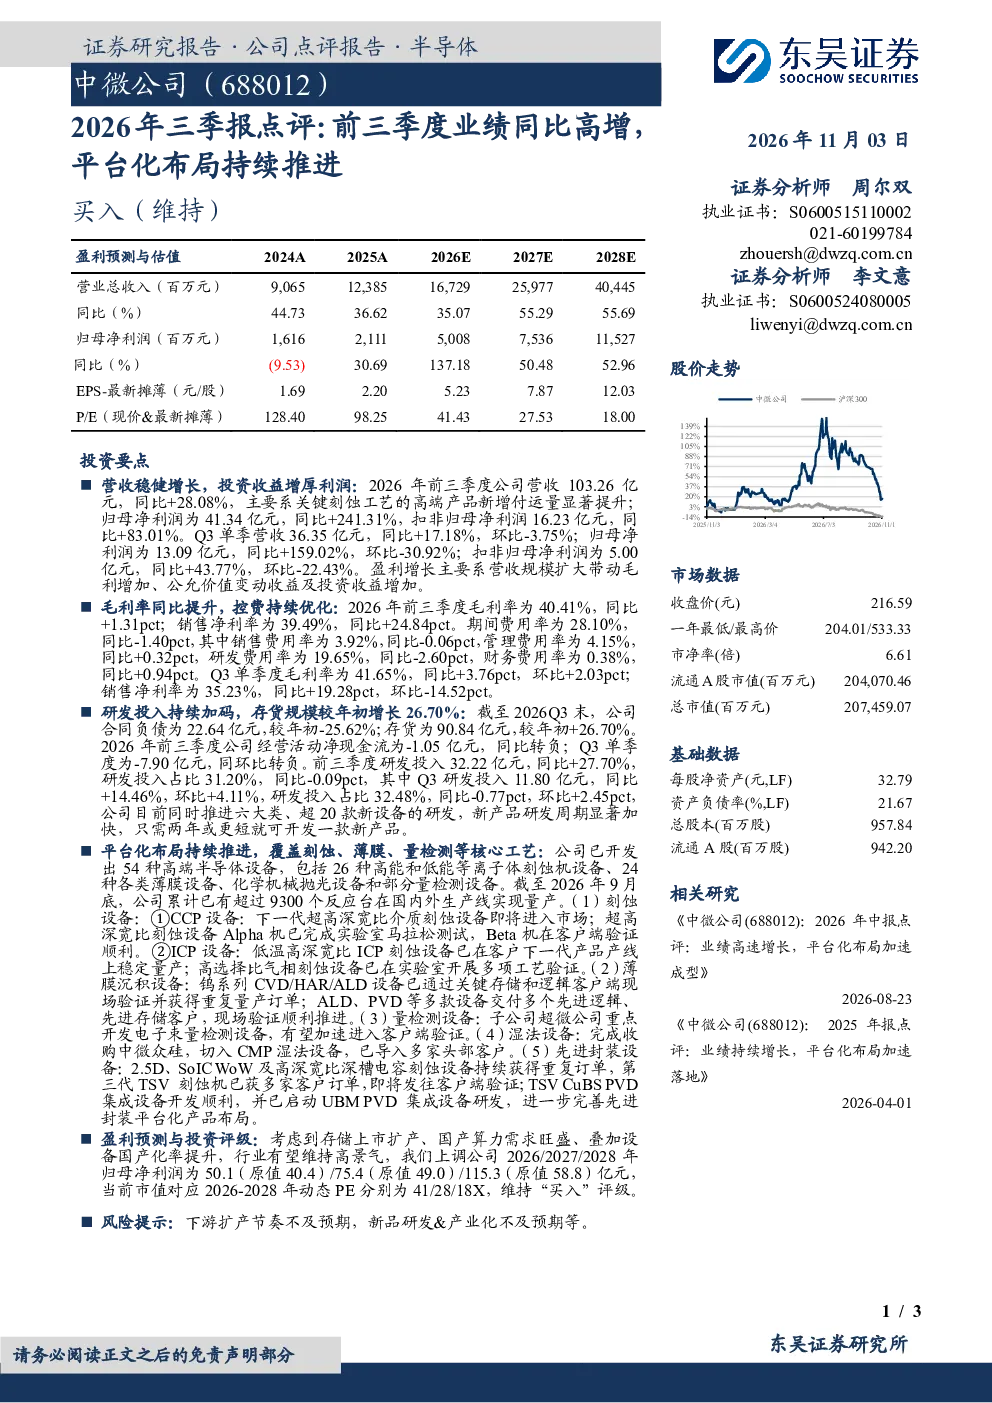
这份研报主要分析了中微公司2026年前三季度的业绩表现和平台化布局进展。报告显示,公司营收和净利润均实现同比高增长,营收达103.26亿元,同比增长28.08%;归母净利润达41.34亿元,同比增长241.31%。Q3单季营收和净利润也分别实现同比增长。盈利增长主要得益于营收扩大带动毛利增加、公允价值变动收益及投资收益增加。毛利率和销售净利率也同步提升。研发投入持续增加,存货有所增长,但经营活动净现金流前三季度转负。公司在刻蚀、薄膜沉积、量检测、湿法及先进封装等核心工艺领域推进平台化布局,已开发54种高端半导体设备,并取得多项进展,如下一代刻蚀设备即将上市,钨系列CVD设备获重复订单等。报告上调了公司未来几年的盈利预测,并维持买入评级。
半导体设备赛道目前的发展趋势如何?
半导体设备赛道目前的发展趋势主要体现在平台化、高端化、集成化等方面。随着半导体行业向先进制程发展,对设备的要求越来越高,单一设备供应商难以满足客户多样化需求,因此平台化成为趋势,即提供覆盖多种工艺的设备解决方案。高端化方面,国内企业在刻蚀、薄膜沉积等核心工艺设备上不断突破,逐步替代进口设备。集成化则体现在设备功能的集成和供应链的整合,以提升效率和降低成本。中微公司作为国内半导体设备的龙头企业,积极布局平台化,已开发54种高端设备,覆盖多个核心工艺,并在多个领域取得重要进展,如刻蚀、薄膜沉积、量检测等,展现了良好的发展趋势。
研报中对中微公司的重点分析方向有哪些?
研报中对中微公司的重点分析方向主要包括业绩表现、盈利能力、研发投入、平台化布局和风险提示。在业绩表现方面,报告详细分析了公司营收、净利润、毛利率、净利率等关键指标的增长情况,并解释了盈利增长的原因。在盈利能力方面,报告关注了毛利率和销售净利率的提升,以及期间费用率的下降。在研发与存货方面,报告分析了研发投入的增长和存货的变化,以及经营活动净现金流的变化。在平台化布局方面,报告重点介绍了公司在刻蚀、薄膜沉积、量检测、湿法及先进封装等领域的设备开发进展和具体成果。最后,报告也提示了公司面临的风险,如下游扩产节奏不及预期、新品研发和产业化不及预期等。
根据这份研报,目前市场对半导体设备行业的现状判断是什么?
根据这份研报,目前市场对半导体设备行业的现状判断是,行业正处于快速发展阶段,国产替代趋势明显,国内企业在技术水平和市场份额上不断提升。随着国内半导体产业的快速发展,对高端半导体设备的需求持续增长,为国内设备厂商提供了广阔的市场空间。中微公司作为国内半导体设备的龙头企业,在多个核心工艺领域取得了重要进展,展现了较强的竞争力。但同时,行业也面临一些挑战,如技术壁垒仍然较高,研发投入大,回报周期长等。总体来看,半导体设备行业前景广阔,但国内企业仍需持续努力,提升技术水平,扩大市场份额。
研报中提示了哪些主要风险?
研报中提示了中微公司面临的主要风险包括下游扩产节奏不及预期、新品研发和产业化不及预期等。首先,下游半导体行业的扩产节奏受到宏观经济、市场需求等多种因素影响,如果扩产节奏不及预期,可能会影响公司产品的销售。其次,公司持续进行新品研发,但这些新产品的市场接受度和产业化进度存在不确定性,如果新品研发和产业化不及预期,可能会影响公司的业绩增长。此外,行业竞争激烈,如果公司无法保持技术领先和市场份额优势,也可能面临经营风险。因此,投资者在关注公司业绩增长的同时,也需要关注这些潜在风险。