猜你想问
这份研报的核心内容是什么?
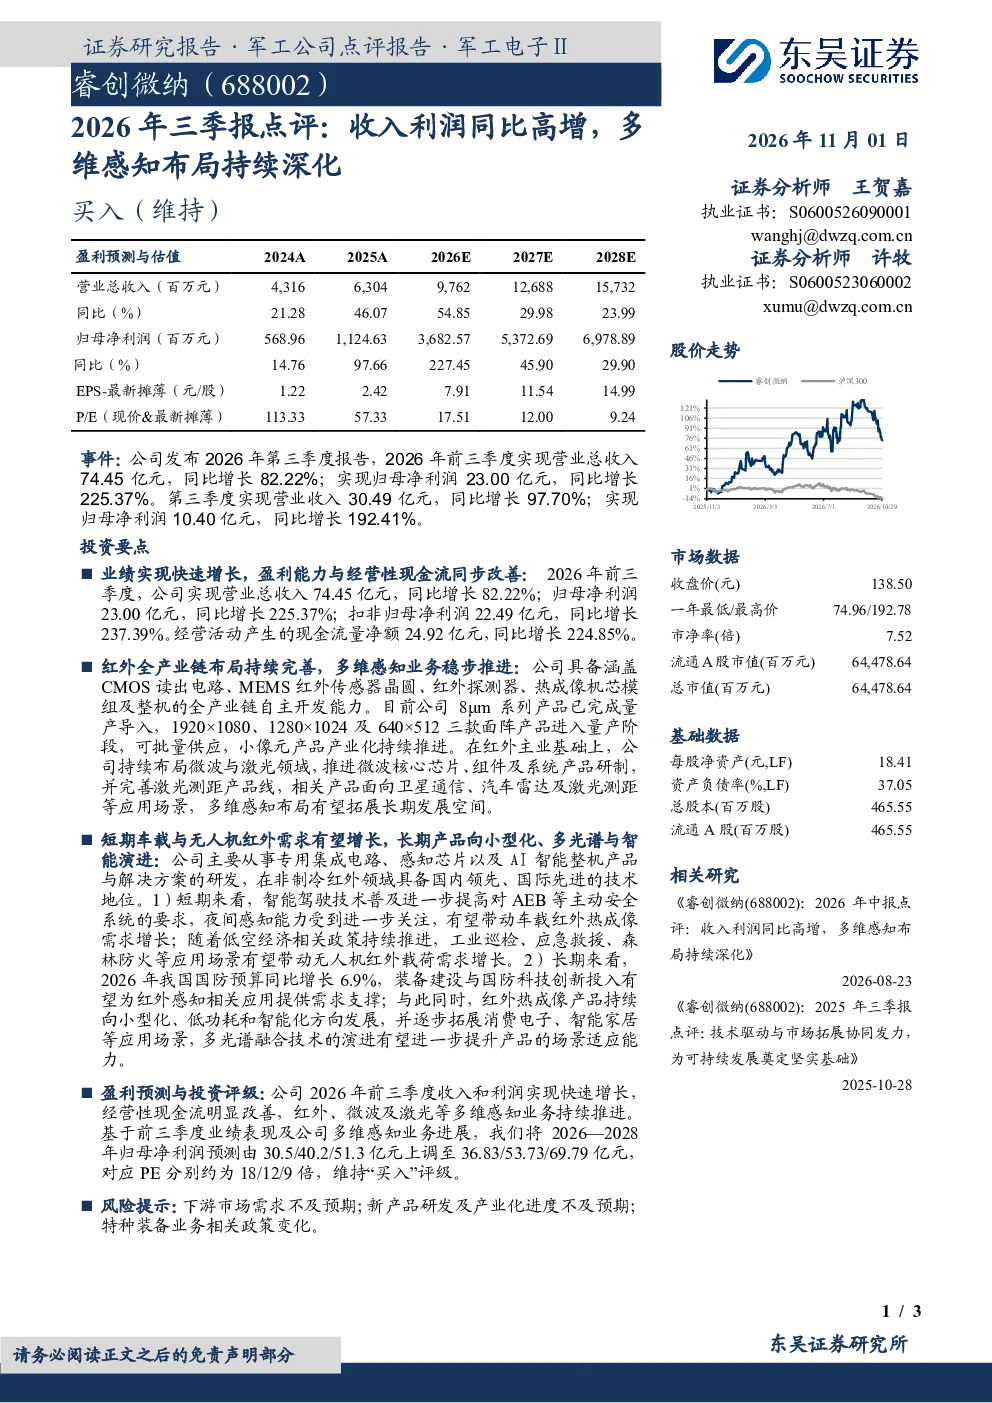
这份研报主要点评了2026年前三季度公司业绩表现,指出实现营业总收入74.45亿元,同比增长82.22%;归母净利润23.00亿元,同比增长225.37%。同时分析了公司在红外全产业链的自主开发能力,以及持续布局微波与激光领域,推进多维感知业务进展。
红外感知赛道的发展趋势如何?
红外感知赛道正持续发展,公司在红外主业基础上,持续布局微波与激光领域,多维感知布局有望拓展长期发展空间。短期需求来自智能驾驶技术普及带动车载红外热成像需求增长,以及低空经济政策推进,工业巡检、应急救援、森林防火等应用场景带动无人机红外载荷需求增长。长期趋势显示国防预算增长为红外感知相关应用提供需求支撑,产品向小型化、低功耗和智能化方向发展,并拓展消费电子、智能家居等应用场景;多光谱融合技术提升产品场景适应能力。
研报重点分析了哪些方向?
研报重点分析了公司2026年前三季度的业绩表现,包括营收利润的高增长,以及公司在红外全产业链的自主开发能力和多维感知布局进展。此外,还分析了公司在微波与激光领域的布局,以及红外感知相关应用的市场前景,包括短期和长期需求趋势。
当前红外感知市场的现状如何?
当前红外感知市场呈现积极发展态势,主要需求来自智能驾驶技术普及提高对AEB等主动安全系统的要求,带动车载红外热成像需求增长;低空经济政策推进,工业巡检、应急救援、森林防火等应用场景带动无人机红外载荷需求增长。同时,国防预算增长为红外感知相关应用提供需求支撑,产品正向小型化、低功耗和智能化方向发展,并拓展消费电子、智能家居等应用场景。
研报提到了哪些风险提示?
研报提示了几个主要风险:一是下游市场需求可能不及预期,影响公司产品销售;二是新产品研发及产业化进度可能不及预期,影响公司未来业绩增长;三是特种装备业务相关政策变化可能对公司业务造成影响。这些风险需要关注,以全面评估公司发展前景。
你可能感兴趣
2026年中报点评:收入利润同比高增,多维感知布局持续深化
机械设备东吴证券2026-08-23
2026 年三季报点评Q3 收入同比高增 70%,利润弹性加速持续释放
华创证券2026-10-31
广汇能源(600256.SH)2026年三季报点评:26Q3利润同环比高增,业绩弹性显现
国联民生证券2026-10-27
旭升股份2022年三季报点评:Q3收入同环比高增,盈利能力持续向好
国泰君安证券2022-11-01
2022年三季报点评:三季度营收同环比高增,利润持续释放
东方财富2022-10-26
2026年三季报点评:Q3扣非净利润同比高增,半导体及锂电业务持续突破
机械设备东吴证券2026-10-28
2026年中报点评:收入端同比高增,持续加大研发投入
机械设备东吴证券2026-08-31
2026年三季报点评:收入稳健增长,高温合金平台布局持续深化
建筑建材东吴证券2026-11-01
2022年三季报点评:业绩表现靓丽,利润同比高增
信息技术东方财富2022-10-31
2026年三季报点评:Q3业绩同比高增,油气价差红利延续
基础化工财信证券2026-10-27