猜你想问
这份研报的核心内容是什么?
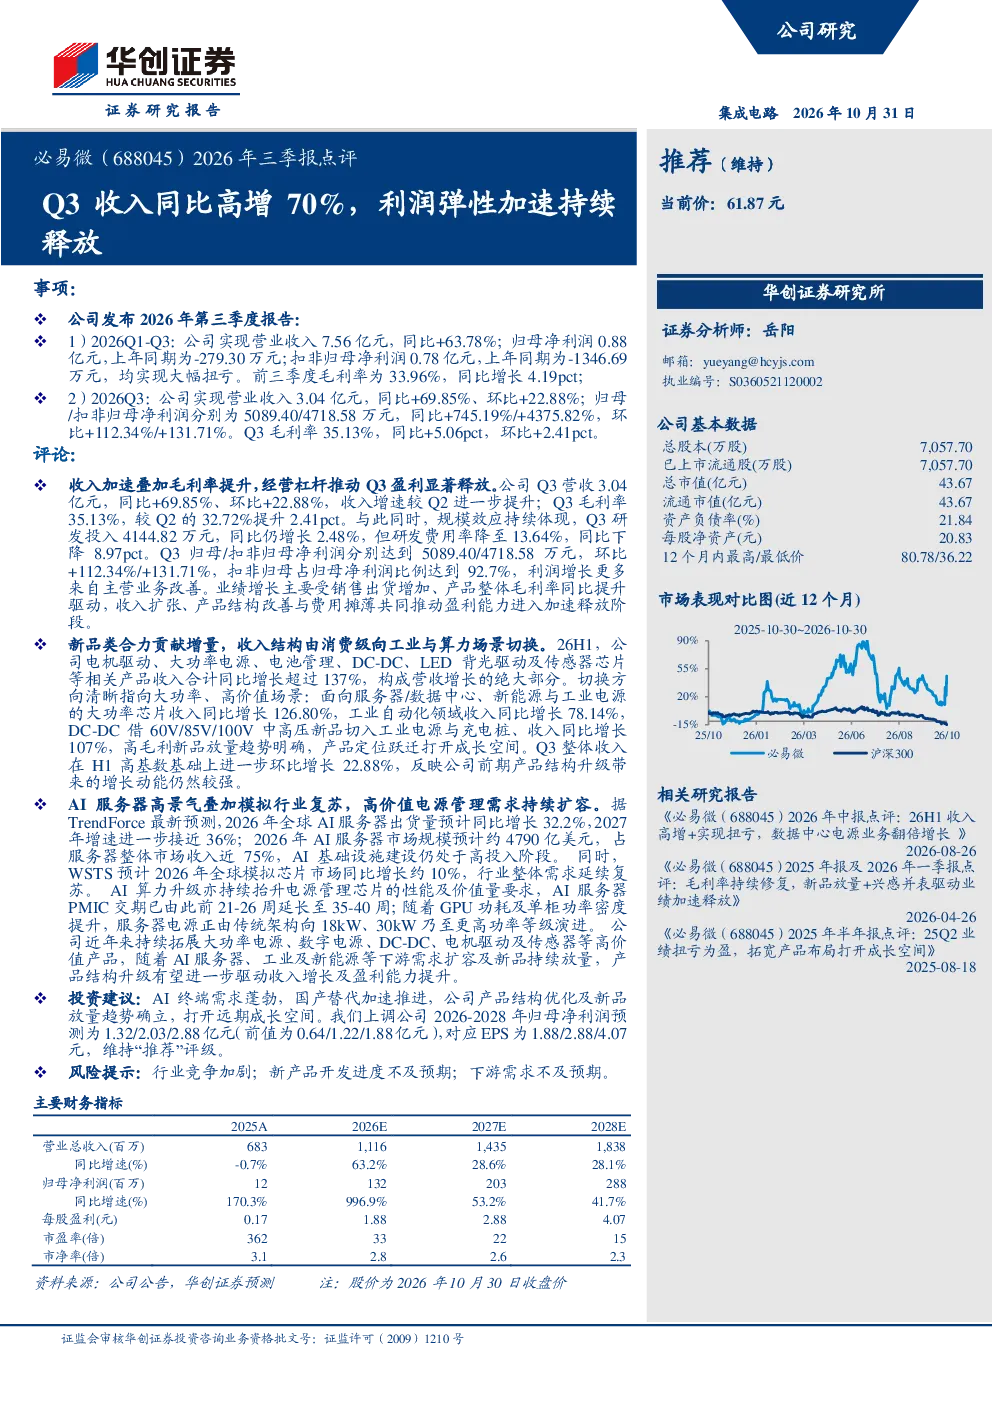
这份研报主要点评了必易微2026年前三季度及Q3的业绩表现。前三季营收7.56亿元,同比增长63.78%,归母净利润扭亏为盈达0.88亿元,扣非净利润0.78亿元,同比大幅增长。Q3单季收入3.04亿元,同比高增69.85%,环比增长22.88%;归母及扣非净利润分别为5089.40/4718.58万元,同比分别增长745.19%/4375.82%,环比增长112.34%/131.71%。Q3毛利率提升至35.13%,研发费用率降至13.64%。报告还分析了公司产品结构由消费级向工业与算力场景切换,高价值产品收入同比增长超137%,AI服务器等新品放量趋势明确。
AI服务器行业的发展趋势如何?
AI服务器行业正处于景气周期中。据TrendForce预测,2026年全球AI服务器出货量同比增长32.2%,市场规模预计约4790亿美元,占服务器整体市场近75%。AI基础设施建设处于高投入阶段,推动高价值电源管理需求持续扩容。AI算力升级对电源管理芯片的性能及价值量提出更高要求,服务器电源架构向更高功率等级演进,为高价值电源管理芯片带来增长机会。
报告重点分析了哪些方向?
报告重点分析了必易微的产品结构升级及盈利能力提升。公司收入结构正由消费级向工业与算力场景切换,电机驱动、大功率电源、电池管理等高价值产品收入合计同比增长超过137%。AI服务器、工业电源、DC-DC等大功率、高价值新品放量趋势明确,产品定位跃迁打开成长空间。同时,报告关注到公司规模效应下研发费用率下降,扣非归母净利润占归母净利润比例达92.7%,显示利润增长主要来自主营业务改善。
当前市场对电源管理芯片的判断是什么?
当前市场对电源管理芯片需求呈现复苏态势。WSTS预计2026年全球模拟芯片市场同比增长约10%,行业整体需求延续复苏。AI算力升级推动电源管理芯片性能及价值量提升,服务器电源架构向更高功率等级演进,为高价值电源管理芯片带来增长机会。必易微等公司通过拓展大功率电源、数字电源、DC-DC等产品线,受益于AI服务器、工业及新能源等下游需求扩容,产品结构升级有望进一步驱动收入增长及盈利能力提升。
研报提到了哪些风险提示?
研报提示了几个潜在风险:行业竞争加剧可能导致市场份额变化;新产品开发进度不及预期会影响业绩增长;下游需求波动可能影响公司收入和利润表现。此外,技术快速迭代和客户集中度等因素也可能对公司经营带来不确定性。投资者需关注这些风险因素对公司长期发展的影响。