猜你想问
恒运昌2026年Q3业绩表现如何?
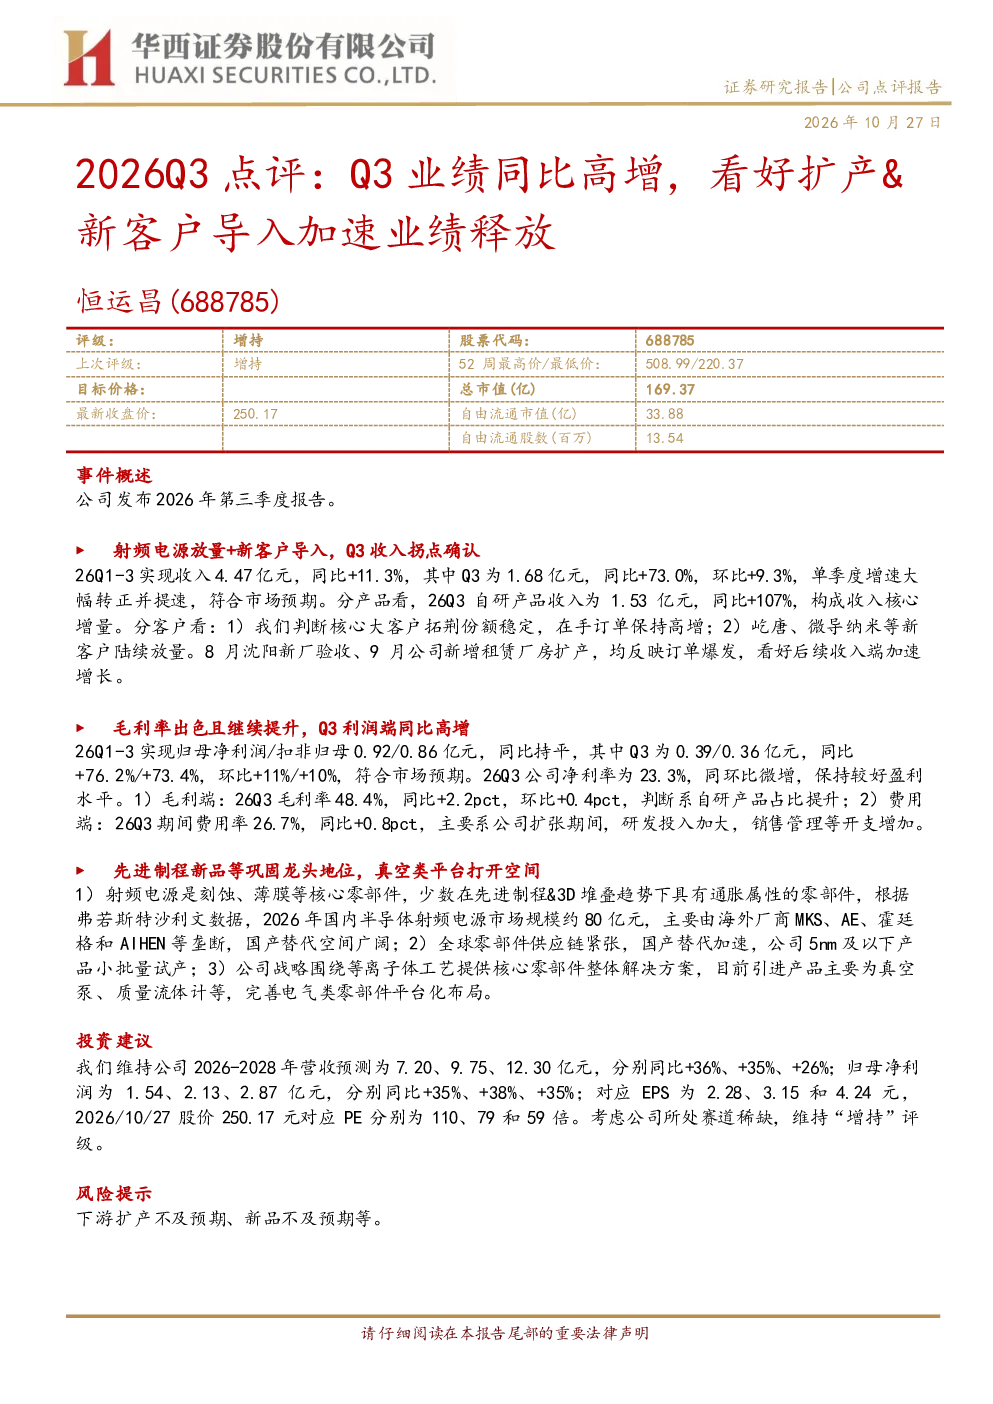
2026年前三季度,恒运昌实现收入4.47亿元,同比增长11.3%,其中Q3收入1.68亿元,同比增长73.0%,环比增长9.3%,单季度增速大幅转正并提速。自研产品收入1.53亿元,同比增长107%,构成收入核心增量。新客户屹唐、微导纳米等陆续放量,核心大客户拓荆份额稳定,在手订单高增。公司8月新厂验收、9月新增租赁厂房扩产,反映订单爆发,看好后续收入加速增长。
射频电源行业发展趋势如何?
射频电源在先进制程&3D堆叠趋势下具有通胀属性,2026年国内市场规模约80亿元,主要由海外厂商垄断,国产替代空间广阔。恒运昌战略围绕等离子体工艺提供核心零部件整体解决方案,引进真空泵、质量流体计等产品,完善电气类零部件平台化布局。公司5nm及以下产品小批量试产,进一步巩固国产替代优势。
报告重点分析了恒运昌的哪些方面?
报告重点分析了恒运昌的收入拐点确认、利润端表现、业务与竞争格局以及投资建议。其中收入端自研产品占比提升显著,新客户导入加速放量,扩产计划逐步落地;利润端Q3净利率23.3%,毛利率48.4%,同比/环比分别提升2.2pct和0.4pct;公司战略围绕等离子体工艺提供核心零部件整体解决方案,完善电气类零部件平台化布局。
射频电源市场现状如何?
射频电源市场主要由海外厂商垄断,2026年国内市场规模约80亿元,国产替代空间广阔。恒运昌作为国内领先企业,在先进制程&3D堆叠趋势下具有通胀属性,公司5nm及以下产品已小批量试产,战略围绕等离子体工艺提供核心零部件整体解决方案,通过引进真空泵、质量流体计等产品,完善电气类零部件平台化布局,逐步打破海外垄断。
研报提示了哪些风险?
研报提示的主要风险包括下游扩产不及预期、新品不及预期等。具体而言,下游半导体行业扩产节奏可能影响公司订单释放,新品研发进度若未达预期也可能影响业绩表现。此外,市场竞争加剧、原材料价格波动等因素也可能对公司经营造成影响。