猜你想问
这份研报的核心内容是什么?
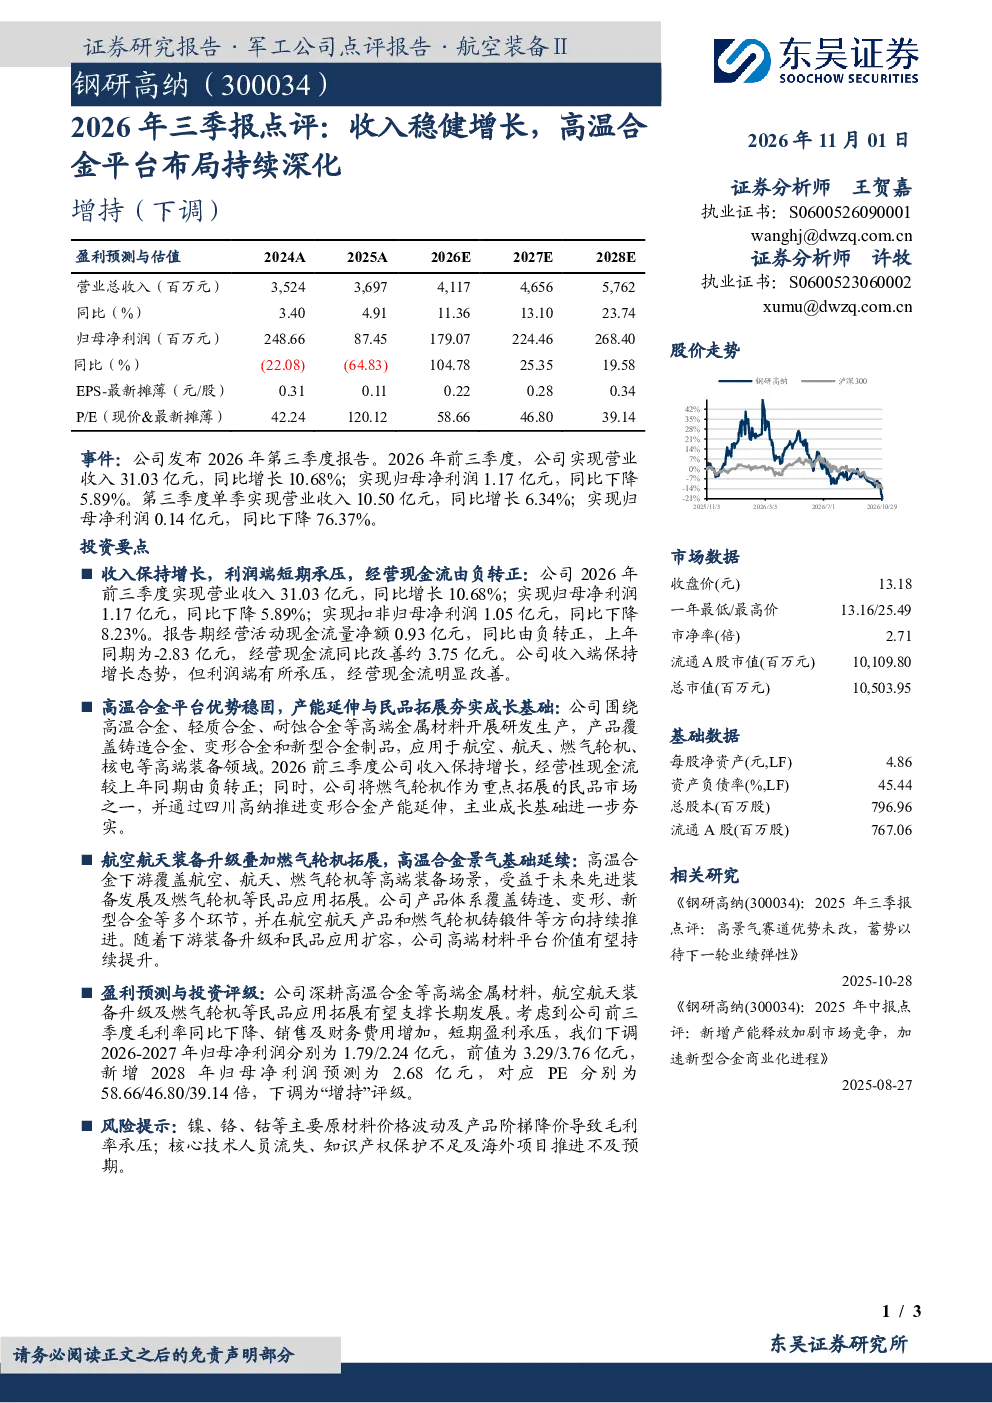
本报告点评钢研高纳2026年前三季度业绩,显示公司收入31.03亿元同比增长10.68%,但归母净利润1.17亿元同比下降5.89%。公司高温合金平台优势稳固,通过产能延伸与民品拓展夯实成长基础,经营现金流由负转正。报告认为短期利润承压但长期发展前景良好,下调2026-2027年归母净利润预测至1.79亿元和2.24亿元,新增2028年预测为2.68亿元。
建筑建材行业发展趋势如何?
建筑建材行业正经历转型升级,新材料、高性能合金需求持续增长。高温合金作为航空航天、能源装备关键材料,市场空间广阔。钢研高纳通过深耕高温合金平台,拓展民品市场,顺应行业发展趋势。未来随着航空航天装备升级及燃气轮机应用拓展,行业对高性能合金的需求将进一步提升,为钢研高纳等龙头企业带来发展机遇。
研报重点分析了哪些方向?
研报重点分析了钢研高纳高温合金平台的竞争优势与成长逻辑。公司凭借技术积累和产能布局,在高温合金领域具备领先地位,并通过产能延伸至民用市场,拓展收入来源。报告还关注公司经营现金流改善,以及未来在航空航天、燃气轮机领域的拓展潜力,评估其长期发展空间。
当前市场对建筑建材行业的现状判断是什么?
当前建筑建材行业面临原材料成本波动、市场竞争加剧等挑战,但高温合金等高性能材料需求稳定增长。钢研高纳作为行业龙头,通过技术创新和产品结构优化,应对市场变化。行业整体处于转型升级阶段,龙头企业凭借技术壁垒和产业链优势,有望获得更多市场份额。
研报提示了哪些风险?
研报提示的风险包括原材料价格波动,镍、铬、钴等高温合金关键原材料价格波动可能影响公司盈利能力;核心技术人员流失可能影响研发进度和产品竞争力;海外项目推进不及预期可能影响外销收入。这些风险需持续关注,但钢研高纳具备较强的抗风险能力。
你可能感兴趣
2026年三季报点评:营收稳健增长,平台化布局持续深化
东吴证券2026-10-31
2026年三季报点评:收入利润同比高增,多维感知布局持续深化
机械设备东吴证券2026-11-01
2025年三季报点评:补水啦增长亮眼,平台化布局持续深化
民生证券2025-10-26
2026年三季报点评CMP龙头业绩稳健增长,平台化布局打开成长空间
东吴证券2026-10-31
2026年三季报点评:业绩稳健增长,看好公司锂电设备平台化布局
机械设备东吴证券2026-11-01
2025年报及2026年一季报点评收入保持稳健增长,平台型龙头持续完善产品矩阵
华创证券2026-05-06
2024年半年报点评:收入稳健增长,持续推进产品平台化布局
华创证券2024-09-06
业务稳健增长,多品类设备持续突破推动平台化布局深化
国盛证券2026-08-25
三季报点评:业绩保持稳健增长,互联网娱乐平台定位继续深化
信息技术安信证券2015-10-23
2025年三季报点评:平台化布局深化,高质量增长延续
食品饮料西南证券2025-10-26