猜你想问
石基信息最新研报核心内容是什么?
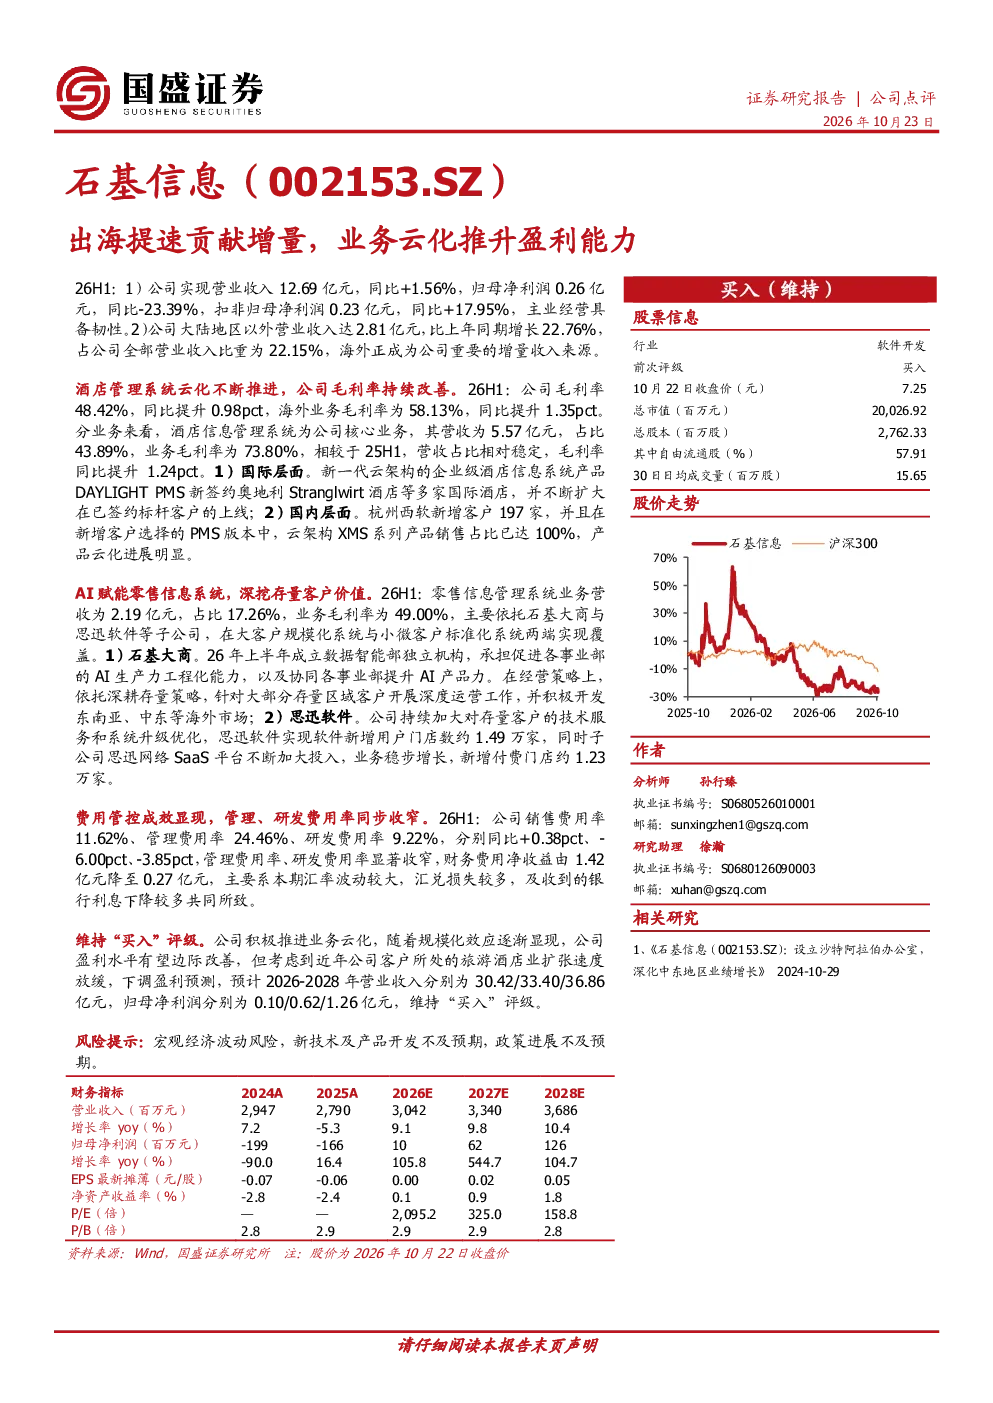
26年上半年,石基信息实现营业收入12.69亿元,同比+1.56%,归母净利润0.26亿元,同比-23.39%,扣非归母净利润0.23亿元,同比+17.95%。海外业务成为重要增量来源,大陆地区以外营收同比增长22.76%,占公司总营收22.15%。酒店管理系统云化推进,毛利率提升,海外业务毛利率达58.13%。AI赋能零售信息系统,深挖存量客户价值,零售信息管理系统营收2.19亿元,占比17.26%。费用管控成效显现,管理、研发费用率同步收窄。
酒店行业发展趋势如何?
酒店行业正经历数字化转型,云化成为重要趋势。石基信息通过酒店管理系统云化,毛利率持续改善,海外业务毛利率达58.13%。新一代云架构产品DAYLIGHT PMS在海外市场拓展顺利,国内市场云架构XMS系列产品销售占比达100%。AI技术赋能零售信息系统,提升客户价值,显示行业对技术升级的重视。
石基信息报告重点分析了哪些业务?
报告重点分析了石基信息的海外业务增长和业务云化进展。海外业务成为重要增量来源,大陆地区以外营收同比增长22.76%。酒店管理系统云化推进,毛利率提升,海外业务毛利率达58.13%。AI赋能零售信息系统,深挖存量客户价值,零售信息管理系统营收2.19亿元。同时,公司费用管控成效显著,管理、研发费用率收窄。
石基信息当前市场表现如何?
石基信息26年上半年主业经营具备韧性,海外业务成为重要增量来源,大陆地区以外营收同比增长22.76%。酒店管理系统云化推进,毛利率提升,海外业务毛利率达58.13%。AI赋能零售信息系统,深挖存量客户价值。公司费用管控成效显著,管理、研发费用率收窄。但需关注旅游酒店业扩张速度放缓对公司业务的影响。
石基信息研报有哪些风险提示?
石基信息研报提示的风险包括宏观经济波动风险,新技术及产品开发不及预期,政策进展不及预期。公司积极推进业务云化,但需关注旅游酒店业扩张速度放缓对公司业务的影响。此外,汇率波动和银行利息下降也对财务表现产生影响。