猜你想问
金禾实业2026年三季报核心内容有哪些?
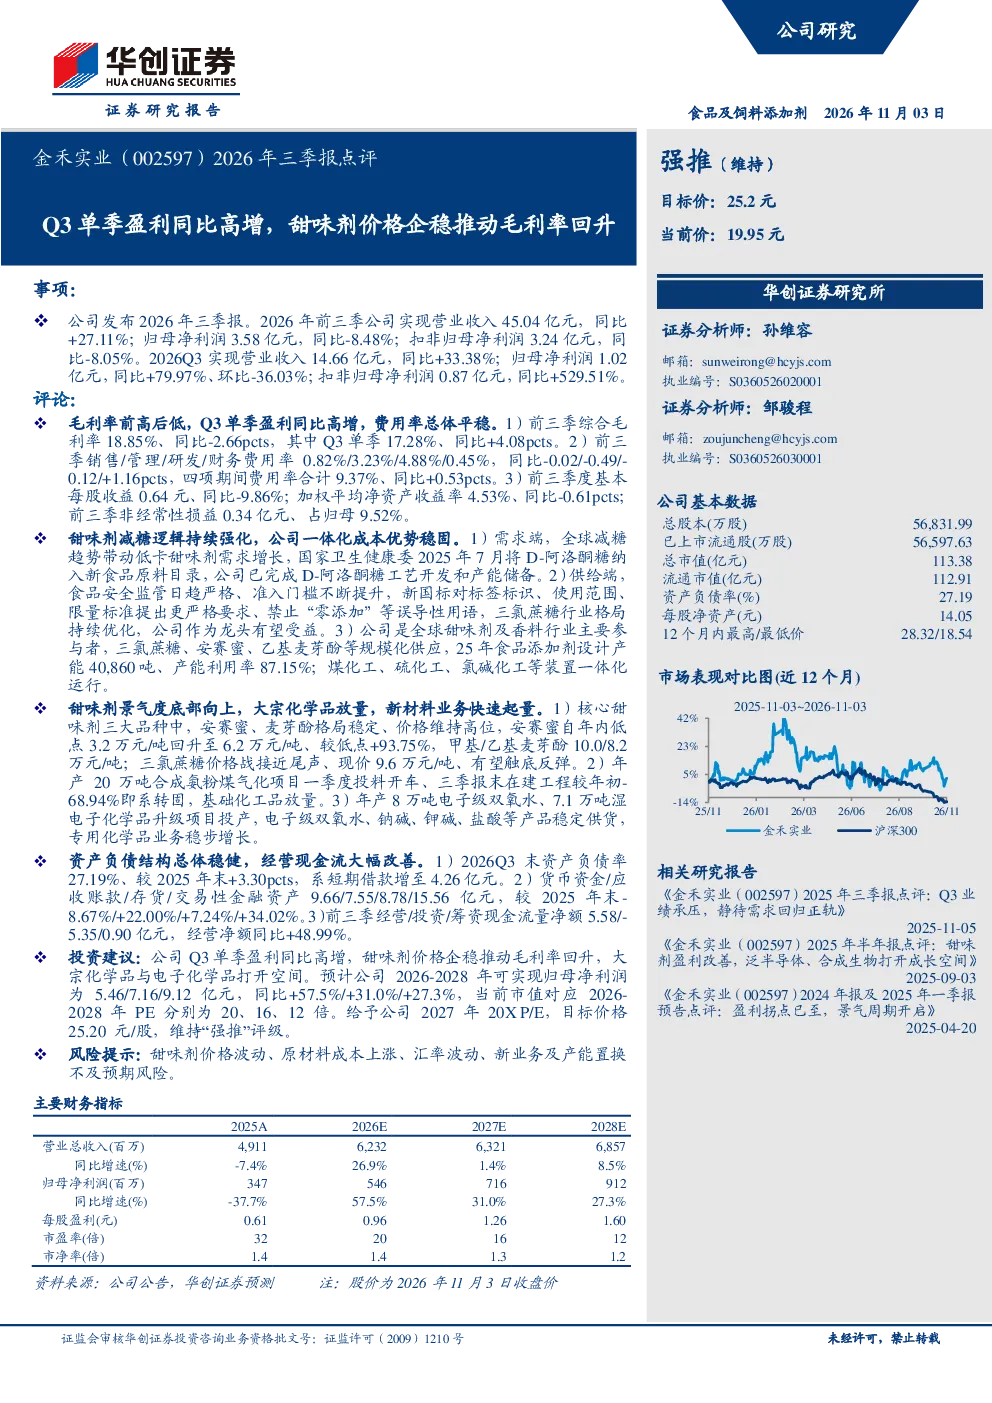
2026年前三季度,金禾实业实现营业收入45.04亿元,同比+27.11%;归母净利润3.58亿元,同比-8.48%。Q3单季营收14.66亿元,同比+33.38%,归母净利润1.02亿元,同比+79.97%,扣非归母净利润0.87亿元,同比+529.51%。Q3单季毛利率17.28%,同比+4.08pcts,主要得益于甜味剂价格企稳推动毛利率回升。
甜味剂赛道发展趋势如何?
全球减糖趋势推动低卡甜味剂需求增长,公司D-阿洛酮糖已纳入新食品原料目录并完成产能储备。供给端监管趋严优化行业格局,公司作为龙头受益。安赛蜜、麦芽酚价格维持高位,三氯蔗糖价格企稳有望反弹。甜味剂行业景气度提升,公司产品需求旺盛。
研报重点分析了金禾实业的哪些业务?
研报重点分析了金禾实业的甜味剂业务、大宗化学品业务和新材料业务。甜味剂业务受益于全球减糖趋势和供给端监管,公司作为龙头地位稳固。大宗化学品业务方面,年产20万吨合成氨粉煤气化项目已投料开车,基础化工品放量。新材料业务方面,电子级双氧水、湿电子化学品等项目稳步推进,电子化学品业务增长。
当前市场对金禾实业的判断是什么?
市场关注金禾实业Q3单季盈利同比高增,主要得益于甜味剂价格企稳推动毛利率回升。公司甜味剂业务受益于全球减糖趋势和供给端监管,未来发展可期。大宗化学品和新材料业务稳步推进,为公司增长提供新动力。公司财务状况总体稳健,现金流良好。
研报提示了哪些风险?
研报提示的风险包括甜味剂价格波动、原材料成本上涨、汇率波动、新业务及产能置换不及预期风险。甜味剂价格波动可能影响公司盈利能力,原材料成本上涨会增加生产成本,汇率波动会影响公司外币业务,新业务及产能置换若不及预期,可能影响公司长期发展。
你可能感兴趣
中国人寿2025年三季报点评:NBV增速环比提升,Q3单季净利润同比高增
国联民生证券2025-11-01
四方股份(601126.SH)2026年三季报点评:毛利率同比改善,合同资产、合同负债同比高增
国联民生证券2026-11-01
2026年三季报点评:Q3扣非净利润同比高增,半导体及锂电业务持续突破
机械设备东吴证券2026-10-28
2026年三季报点评:Q3业绩同比高增,油气价差红利延续
基础化工财信证券2026-10-27
2026年三季报点评:海外放量与结构升级驱动毛利率提升,Q3单季盈利环比提速
东吴证券2026-11-02
2025年三季报点评Q3销量同比高增,单位盈利进一步提升
东吴证券2025-10-24
旭升股份2022年三季报点评:Q3收入同环比高增,盈利能力持续向好
国泰君安证券2022-11-01
爱柯迪2022年三季报点评:Q3收入同环比高增,盈利能力显著增强
国泰君安证券2022-10-28
Q3业绩同环比高增,高盈利海缆进入集中交付期-2025年三季报点评
中泰证券2025-11-18
2023年三季报点评:Q3业绩同比高增,浮法盈利修复、光伏玻璃放量
民生证券2023-10-15