猜你想问
这份研报主要讲了什么内容?
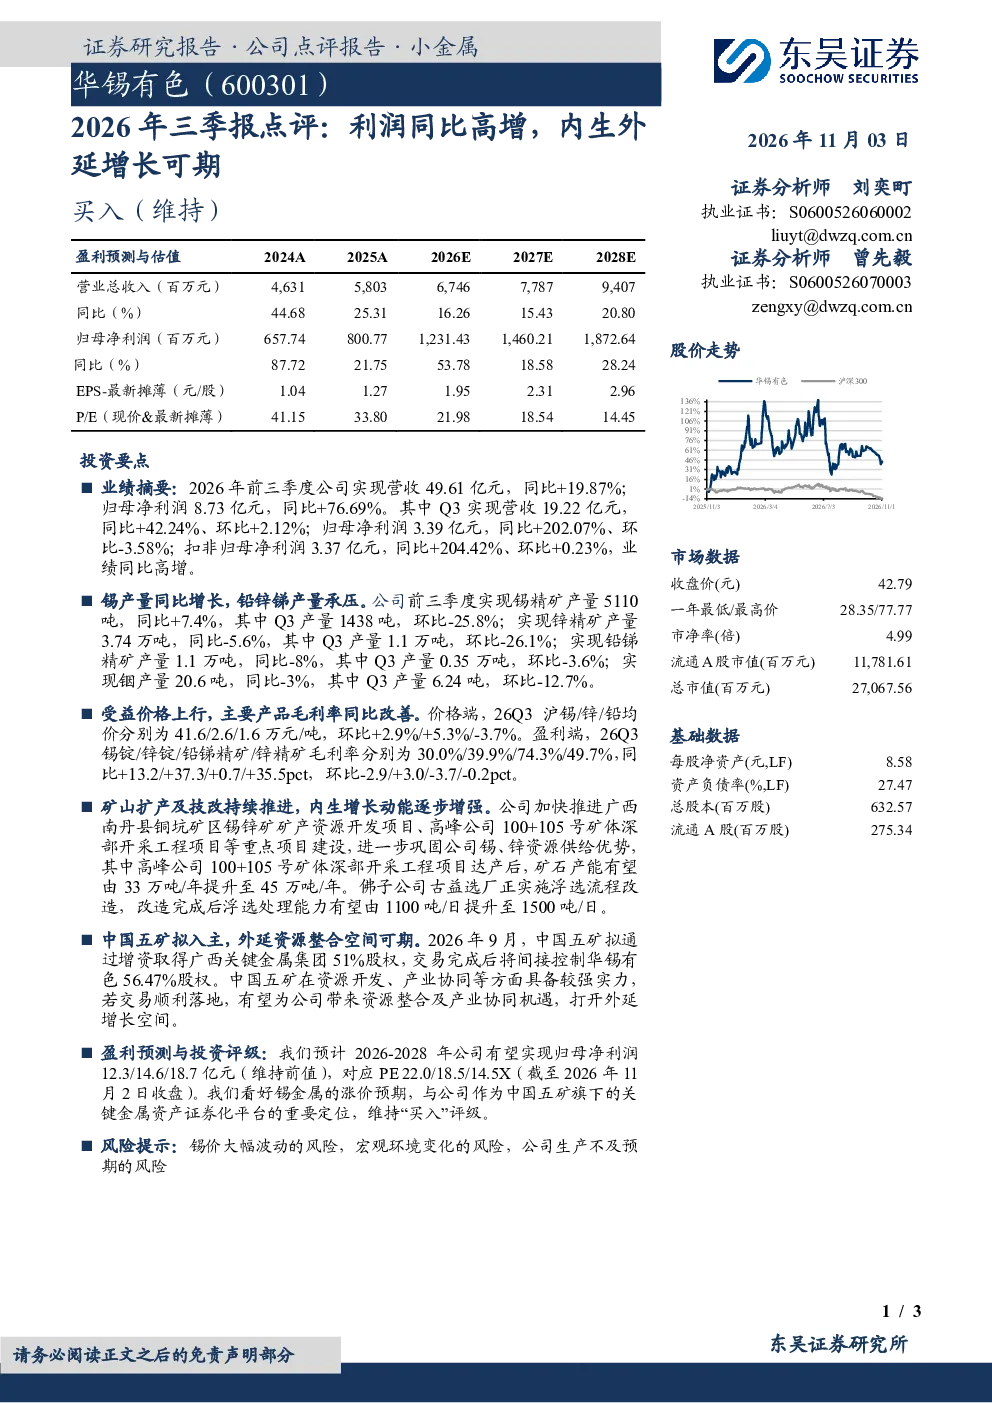
这份研报主要点评了华锡有色2026年前三季度的业绩表现。报告显示,公司营收49.61亿元,同比增长19.87%;归母净利润8.73亿元,同比增长76.69%。其中Q3营收19.22亿元,同比增长42.24%;归母净利润3.39亿元,同比增长202.07%。扣非归母净利润3.37亿元,同比增长204.42%,业绩同比高增。报告还分析了公司内生增长和外延增长情况,以及市场数据和风险提示。
锡金属行业未来发展趋势如何?
锡金属行业未来发展趋势看好。报告指出,公司持续推进矿产资源开发项目,巩固锡、锌资源供给优势。高峰公司深部开采工程项目达产后,矿石产能有望提升。佛子公司选厂改造完成后,浮选处理能力将增强。此外,中国五矿拟增资取得广西关键金属集团股权,间接控制华锡有色,将带来资源整合及产业协同机遇,打开外延增长空间。这些举措显示锡金属行业有望受益于资源整合和技术升级。
研报重点分析了哪些方面?
研报重点分析了华锡有色的内生增长和外延增长。内生增长方面,公司推进广西南丹县铜坑矿区锡锌矿矿产资源开发项目、高峰公司深部开采工程项目等,巩固锡、锌资源供给。外延增长方面,中国五矿拟增资取得广西关键金属集团51%股权,间接控制华锡有色56.47%股权,将带来资源整合及产业协同机遇。此外,报告还分析了公司市场数据和盈利预测。
当前华锡有色的市场状况如何?
当前华锡有色的市场状况表现良好。报告显示,公司2026年前三季度营收49.61亿元,同比增长19.87%;归母净利润8.73亿元,同比增长76.69%。Q3营收19.22亿元,同比增长42.24%;归母净利润3.39亿元,同比增长202.07%。市净率为4.99倍,总市值27.0676亿元。但需注意,锡精矿产量环比下降25.8%,锌精矿产量环比下降26.1%,铅锑精矿产量环比下降3.6%。
研报提到了哪些风险提示?
研报提到了锡价大幅波动的风险、宏观环境变化的风险以及公司生产不及预期的风险。锡价波动直接影响公司盈利能力,宏观环境变化可能影响市场需求和成本,而公司生产不及预期则可能导致业绩不及预期。这些风险需引起投资者关注。