猜你想问
同星科技2026年三季报核心数据有哪些?
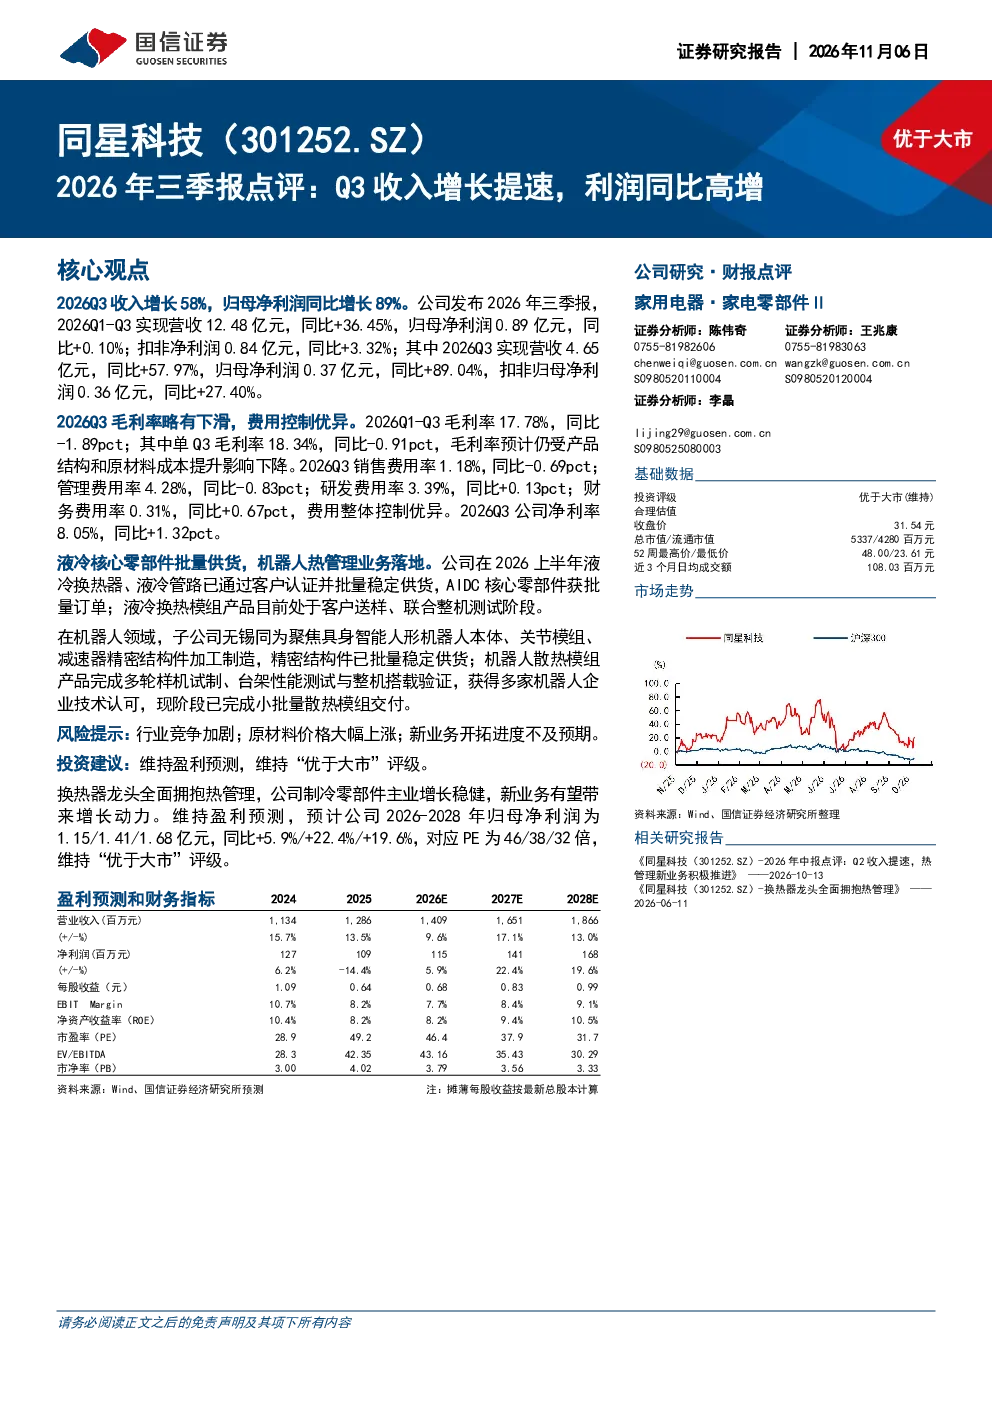
同星科技2026年三季报显示,Q3收入增长提速57.97%,归母净利润同比增长89.04%,实现营收4.65亿元,归母净利润0.37亿元。Q1-Q3实现营收12.48亿元,同比增长36.45%,归母净利润0.89亿元,同比增长0.10%。Q3毛利率略有下滑至18.34%,主要受产品结构和原材料成本影响,但费用控制优异,销售费用率1.18%,管理费用率4.28%,研发费用率3.39%,财务费用率0.31%。Q3净利率为8.05%,同比提升1.32pct。
液冷技术在家用电器赛道的发展趋势如何?
液冷技术在家用电器赛道正逐步成为高端产品的标配,尤其在散热需求高的场景下应用广泛。同星科技液冷核心零部件已通过客户认证并批量供货,AIDC核心零部件获批量订单,液冷换热模组处于客户送样和联合测试阶段。随着家电产品性能提升和智能化发展,对高效散热的需求将推动液冷技术渗透率提升,同星科技作为液冷技术领先企业,有望受益于行业趋势。
同星科技报告中的重点分析方向是什么?
同星科技报告重点分析了公司在液冷技术领域的核心竞争力,包括核心零部件的批量供货能力、AIDC业务的市场拓展以及机器人散热模组的研发进展。报告还关注了公司制冷零部件主业的稳健增长和新业务如机器人领域的拓展潜力。公司通过技术创新和客户认证,逐步将液冷技术转化为商业变现能力,是分析报告的核心关注点。
当前家用电器市场的现状如何?
当前家用电器市场呈现高端化、智能化趋势,消费者对产品性能和散热效率要求提升,推动液冷等先进散热技术需求增长。市场竞争激烈,但技术壁垒较高的企业如同星科技具备一定优势。行业整体增长稳健,但原材料成本波动和行业竞争是主要挑战。同星科技通过费用控制和产品结构优化,维持了较好的盈利能力。
同星科技研报提示的主要风险有哪些?
同星科技研报提示的主要风险包括行业竞争加剧、原材料价格大幅上涨、新业务开拓进度不及预期。液冷技术虽然前景广阔,但市场竞争者增多可能影响市场份额。原材料成本波动直接影响毛利率水平,需要持续关注供应链管理。新业务如机器人领域的拓展存在不确定性,需要关注其市场接受度和商业化进程。