猜你想问
中国东航2026年三季报的主要业绩表现如何?
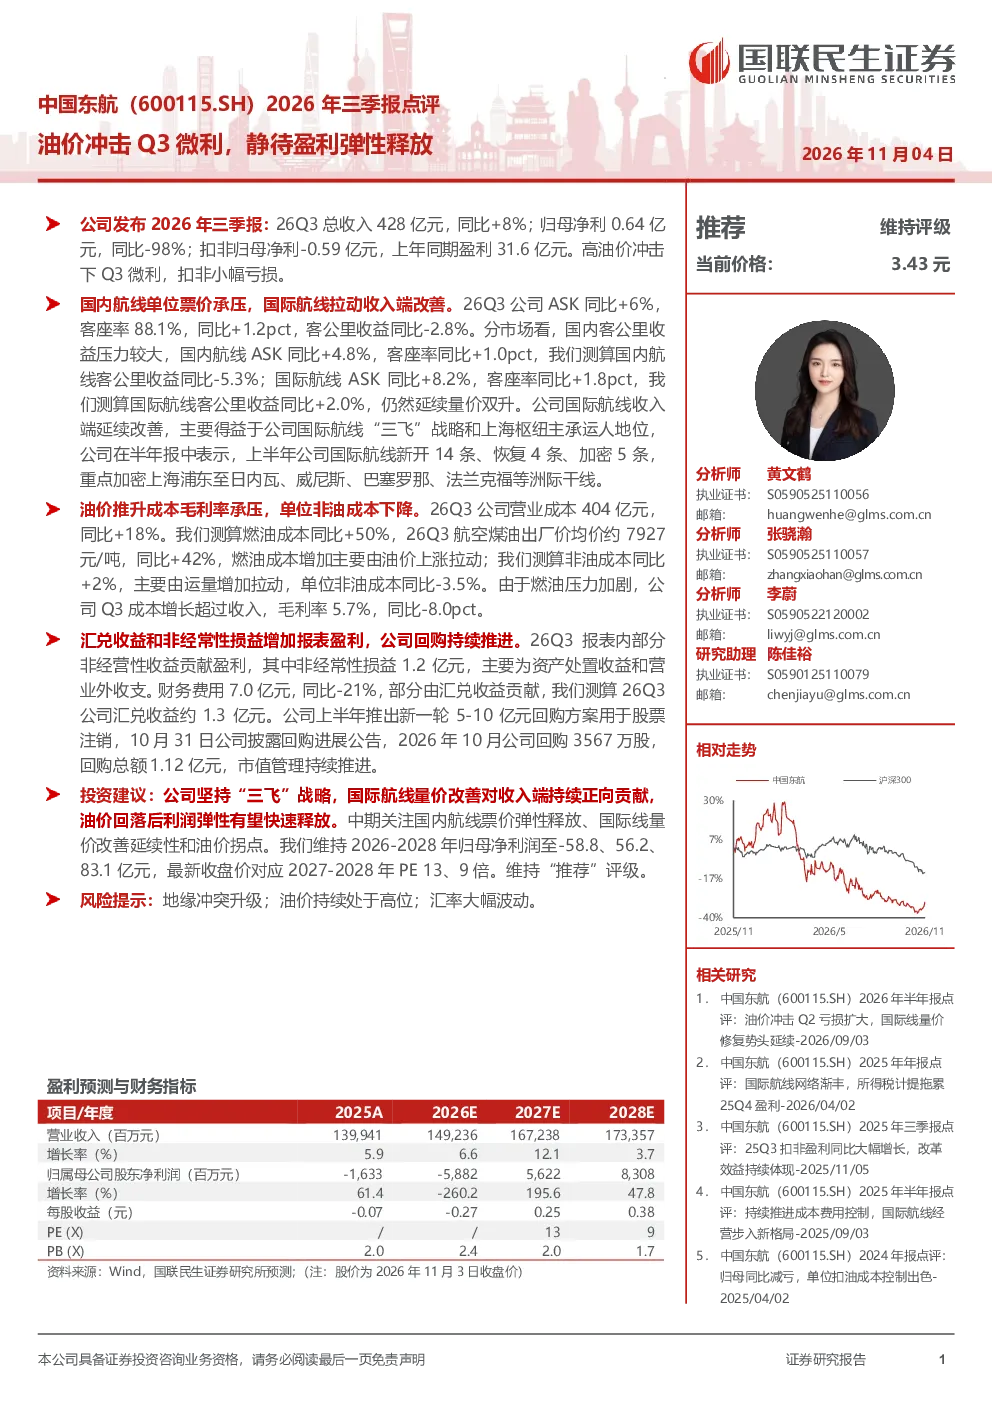
2026年第三季度,中国东航总收入428亿元,同比增长8%。然而,归母净利润仅为0.64亿元,同比大幅下降98%。扣非归母净利润为-0.59亿元,上年同期盈利31.6亿元。高油价冲击导致Q3微利,扣非小幅亏损。国内航线单位票价承压,但国际航线通过“三飞”战略和上海枢纽地位拉动收入端改善,ASK同比+6%,客座率88.1%,同比+1.2pct,客公里收益同比-2.8%
中国东航的航线表现有何亮点?
中国东航的航线表现呈现国内与国际航线分化。国内航线单位票价承压,客公里收益同比-5.3%。国际航线则表现亮眼,客公里收益同比+2.0%,延续量价双升。国际航线改善主要得益于“三飞”战略的实施和上海枢纽的巩固,上半年新开/恢复/加密多条洲际干线,推动国际航线收入端持续改善
成本与毛利率方面,中国东航2026年三季报有何关键数据?
2026年第三季度,中国东航营业成本404亿元,同比+18%。其中,燃油成本同比+50%(航空煤油出厂价均价约7927元/吨,同比+42%),成为成本增长的主要驱动力。非油成本同比+2%,主要由运量增加拉动,单位非油成本同比-3.5%。受燃油成本加剧影响,毛利率降至5.7%,同比-8.0pct
中国东航2026年三季报的投资逻辑是什么?
中国东航坚持“三飞”战略,国际航线量价改善对收入端持续正向贡献,油价回落后利润弹性有望快速释放。中期关注国内航线票价弹性释放、国际线量价改善延续性和油价拐点。维持2026-2028年归母净利润预测至-58.8、56.2、83.1亿元,对应2027-2028年PE 13、9倍
中国东航2026年三季报存在哪些风险提示?
中国东航2026年三季报提示的地缘冲突升级、油价持续处于高位、汇率大幅波动等风险因素可能对其经营产生不利影响。地缘冲突可能导致航线中断或运力下降;油价持续高位将加剧成本压力;汇率大幅波动可能影响财务报表盈利能力。这些风险需持续关注
你可能感兴趣
中船特气2026年三季报点评 Q3利润高增 六氟化钨盈利弹性释放
未知机构2026-10-22
2026年三季报点评:Q3利润同比大增,煤价上行与产品结构优化驱动盈利弹性释放
大同证券2026-10-30
中国东航(600115.SH)2025 年年报点评
国联民生证券2026-04-02
2026年中报点评26Q2归母净利75.4亿,同比+29%,静待Q3展现业绩弹性
华创证券2026-08-31
2022三季报点评:延续利润弹性释放逻辑,短期业务承压,恒心与耐心,静待东风来
东吴证券2022-11-27
2022三季报点评:延续利润弹性释放逻辑,短期业务承压,恒心与耐心,静待东风来
东吴证券2023-01-06
三季报点评:短期受疫情扰动,静待业绩弹性释放
休闲服务东亚前海证券2022-11-01
2020年三季报点评:Q3业绩稳健增长,静待改革红利持续释放
食品饮料民生证券2020-10-27
2022年三季报点评:高温限电影响Q3业绩,静待新产能新产品增量释放
建筑建材东吴证券2022-10-31
2022年三季报点评:Q3公司扣非归母净利1.76亿元,静待经营潜力释放
东吴证券2022-10-18