猜你想问
尿素市场最新行情如何?
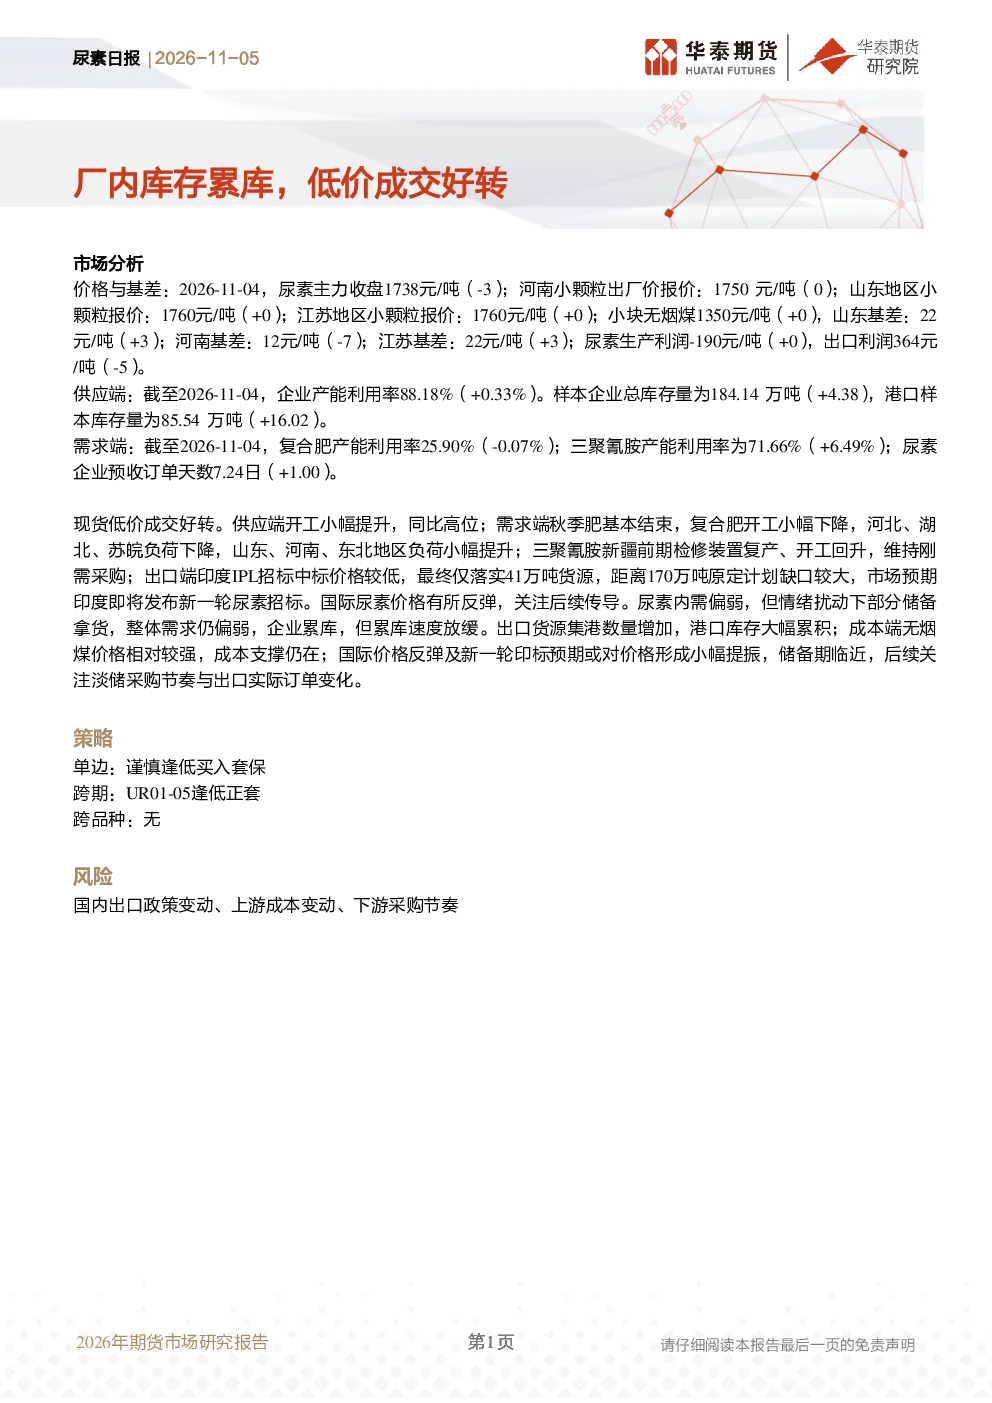
尿素市场供应端开工小幅提升,但需求端内需偏弱,整体累库速度放缓。价格方面,尿素主力收盘价为1738元/吨,下跌3元;山东基差为22元/吨,上涨3元。出口端印度IPL招标中标价格较低,最终仅落实41万吨货源,市场预期新一轮招标,国际价格反弹或对国内价格形成小幅提振。成本端无烟煤价格相对较强,成本支撑仍在。整体来看,尿素市场情绪扰动下部分储备拿货,但整体需求仍偏弱,企业累库,但累库速度放缓。港口库存大幅累积,需关注淡储采购节奏与出口实际订单变化。
尿素行业未来发展趋势是什么?
尿素行业未来发展趋势显示供应端开工小幅提升,但需求端内需偏弱,整体累库速度放缓。出口端印度招标缺口较大,市场预期新一轮招标,国际价格反弹或对国内价格形成小幅提振。成本端无烟煤价格相对较强,成本支撑仍在。整体来看,尿素市场情绪扰动下部分储备拿货,但整体需求仍偏弱,企业累库,但累库速度放缓。港口库存大幅累积,需关注淡储采购节奏与出口实际订单变化。这些因素将共同影响尿素行业的未来走势。
本报告重点分析了哪些方面?
本报告重点分析了尿素市场的价格与基差、供应端库存与产能利用率、需求端复合肥与三聚氰胺产能利用率及订单天数、现货市场成交情况以及出口端印度招标情况。报告指出尿素主力收盘价为1738元/吨,下跌3元;山东基差为22元/吨,上涨3元;样本企业总库存量为184.14万吨,上涨4.38万吨;复合肥产能利用率25.90%,下降0.07%;三聚氰胺产能利用率为71.66%,上涨6.49%;尿素企业预收订单天数为7.24天,上涨1.00天。此外,报告还分析了出口端印度IPL招标情况,指出最终仅落实41万吨货源,市场预期新一轮招标。这些数据共同反映了尿素市场的现状与趋势。
当前尿素市场现状如何判断?
当前尿素市场现状显示供应端开工小幅提升,但需求端内需偏弱,整体累库速度放缓。价格方面,尿素主力收盘价为1738元/吨,下跌3元;山东基差为22元/吨,上涨3元。出口端印度IPL招标中标价格较低,最终仅落实41万吨货源,市场预期新一轮招标,国际价格反弹或对国内价格形成小幅提振。成本端无烟煤价格相对较强,成本支撑仍在。整体来看,尿素市场情绪扰动下部分储备拿货,但整体需求仍偏弱,企业累库,但累库速度放缓。港口库存大幅累积,需关注淡储采购节奏与出口实际订单变化。这些因素共同构成了当前尿素市场的现状。
本报告提示了哪些风险?
本报告提示了国内出口政策变动、上游成本变动、下游采购节奏等风险。出口端印度IPL招标缺口较大,市场预期新一轮招标,国际价格反弹或对国内价格形成小幅提振,但出口政策变动可能影响市场预期。上游成本端无烟煤价格相对较强,成本支撑仍在,但成本变动也可能影响尿素价格。下游采购节奏方面,尿素企业预收订单天数为7.24天,上涨1.00天,表明下游采购需求可能变化,需关注其采购节奏对市场的影响。这些风险因素可能对尿素市场产生影响,需密切关注。