猜你想问
尿素市场最新库存情况如何?
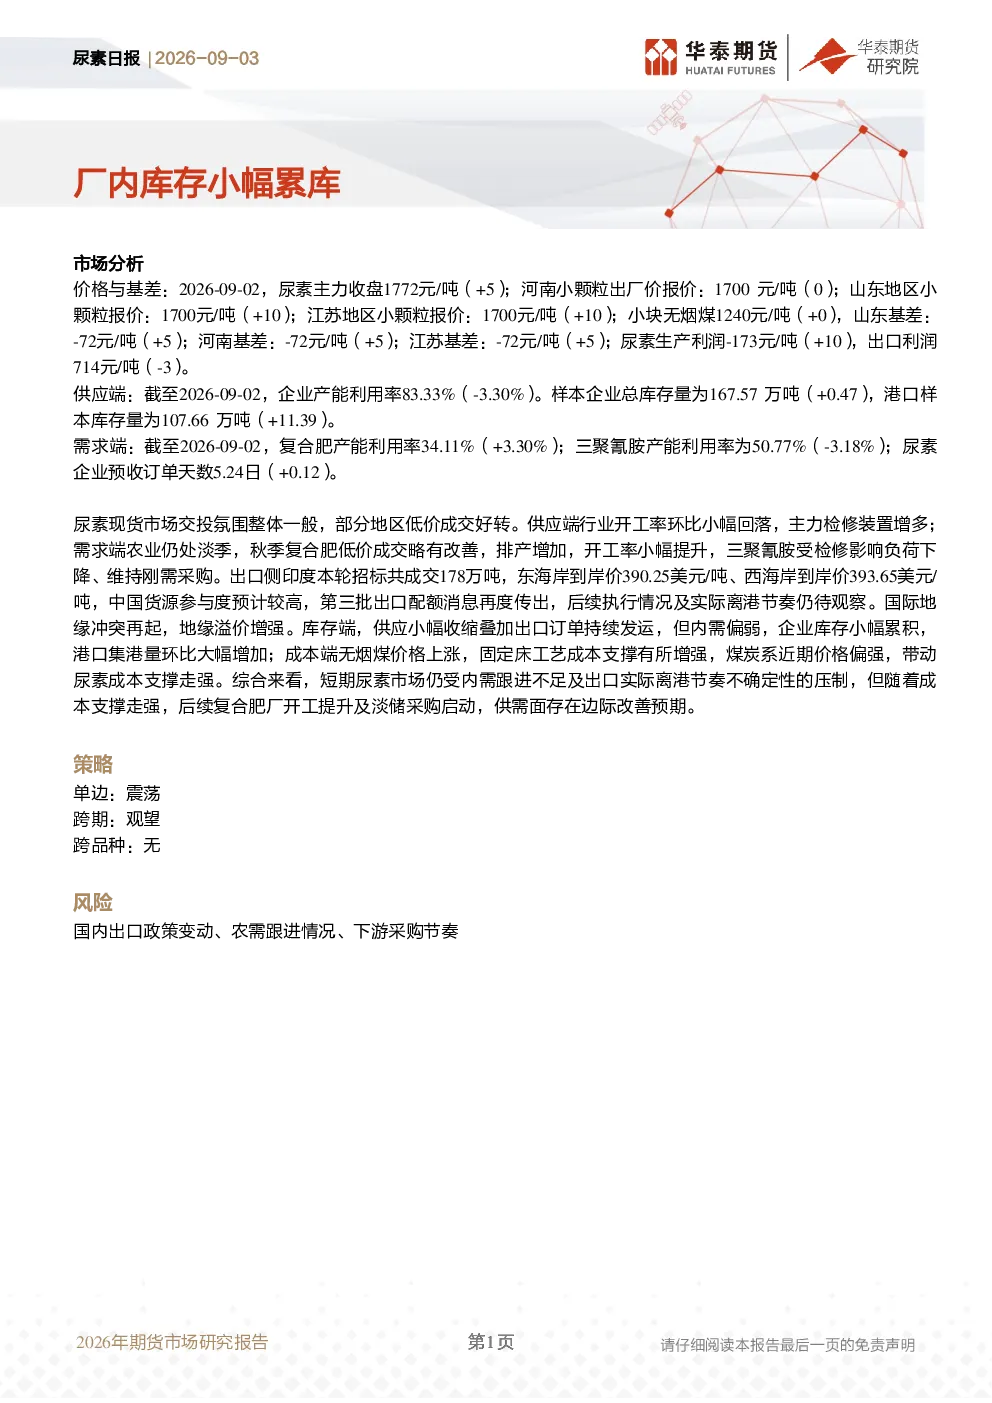
根据最新研报,尿素样本企业总库存167.57万吨,持平;港口样本库存107.66万吨,增加11.39万吨。供应端企业产能利用率83.33%,环比下降3.30%。库存端显示供应小幅收缩,出口订单持续发运,但内需偏弱,导致企业库存小幅累积,港口集港量环比大幅增加。
尿素行业当前价格走势分析?
2026年9月2日,尿素主力收盘价1772元/吨,上涨5元。河南、山东、江苏小颗粒出厂价均为1700元/吨,其中山东、江苏上涨10元。山东、河南、江苏基差均为-72元/吨,上涨5元。尿素生产利润-173元/吨,上涨10元;出口利润714元/吨,下跌3元。成本端无烟煤价格上涨,固定床工艺成本支撑增强,带动尿素成本支撑走强。
尿素下游需求端有哪些变化?
需求端方面,复合肥产能利用率34.11%,环比上升3.30%;三聚氰胺产能利用率50.77%,环比下降3.18%。尿素企业预收订单天数5.24天,增加0.12天。农业仍处淡季,秋季复合肥低价成交略有改善,排产增加;三聚氰胺受检修影响负荷下降,维持刚需采购。下游开工与订单情况显示边际改善预期。
尿素市场面临哪些主要风险因素?
尿素市场主要风险包括:国内出口政策变动可能影响出口节奏与利润;农需跟进情况的不确定性;下游采购节奏变化可能影响需求持续性。国际地缘冲突再起,地缘溢价增强也可能对市场产生影响。研报提示需关注这些风险因素对市场情绪与价格的影响。
研报对尿素市场的综合判断是什么?
短期尿素市场受内需跟进不足及出口实际离港节奏不确定性压制,但随着成本支撑走强,后续供需面存在边际改善预期。供应端开工率小幅回落,主力检修装置增多;需求端农业淡季特征明显,但秋季复合肥排产增加带来一定支撑。综合来看,市场需关注内需启动与出口兑现情况。
你可能感兴趣
尿素日报:厂内库存小幅累库
华泰期货2026-05-07
尿素日报:厂内库存小幅累库
华泰期货2026-04-09
尿素日报:厂内库存小幅累库
华泰期货2025-11-06
尿素日报:内需偏弱,厂内库存小幅累库
华泰期货2025-09-11
尿素日报:节后厂内库存高位累库
华泰期货2025-10-10
尿素日报:厂内库存累库,印标价格出炉
华泰期货2026-06-11
尿素日报:厂内库存累库速度放缓
华泰期货2025-10-23
尿素日报:港口库存小幅累库
华泰期货2025-10-17
尿素日报:厂内库存去库,市场情绪较好
华泰期货2026-03-12
尿素日报:厂内库存去库,现货成交火爆
华泰期货2026-01-15