猜你想问
这份研报的核心内容是什么?
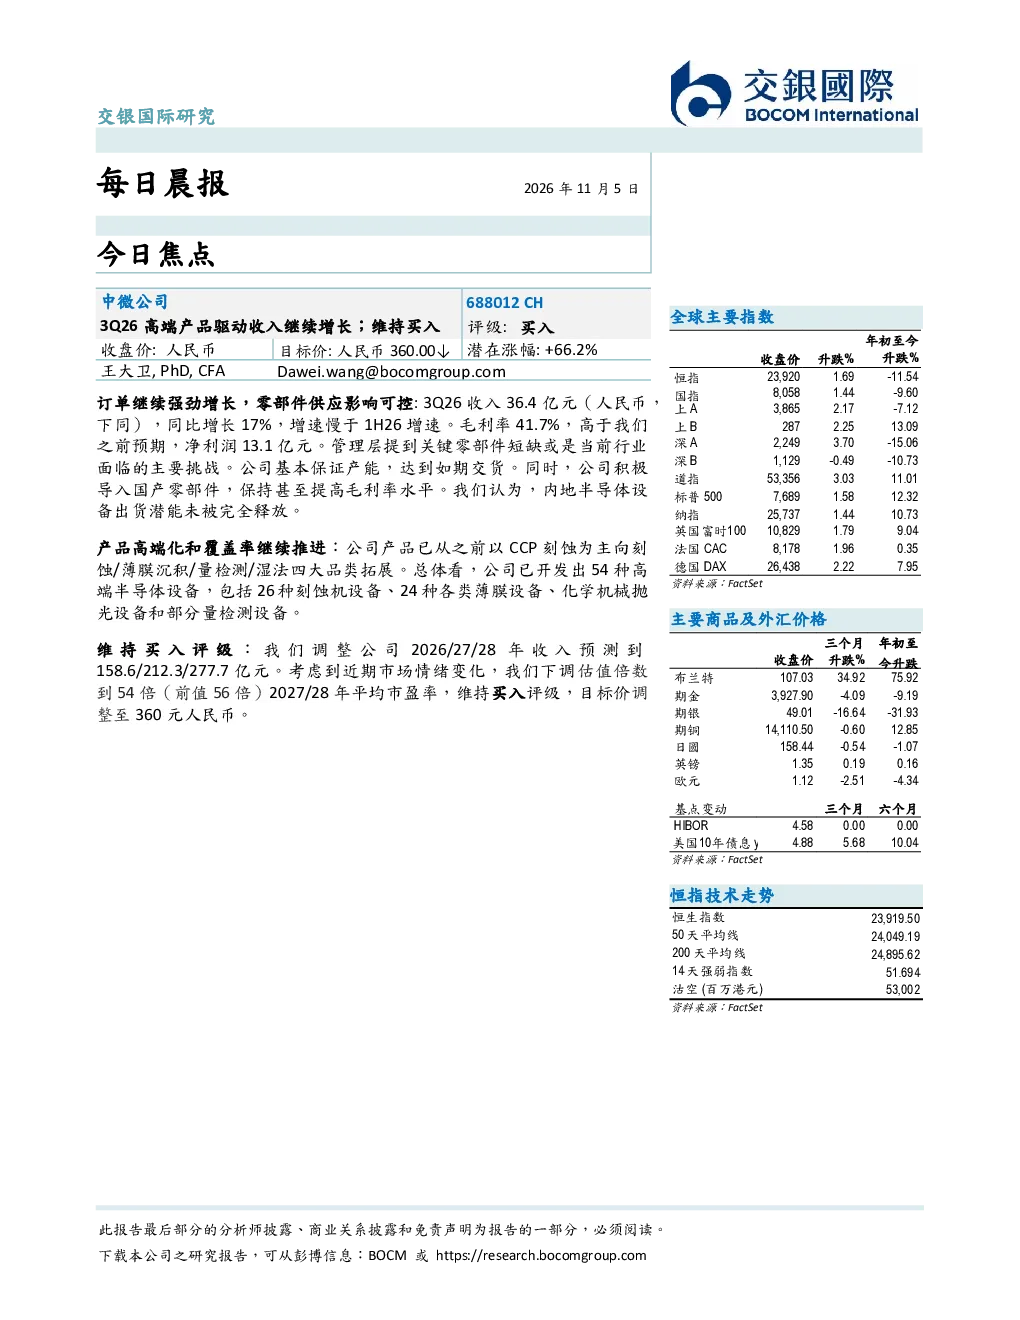
研报显示,公司2026年第三季度收入36.4亿元,同比增长17%,毛利率41.7%,净利润13.1亿元。公司积极应对关键零部件短缺挑战,保证产能并导入国产零部件。产品已拓展至刻蚀/薄膜沉积/量检测/湿法四大品类,开发出54种高端半导体设备。3Q26收入9.1亿元,同比增长46%,其中国内商业化销售收入8.1亿元,同比增长33%。泰它西普和维迪西妥销售收入分别增长45%和13%。公司计划2027年推动多款新分子申报IND进入临床。
半导体设备赛道的发展趋势如何?
半导体设备行业面临零部件供应挑战,但公司通过导入国产零部件保持毛利率。产品高端化和覆盖率持续推进,已拓展至四大品类54种设备。未来增长潜力在于产品持续高端化和覆盖率的提升,看好公司在国内市场的出货潜能。
研报重点分析了哪些方向?
研报重点分析了公司订单增长、零部件供应影响、产品高端化与覆盖率、3Q26销售表现及未来管线开发。公司报告了强劲的订单增长和盈利能力,同时强调应对行业挑战的措施。未来管线全球开发进入收获期,多款新分子申报IND进入临床。
当前市场对该公司有何判断?
市场关注公司应对行业挑战的能力,以及产品高端化和覆盖率推进情况。公司报告了稳健的收入增长和盈利能力,并计划在2027年推动多款新分子申报IND进入临床。未来增长潜力在于产品持续高端化和覆盖率的提升,看好公司在国内市场的出货潜能。
研报提示了哪些风险?
研报未明确提示具体风险,但提及行业面临关键零部件短缺挑战,这是半导体设备行业普遍存在的风险。公司已采取措施导入国产零部件以缓解影响,但供应链稳定性仍需持续关注。此外,新药研发存在临床试验失败的风险,需关注管线开发进展。