猜你想问
这份研报主要讲了什么内容?
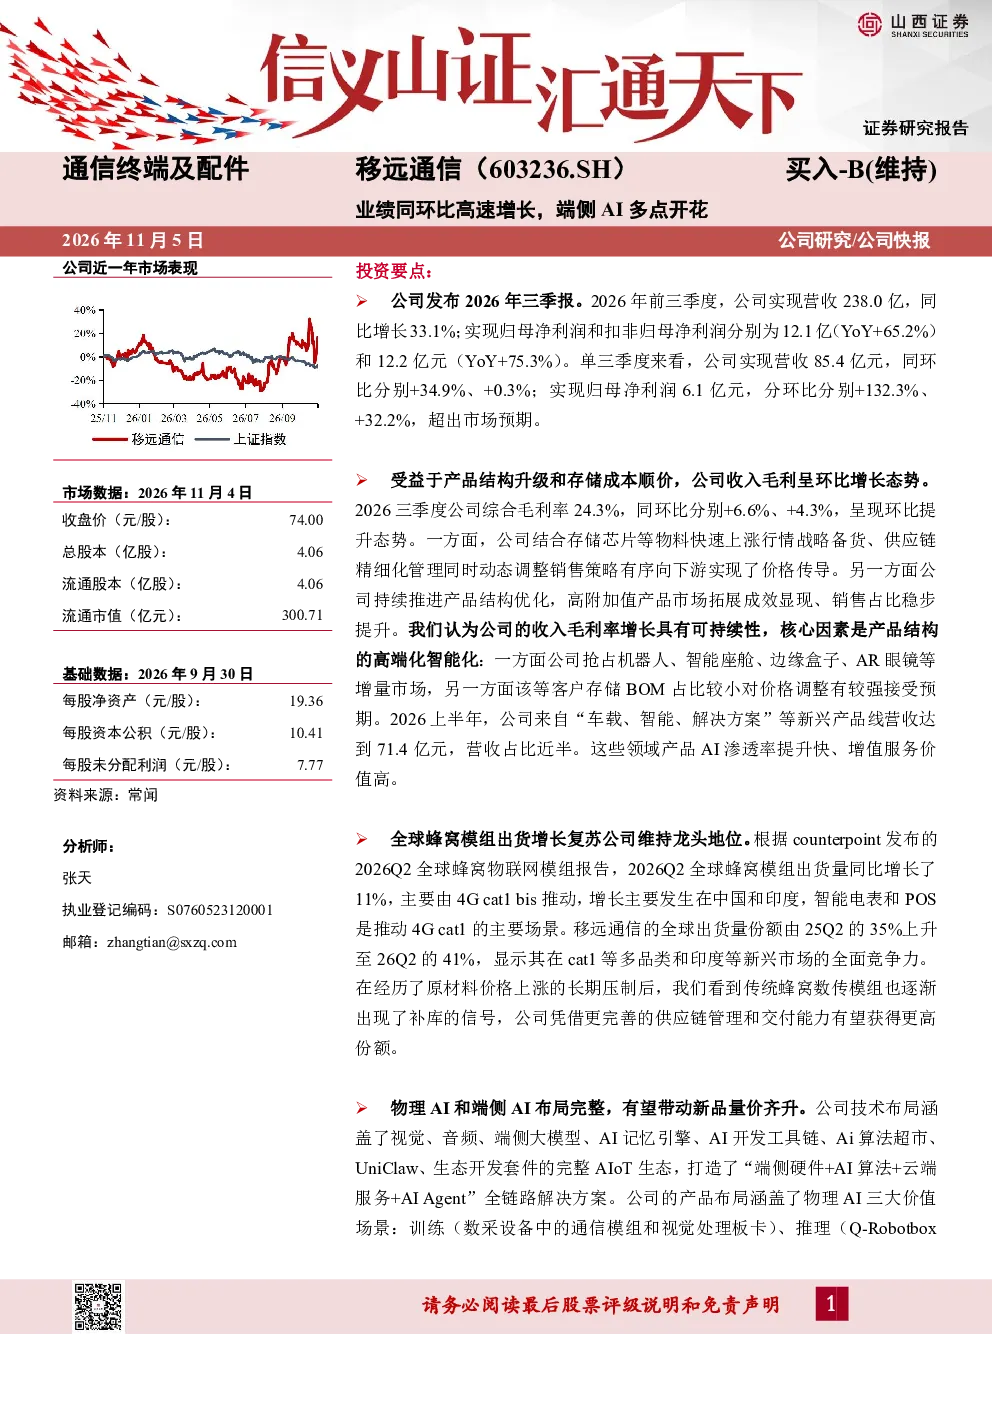
这份研报分析了移远通信2026年前三季度业绩高速增长的情况,营收同比增长33.1%,归母净利润同比增长65.2%-75.3%。单三季度营收和归母净利润同环比分别增长34.9%和132.3%,超出市场预期。报告指出公司收入毛利环比增长主要得益于产品结构升级和存储成本顺价,高附加值产品占比提升。全球蜂窝模组出货量复苏,公司份额提升至41%,展现其在cat1等多品类和印度市场的竞争力。公司物理AI和端侧AI布局完整,涵盖训练、推理、执行三大价值场景,机器人、智慧农业和PCBA有望保持高速增长。存货和合同负债高速增长,在手订单充沛。预计2026-2028年归母净利润分别为18.7/24.8/31.6亿元,同比增长123.8%/32.6%/27.3%,对应EPS为4.61/6.11/7.79元,维持“买入-B”评级。
电子设备行业的发展趋势如何?
电子设备行业正经历智能化、高性能化转型,端侧AI成为重要增长点。随着5G普及和物联网发展,对高性能计算、低延迟处理的需求激增。移远通信等企业在蜂窝模组、AI芯片等领域布局完整,通过产品结构升级和技术创新提升竞争力。未来,机器人、智慧农业等场景有望成为新的增长引擎,行业集中度有望提升。同时,原材料成本、研发投入、客户压价等因素可能带来挑战,企业需持续优化成本结构和提升产品附加值。
研报重点分析了哪些方向?
研报重点分析了移远通信的业绩增长驱动因素,包括产品结构升级、高附加值产品占比提升、全球蜂窝模组市场份额增长等。报告详细阐述了公司在物理AI和端侧AI领域的布局,涵盖训练、推理、执行三大价值场景,并指出机器人、智慧农业和PCBA等应用场景的增长潜力。此外,报告还关注了公司在印度等海外市场的竞争力,以及存货和合同负债的高速增长情况,显示在手订单充沛。
当前市场对电子设备行业的现状如何判断?
当前电子设备市场呈现复苏态势,特别是蜂窝模组出货量回暖,企业份额竞争加剧。端侧AI成为行业新的增长点,企业纷纷布局相关技术,通过技术创新和产品差异化提升竞争力。市场竞争激烈,但头部企业凭借技术积累和客户资源优势,有望保持领先地位。同时,原材料成本波动、研发投入加大等因素可能影响行业盈利能力,企业需加强成本控制和风险管理。
研报提示了哪些风险因素?
研报提示的主要风险因素包括原材料成本上涨,可能影响公司盈利能力;持续的研发投入可能带来财务压力;汽车和CPE等客户压价可能压缩利润空间;专利侵权诉讼可能带来法律风险。此外,市场竞争加剧也可能影响公司市场份额和盈利水平。企业需密切关注行业动态,加强成本控制、技术创新和风险管理,以应对潜在挑战。