猜你想问
PVC价格近期走势如何?
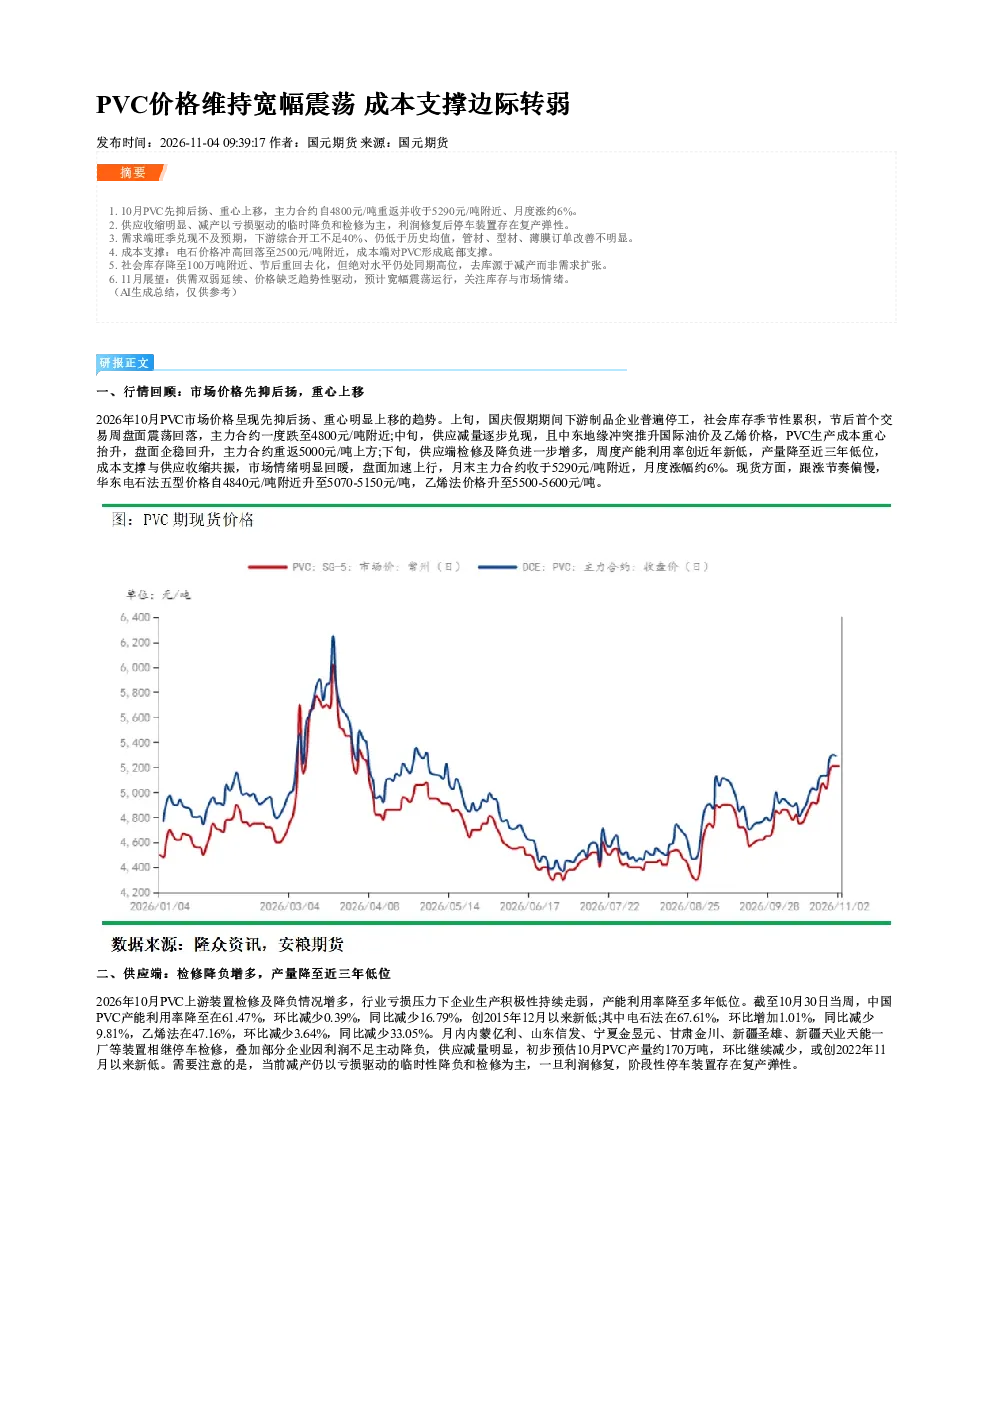
2026年10月PVC市场价格呈现先抑后扬、重心上移的趋势。上旬因下游停工和社会库存累积,价格震荡回落至4800元/吨附近;中旬供应减量逐步兑现,成本抬升推动价格回升至5000元/吨上方;下旬供应端检修及降负增多,产能利用率创近年新低,价格加速上行,月末主力合约收于5290元/吨附近,月度涨幅约6%。现货方面,华东电石法五型价格升至5070-5150元/吨,乙烯法价格升至5500-5600元/吨。
PVC行业未来发展趋势是什么?
11月PVC市场供需双弱格局延续,价格缺乏趋势性驱动,预计宽幅震荡运行。供应端阶段性停车装置存在复产弹性,需求端北方进入施工淡季,库存绝对水平偏高,成本支撑边际转弱。需关注库存情况及市场情绪变化。长期来看,PVC行业受成本端原料价格、供需平衡及宏观经济影响,需持续跟踪行业政策及市场动态。
本报告重点分析了哪些方面?
本报告重点分析了2026年10月PVC市场的供需情况、成本利润变化及未来趋势。报告指出,10月PVC装置检修及降负增多,产能利用率降至61.47%,产量环比减少,或创2022年11月以来新低。下游开工率不足40%,低于历史均值,维持刚需随采、低库存运作。电石法PVC成本预估在5100-5200元/吨区间,乙烯法成本因国际油价及乙烯价格高位而抬升,但亏损压力下成本端对PVC价格形成底部支撑。
当前PVC市场处于什么状态?
截至10月底,PVC社会库存降至100万吨附近,较9月底去化,但绝对水平仍处同期高位,去化斜率对价格上行的支撑力度有限。供应端减产以亏损驱动为主,存在复产弹性。需求端传统旺季兑现不及预期,对高价原料接受度不高。整体来看,PVC市场呈现供需双弱格局,价格缺乏趋势性驱动,预计宽幅震荡运行。
本报告提示哪些风险?
本报告提示的风险包括成本端原料价格变动、地缘政治摩擦、库存去化情况及地产政策情况等。成本端原料价格波动直接影响PVC生产成本,进而影响价格水平;地缘政治摩擦可能引发供应链风险;库存去化情况将影响市场供需平衡;地产政策变化将间接影响下游需求。需持续关注这些风险因素对PVC市场的影响。