猜你想问
这份研报的核心内容是什么?
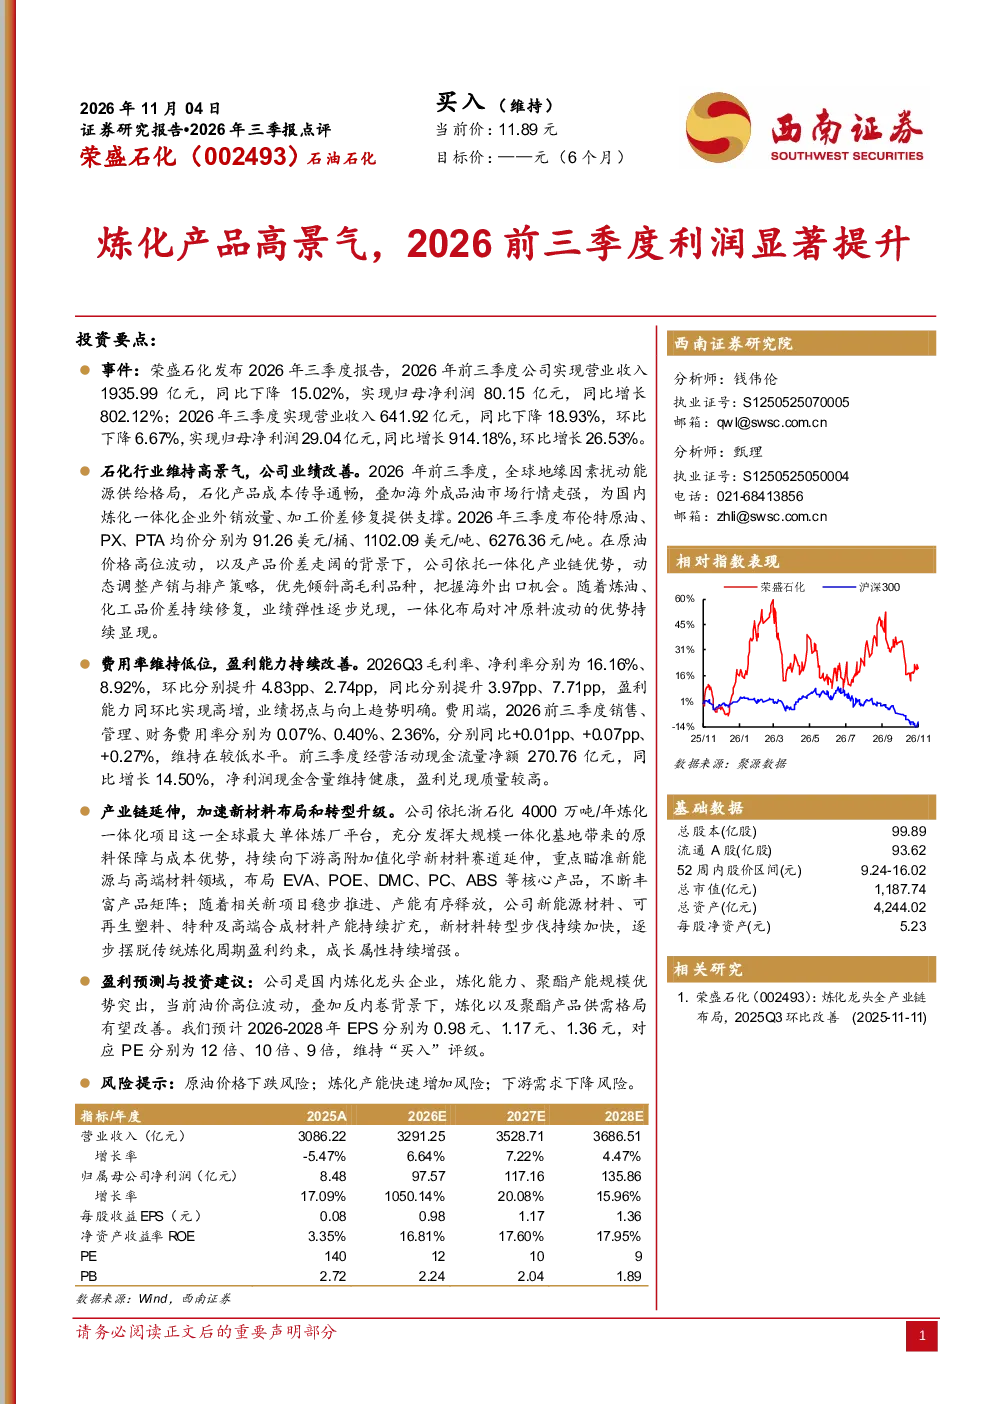
该研报指出石化行业维持高景气,荣盛石化2026年前三季度业绩有望显著提升。主要得益于全球地缘因素扰动能源供给格局,石化产品成本传导通畅,海外成品油市场走强,支撑国内炼化一体化企业外销放量、加工价差修复。公司依托一体化产业链优势,动态调整产销策略,优先倾斜高毛利品种,把握海外出口机会。炼油、化工品价差持续修复,业绩弹性逐步兑现,一体化布局对冲原料波动优势持续显现。
石化行业未来发展趋势如何?
石化行业未来发展趋势向好,炼化一体化企业具备明显优势。随着全球能源供给格局变化和海外市场行情走强,国内炼化企业外销放量、加工价差修复获得支撑。同时,行业向下游高附加值化学新材料赛道延伸,聚焦新能源与高端材料领域,布局EVA、POE、DMC、PC、ABS等核心产品。新材料转型步伐加快,逐步摆脱传统炼化周期盈利约束,成长属性持续增强。
研报重点分析了哪些方面?
研报重点分析了荣盛石化的业绩改善、盈利能力提升及产业链延伸。在业绩改善方面,报告指出公司依托一体化产业链优势,动态调整产销策略,优先倾斜高毛利品种,把握海外出口机会。盈利能力持续改善,2026Q3毛利率、净利率环比同比均有所提升,费用端维持在较低水平,经营活动现金流量净额同比增长14.50%。产业链延伸方面,公司依托浙石化4000万吨/年炼化一体化项目,向下游高附加值化学新材料赛道延伸,布局新能源与高端材料领域。
当前石化市场现状如何判断?
当前石化市场现状表现为高景气度和结构性机会并存。全球地缘因素扰动能源供给格局,推动石化产品价格上涨,成本传导通畅。海外成品油市场行情走强,为国内炼化一体化企业外销放量、加工价差修复提供支撑。同时,行业向下游高附加值化学新材料赛道延伸,新能源与高端材料领域成为新的增长点。炼化一体化布局对冲原料波动优势明显,成长属性持续增强。
研报提示了哪些风险?
研报提示了原油价格下跌、炼化产能快速增加、下游需求下降等风险。原油价格下跌将直接影响石化产品成本和利润水平;炼化产能快速增加可能导致行业竞争加剧,压低加工价差;下游需求下降则会影响石化产品的销售和盈利能力。这些风险需引起关注,投资者需谨慎评估。