猜你想问
这份报告的核心内容是什么?
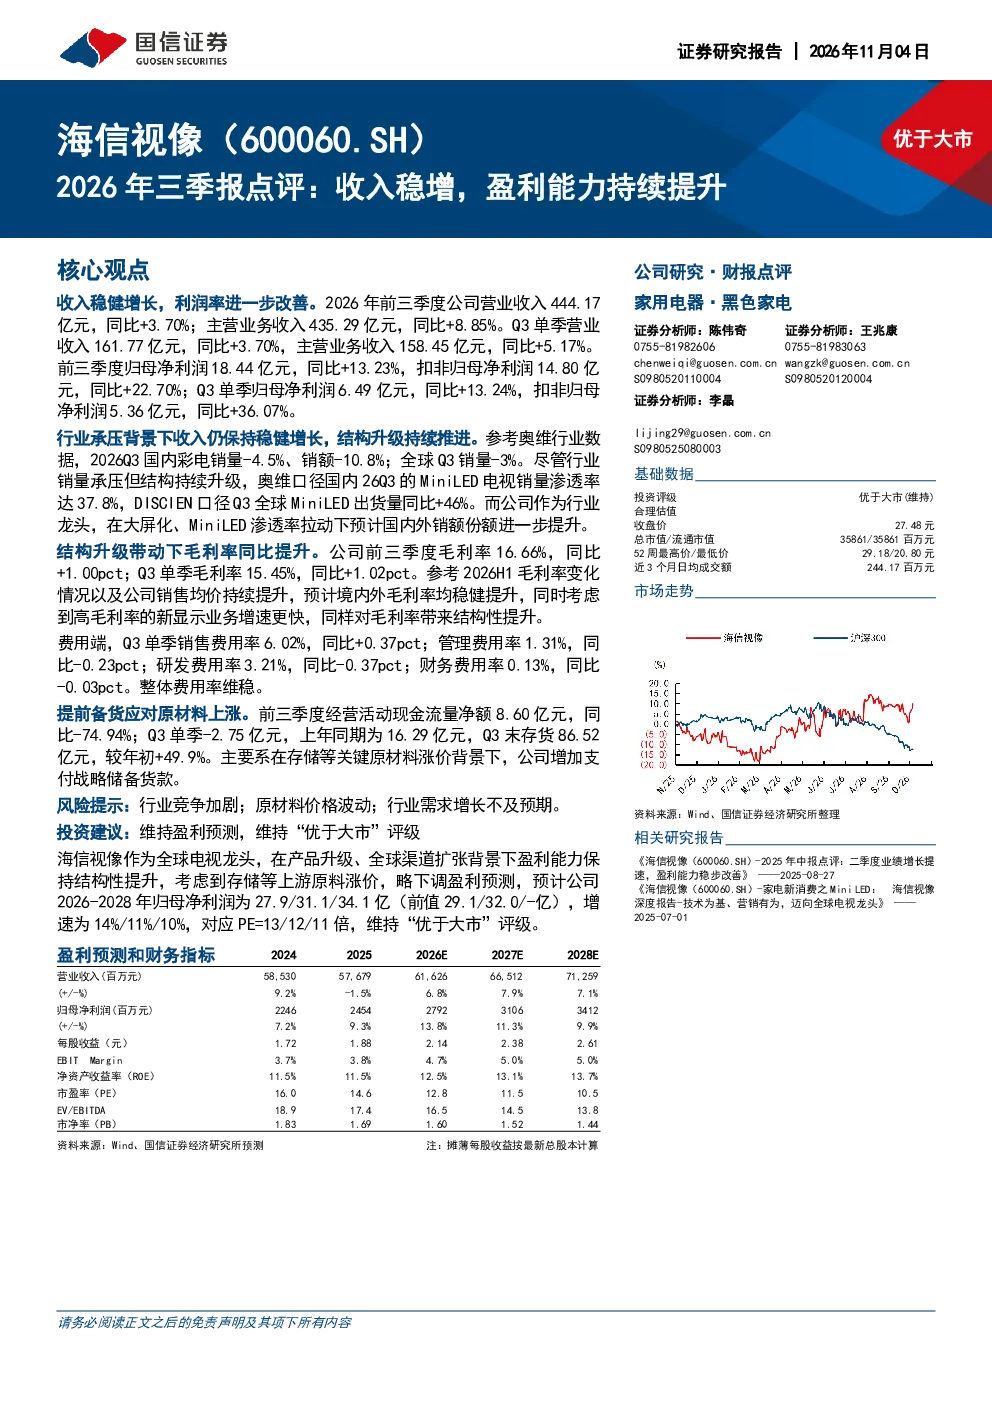
报告显示,公司2026年前三季度营业收入444.17亿元,同比+3.70%;主营业务收入435.29亿元,同比+8.85%。Q3单季营业收入161.77亿元,同比+3.70%;主营业务收入158.45亿元,同比+5.17%。前三季度归母净利润18.44亿元,同比+13.23%;扣非归母净利润14.80亿元,同比+22.70%。Q3单季归母净利润6.49亿元,同比+13.24%;扣非归母净利润5.36亿元,同比+36.07%。收入稳健增长,利润率进一步改善。MiniLED电视销量渗透率提升,公司国内外销额份额预计进一步提升。前三季度毛利率16.66%,同比+1.00pct;Q3单季毛利率15.45%,同比+1.02pct。费用端维稳,Q3单季销售费用率6.02%,管理费用率1.31%,研发费用率3.21%,财务费用率0.13%。存货较年初+49.9%,主要系原材料涨价背景下增加战略储备货款。
家电行业的发展趋势如何?
在家电行业承压背景下,公司收入仍保持稳健增长,主要得益于结构升级持续推进。MiniLED电视销量渗透率提升,推动公司国内外销额份额预计进一步提升。行业整体面临原材料价格上涨、竞争加剧等挑战,但技术迭代和产品结构优化为行业带来新机遇。公司通过提升新显示业务占比,带动毛利率提升,高毛利率新显示业务增速更快,同样对毛利率带来结构性提升。未来行业需关注需求增长、技术路线选择及成本控制能力。
报告重点分析了哪些方面?
报告重点分析了公司收入和利润的稳健增长,以及利润率的改善。核心在于MiniLED电视等高毛利率新业务的快速发展,推动整体毛利率提升。同时,报告关注了公司在行业承压背景下的表现,以及原材料价格上涨对存货的影响。此外,报告还分析了费用端的控制情况,包括销售费用率、管理费用率、研发费用率和财务费用率。最后,报告探讨了公司未来几年的盈利预测和估值水平。
当前家电市场的现状如何判断?
当前家电市场面临行业竞争加剧、原材料价格波动等挑战,但整体仍保持一定韧性。公司通过结构升级和技术创新,在行业压力下实现收入和利润的稳健增长。MiniLED电视等新技术的渗透率提升,为行业带来新的增长点。然而,市场需求增长不及预期、技术路线不确定性等因素仍需关注。公司凭借技术优势和产品结构优化,在竞争中保持领先地位。
报告提到了哪些风险提示?
报告提示了行业竞争加剧、原材料价格波动、行业需求增长不及预期等风险。行业竞争加剧可能导致价格战,影响利润率。原材料价格波动直接影响生产成本,增加经营风险。若行业需求增长不及预期,可能影响公司销售业绩。此外,公司存货较年初有所增加,主要系原材料涨价背景下增加战略储备货款,需关注库存管理风险。