猜你想问
石头科技2026年中报核心数据有哪些?
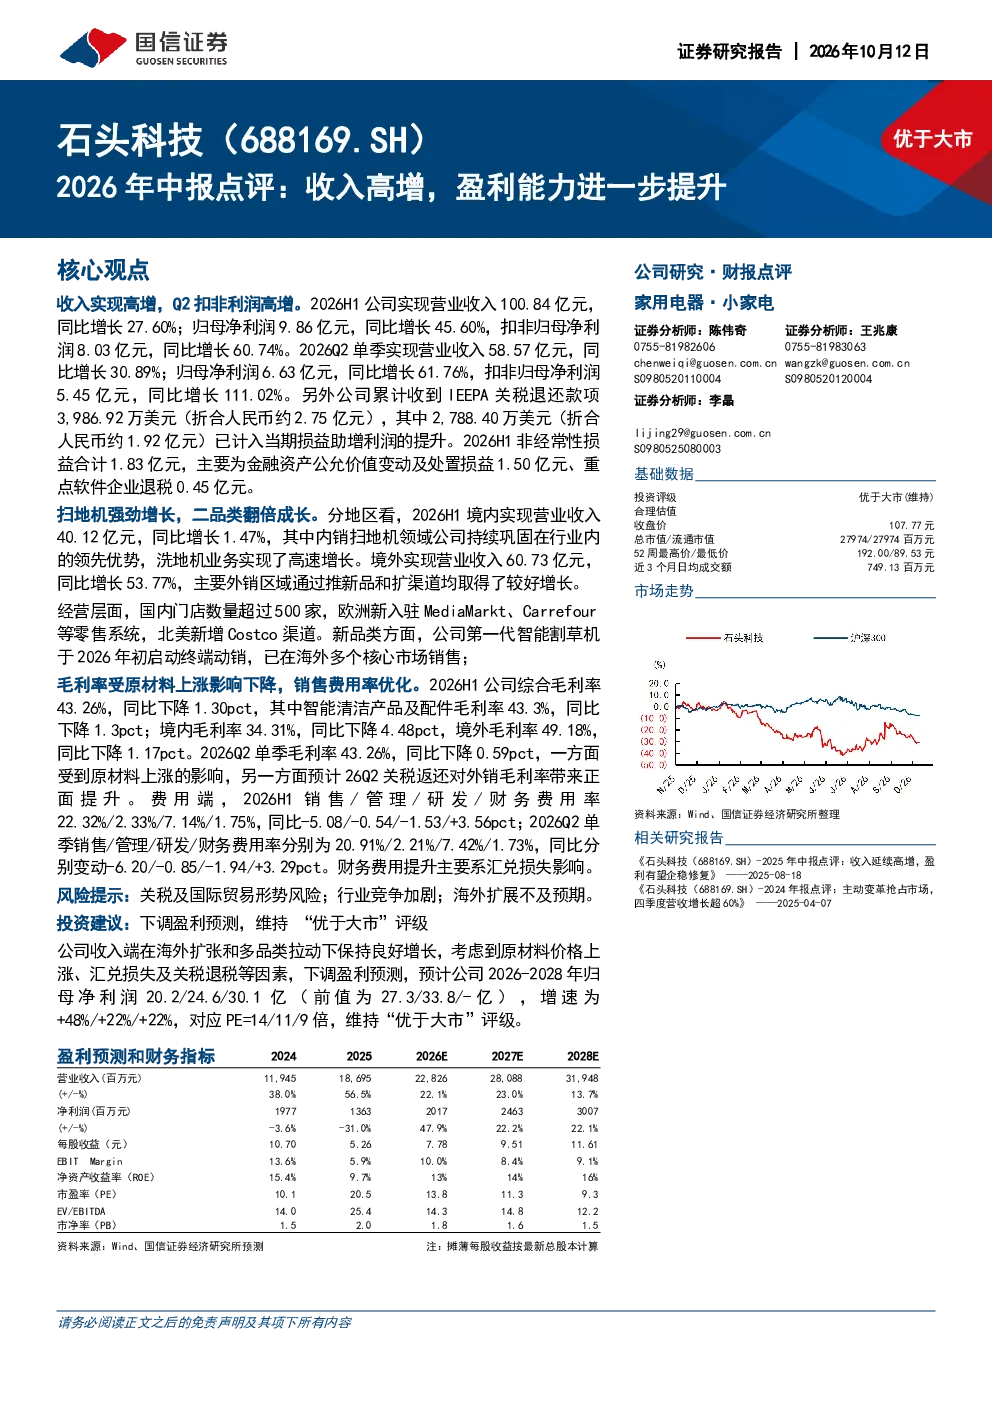
石头科技2026年中报显示,公司2026H1营业收入100.84亿元,同比增长27.60%;归母净利润9.86亿元,同比增长45.60%;扣非归母净利润8.03亿元,同比增长60.74%。Q2单季营业收入58.57亿元,同比增长30.89%,归母净利润6.63亿元,同比增长61.76%,扣非归母净利润5.45亿元,同比增长111.02%。境外收入增长显著,2026H1境外收入60.73亿元,同比增长53.77%
石头科技2026年中报行业发展趋势如何?
石头科技2026年中报反映行业发展趋势,公司海外扩张和多品类拉动收入增长。国内门店超500家,欧洲新增MediaMarkt、Carrefour等零售系统,北美新增Costco渠道。第一代智能割草机已在海外核心市场销售,显示行业智能化、多元化发展趋势。但原材料价格上涨、汇兑损失等因素导致毛利率下降,提示行业成本压力增加
石头科技2026年中报重点分析了哪些方向?
石头科技2026年中报重点分析了收入增长驱动因素和盈利能力提升路径。报告指出海外扩张和多品类是收入增长主要动力,境外收入占比提升显著。同时,报告关注了毛利率下降问题,归因于原材料价格上涨和汇兑损失,并分析了费用率优化情况,销售费用率下降5.08pct,显示渠道效率提升
石头科技2026年中报市场现状如何判断?
石头科技2026年中报市场现状显示公司收入端保持良好增长,但盈利能力面临挑战。公司成功拓展海外市场和渠道,新品类销售表现亮眼,但毛利率下降反映行业竞争加剧和成本压力。报告维持“优于大市”评级,显示市场对石头科技长期发展仍有信心,但需关注原材料价格和汇率波动等风险
石头科技2026年中报有哪些风险提示?
石头科技2026年中报提示主要风险包括关税及国际贸易形势变化,可能影响公司海外业务成本和收入。行业竞争加剧可能导致价格压力和利润空间压缩。海外扩展不及预期风险需关注,报告显示公司正积极拓展欧洲、北美等市场,但国际市场环境复杂多变,需持续关注政策变化和竞争格局演变