猜你想问
上海家化2026年三季报核心内容有哪些?
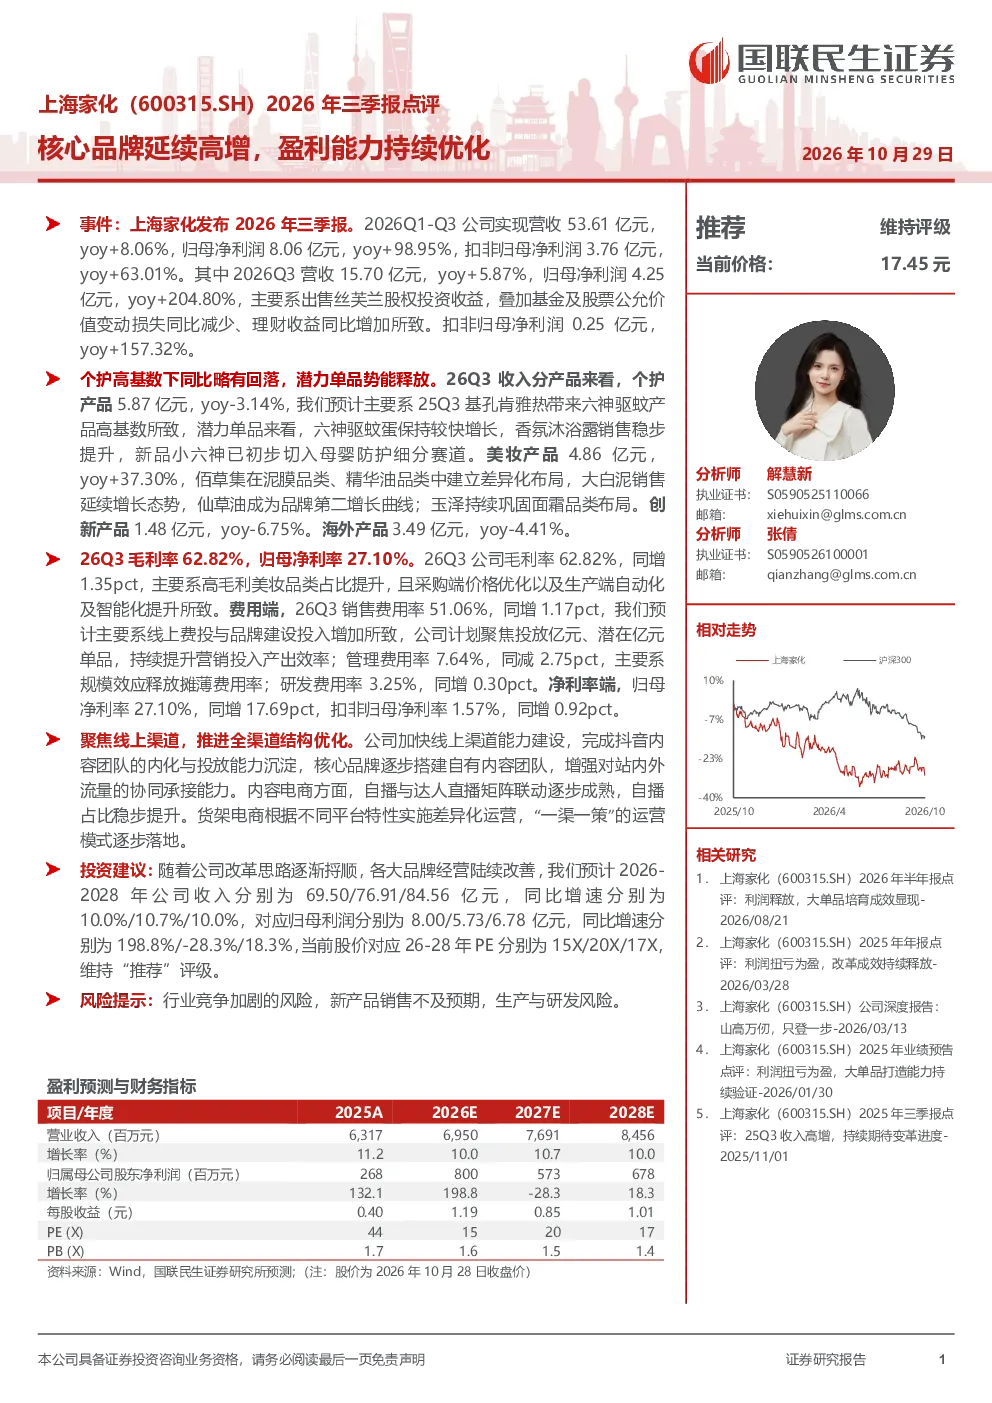
上海家化2026年三季报显示公司业绩稳健增长,核心品牌延续高增态势,盈利能力持续优化。2026Q1-Q3公司实现营收53.61亿元,同比增长8.06%,归母净利润8.06亿元,同比增长98.95%。其中2026Q3营收15.70亿元,同比增长5.87%,归母净利润4.25亿元,同比增长204.80%,主要受出售丝芙兰股权投资收益及公允价值变动影响。扣非归母净利润方面,2026Q1-Q3同比增长63.01%,2026Q3同比增长157.32%
个护和美妆产品表现如何?
分产品来看,个护产品受25Q3基数效应影响同比略有回落(-3.14%),潜力单品如六神驱蚊蛋、香氛沐浴露表现良好,新品小六神初步切入母婴防护赛道;美妆产品同比增长37.30%,佰草集在泥膜、精华油品类建立差异化布局,大白泥延续增长,仙草油成为第二增长曲线,玉泽巩固面霜品类。创新产品同比下滑6.75%,海外产品同比下滑4.41%
公司渠道策略有何亮点?
公司在渠道方面聚焦线上,推进全渠道结构优化,加快线上渠道能力建设,抖音内容团队内化,核心品牌搭建自有内容团队,内容电商自播与达人直播联动成熟,货架电商实施差异化运营。通过聚焦线上渠道并优化全渠道结构,公司有效提升了线上销售能力,同时加强了品牌内容建设,促进了销售增长。
当前市场对上海家化的判断是什么?
当前市场对上海家化的判断是公司业绩稳健增长,核心品牌表现强劲,盈利能力持续优化。公司通过产品创新和渠道优化,推动业务发展,但需关注行业竞争加剧和新产品销售不及预期的风险。整体来看,公司在美妆和个护领域展现出较强的市场竞争力,未来发展潜力较大。
研报提示的主要风险有哪些?
研报提示的主要风险包括行业竞争加剧、新产品销售不及预期、生产与研发风险。行业竞争加剧可能导致市场份额下降,新产品销售不及预期会影响公司业绩增长,生产与研发风险可能影响产品质量和创新能力。公司需关注这些风险,并采取相应措施应对挑战,以保障持续健康发展。