猜你想问
这份2026年三季报的主要财务数据有哪些?
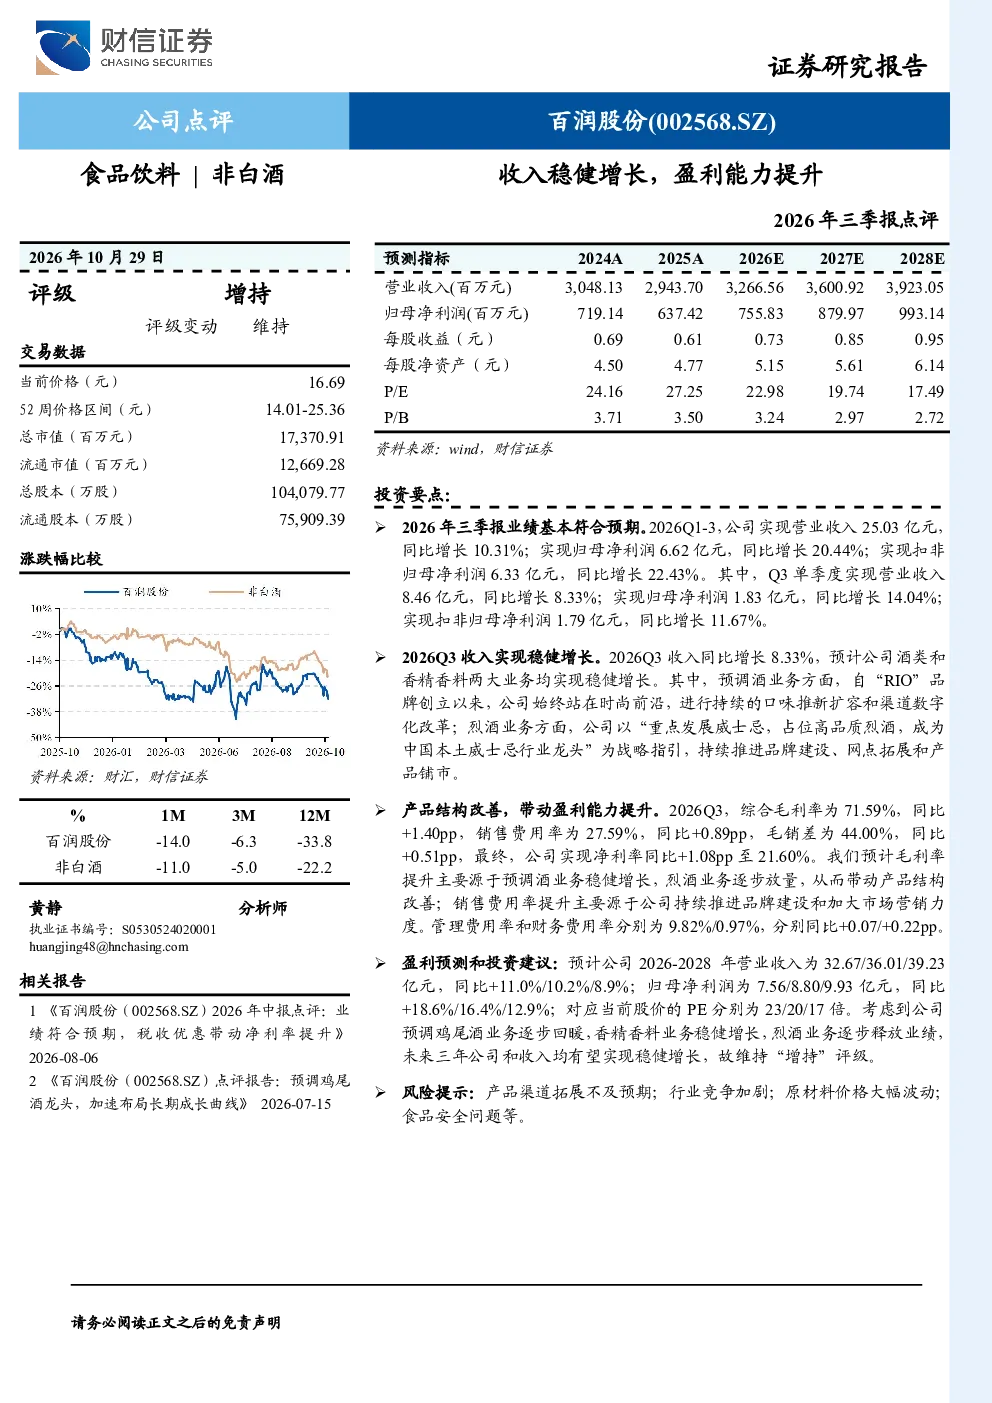
2026年Q1-3,公司实现营业收入25.03亿元,同比增长10.31%;归母净利润6.62亿元,同比增长20.44%;扣非归母净利润6.33亿元,同比增长22.43%。Q3单季度收入8.46亿元,同比增长8.33%;归母净利润1.83亿元,同比增长14.04%;扣非归母净利润1.79亿元,同比增长11.67%。
食品饮料行业未来发展趋势如何?
食品饮料行业未来发展趋势呈现多元化发展特点。一方面,健康化、低糖低脂等健康概念产品持续受到消费者青睐,推动行业向健康化转型。另一方面,品牌集中度提升,头部企业通过并购整合扩大市场份额。同时,数字化渠道建设加速,线上线下融合成为趋势,预调鸡尾酒等新兴品类增长迅速,为行业带来新的增长点。
研报重点分析了哪些业务方向?
研报重点分析了公司酒类和香精香料业务。其中,预调酒业务通过持续推新扩容和渠道数字化改革实现稳健增长;烈酒业务以成为中国本土威士忌行业龙头为目标,推进品牌建设、网点拓展和产品铺市。香精香料业务保持稳健增长,为整体业绩提供稳定支撑。
当前市场对食品饮料行业有何判断?
当前市场对食品饮料行业的判断是,行业进入稳步发展阶段,但竞争依然激烈。健康化、数字化成为行业重要发展方向,头部企业通过产品创新和渠道优化提升竞争力。同时,原材料价格波动、食品安全问题等风险因素需持续关注,行业洗牌加速,未来市场份额将向优势企业集中。
这份研报提示了哪些风险?
研报提示的主要风险包括:产品渠道拓展不及预期可能导致业绩增长放缓;行业竞争加剧可能压缩利润空间;原材料价格波动可能影响成本控制;食品安全问题可能引发品牌声誉风险。此外,新兴品类市场接受度存在不确定性,需密切关注市场变化。
你可能感兴趣
2026年三季报点评:26Q3收入稳健增长,盈利能力短期承压
食品饮料西南证券2026-10-27
业绩稳健增长,盈利能力持续提升2026年三季报点评
电子设备财信证券2026-10-26
2026年三季报业绩点评报告:业绩延续稳健增长,盈利能力持续提升
食品饮料华龙证券2026-10-29
2026年三季报点评:业绩稳健增长,盈利能力提升
财信证券2026-10-23
博腾股份2026年三季报点评:盈利能力显著提升,预期26Q4收入增速达20%-30%
华西证券2026-10-28
欧普照明2026年三季报点评 收入延续小幅增长,盈利能力仍处低位
国联民生证券2026-10-29
2026年三季报点评收入增长提速,盈利能力显著改善
华创证券2026-10-29
【华西家电】海容冷链2023年三季报点评-收入稳健增长,盈利能力维持上行
机械设备华西证券2023-10-30
2024年三季报点评报告:收入稳健增长,主营业务盈利能力改善
机械设备华龙证券2024-11-04
2023年三季报点评:Q3收入稳健增长,盈利能力同比显著改善
建筑建材东吴证券2023-10-25