猜你想问
欧普照明2026年三季报核心数据有哪些?
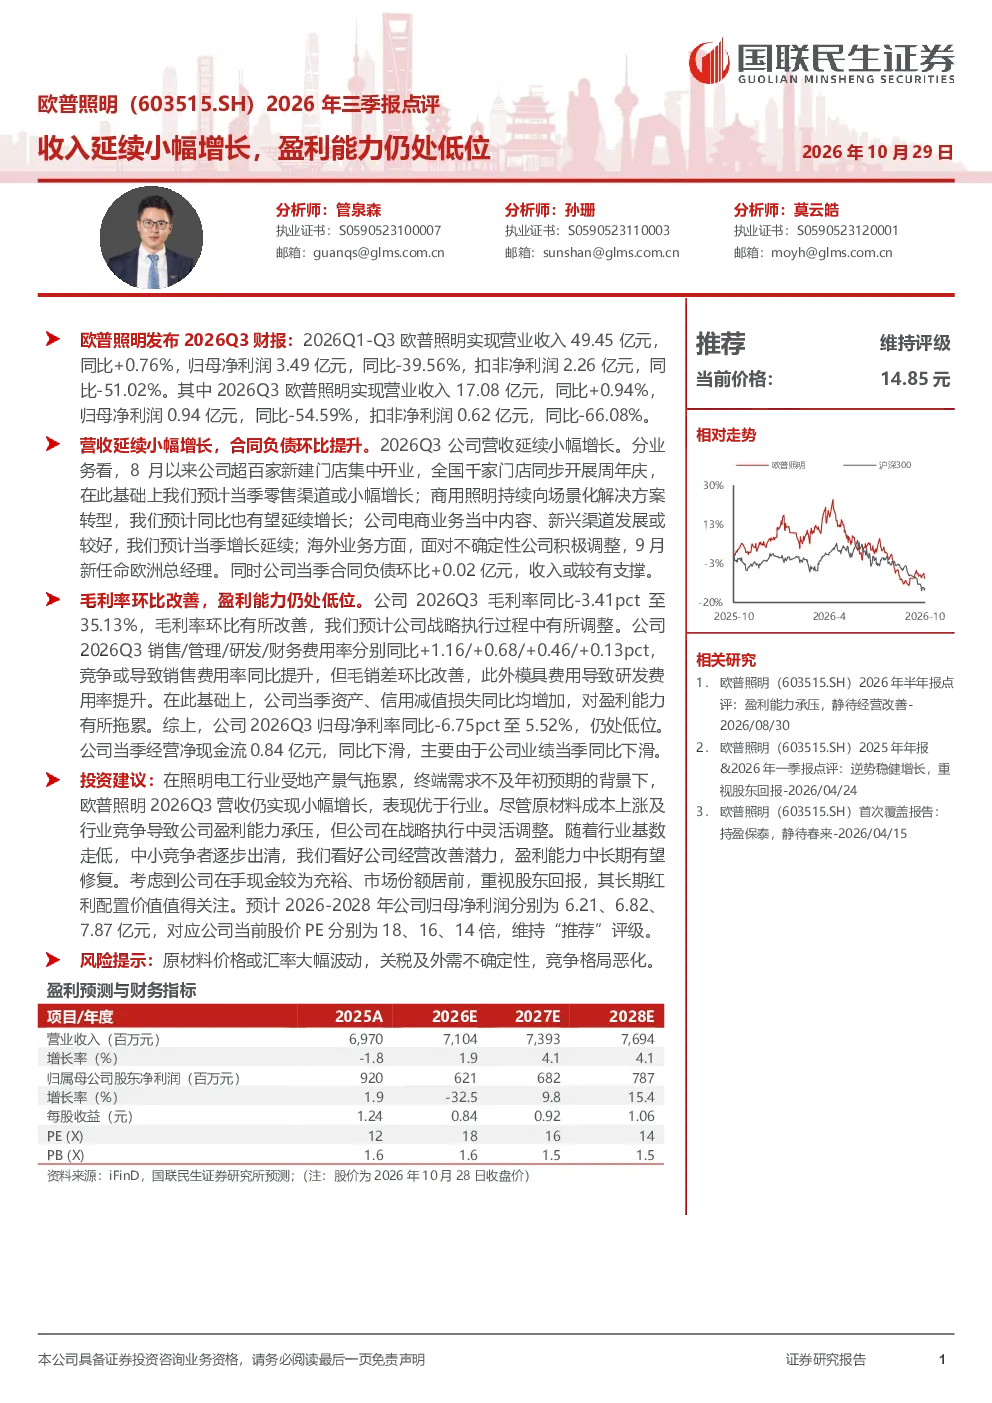
欧普照明2026年Q3营收延续小幅增长,但盈利能力仍处低位。Q1-Q3实现营业收入49.45亿元(同比+0.76%),归母净利润3.49亿元(同比-39.56%),扣非净利润2.26亿元(同比-51.02%)。Q3单季营收17.08亿元(同比+0.94%),归母净利润0.94亿元(同比-54.59%),扣非净利润0.62亿元(同比-66.08%)。
照明行业发展趋势如何?
照明行业正向场景化解决方案转型,电商与新兴渠道发展良好,海外业务积极调整。行业受地产景气拖累,但基数走低、中小竞争者出清,有望迎来经营改善。
欧普照明报告重点分析了哪些业务方向?
报告重点分析了零售渠道(新店开业、周年庆)、商用照明(场景化转型)、电商业务(内容与新兴渠道)、海外业务(欧洲总经理调整)及合同负债情况。
当前照明市场现状如何?
当前照明市场受地产景气拖累,但欧普照明Q3营收仍小幅增长,表现优于行业。公司战略执行灵活调整,毛利率环比改善,但费用率上升、资产减值拖累盈利能力。
欧普照明研报存在哪些风险?
研报提示的风险包括原材料价格或汇率大幅波动,关税及外需不确定性,竞争格局恶化。这些因素可能影响公司盈利能力和市场表现。
你可能感兴趣
2022年三季报点评:原材料价格仍处高位,海外发力收入延续增长
食品饮料民生证券2022-10-26
2026年三季报点评收入增长提速,盈利能力显著改善
华创证券2026-10-29
2026年三季报业绩点评报告:业绩延续稳健增长,盈利能力持续提升
食品饮料华龙证券2026-10-29
2026年三季报点评:2026Q1-3收入端延续温和增长,盈利端增速短期承压
东吴证券2026-10-30
2026年三季报点评盈利能力稳健,不良率低位运行
开源证券2026-10-30
2024三季报点评:Q3收入小幅改善,盈利能力持续提升
食品饮料西南证券2024-11-06
安克创新2026年三季报点评:Q3收入受Prime Day错期拖累,主业盈利能力增强
国金证券2026-10-30
11-58 三特索道2026年三季报点评收入小幅承压成本优化支撑盈利韧性 1064072
未知机构2026-10-29
2026年三季报点评:盈利能力显著改善,美妆收入Q3同增37%
基础化工东吴证券2026-10-29
2025年三季报点评:Q3单季收入环比改善,盈利能力仍承压
食品饮料西南证券2025-10-29